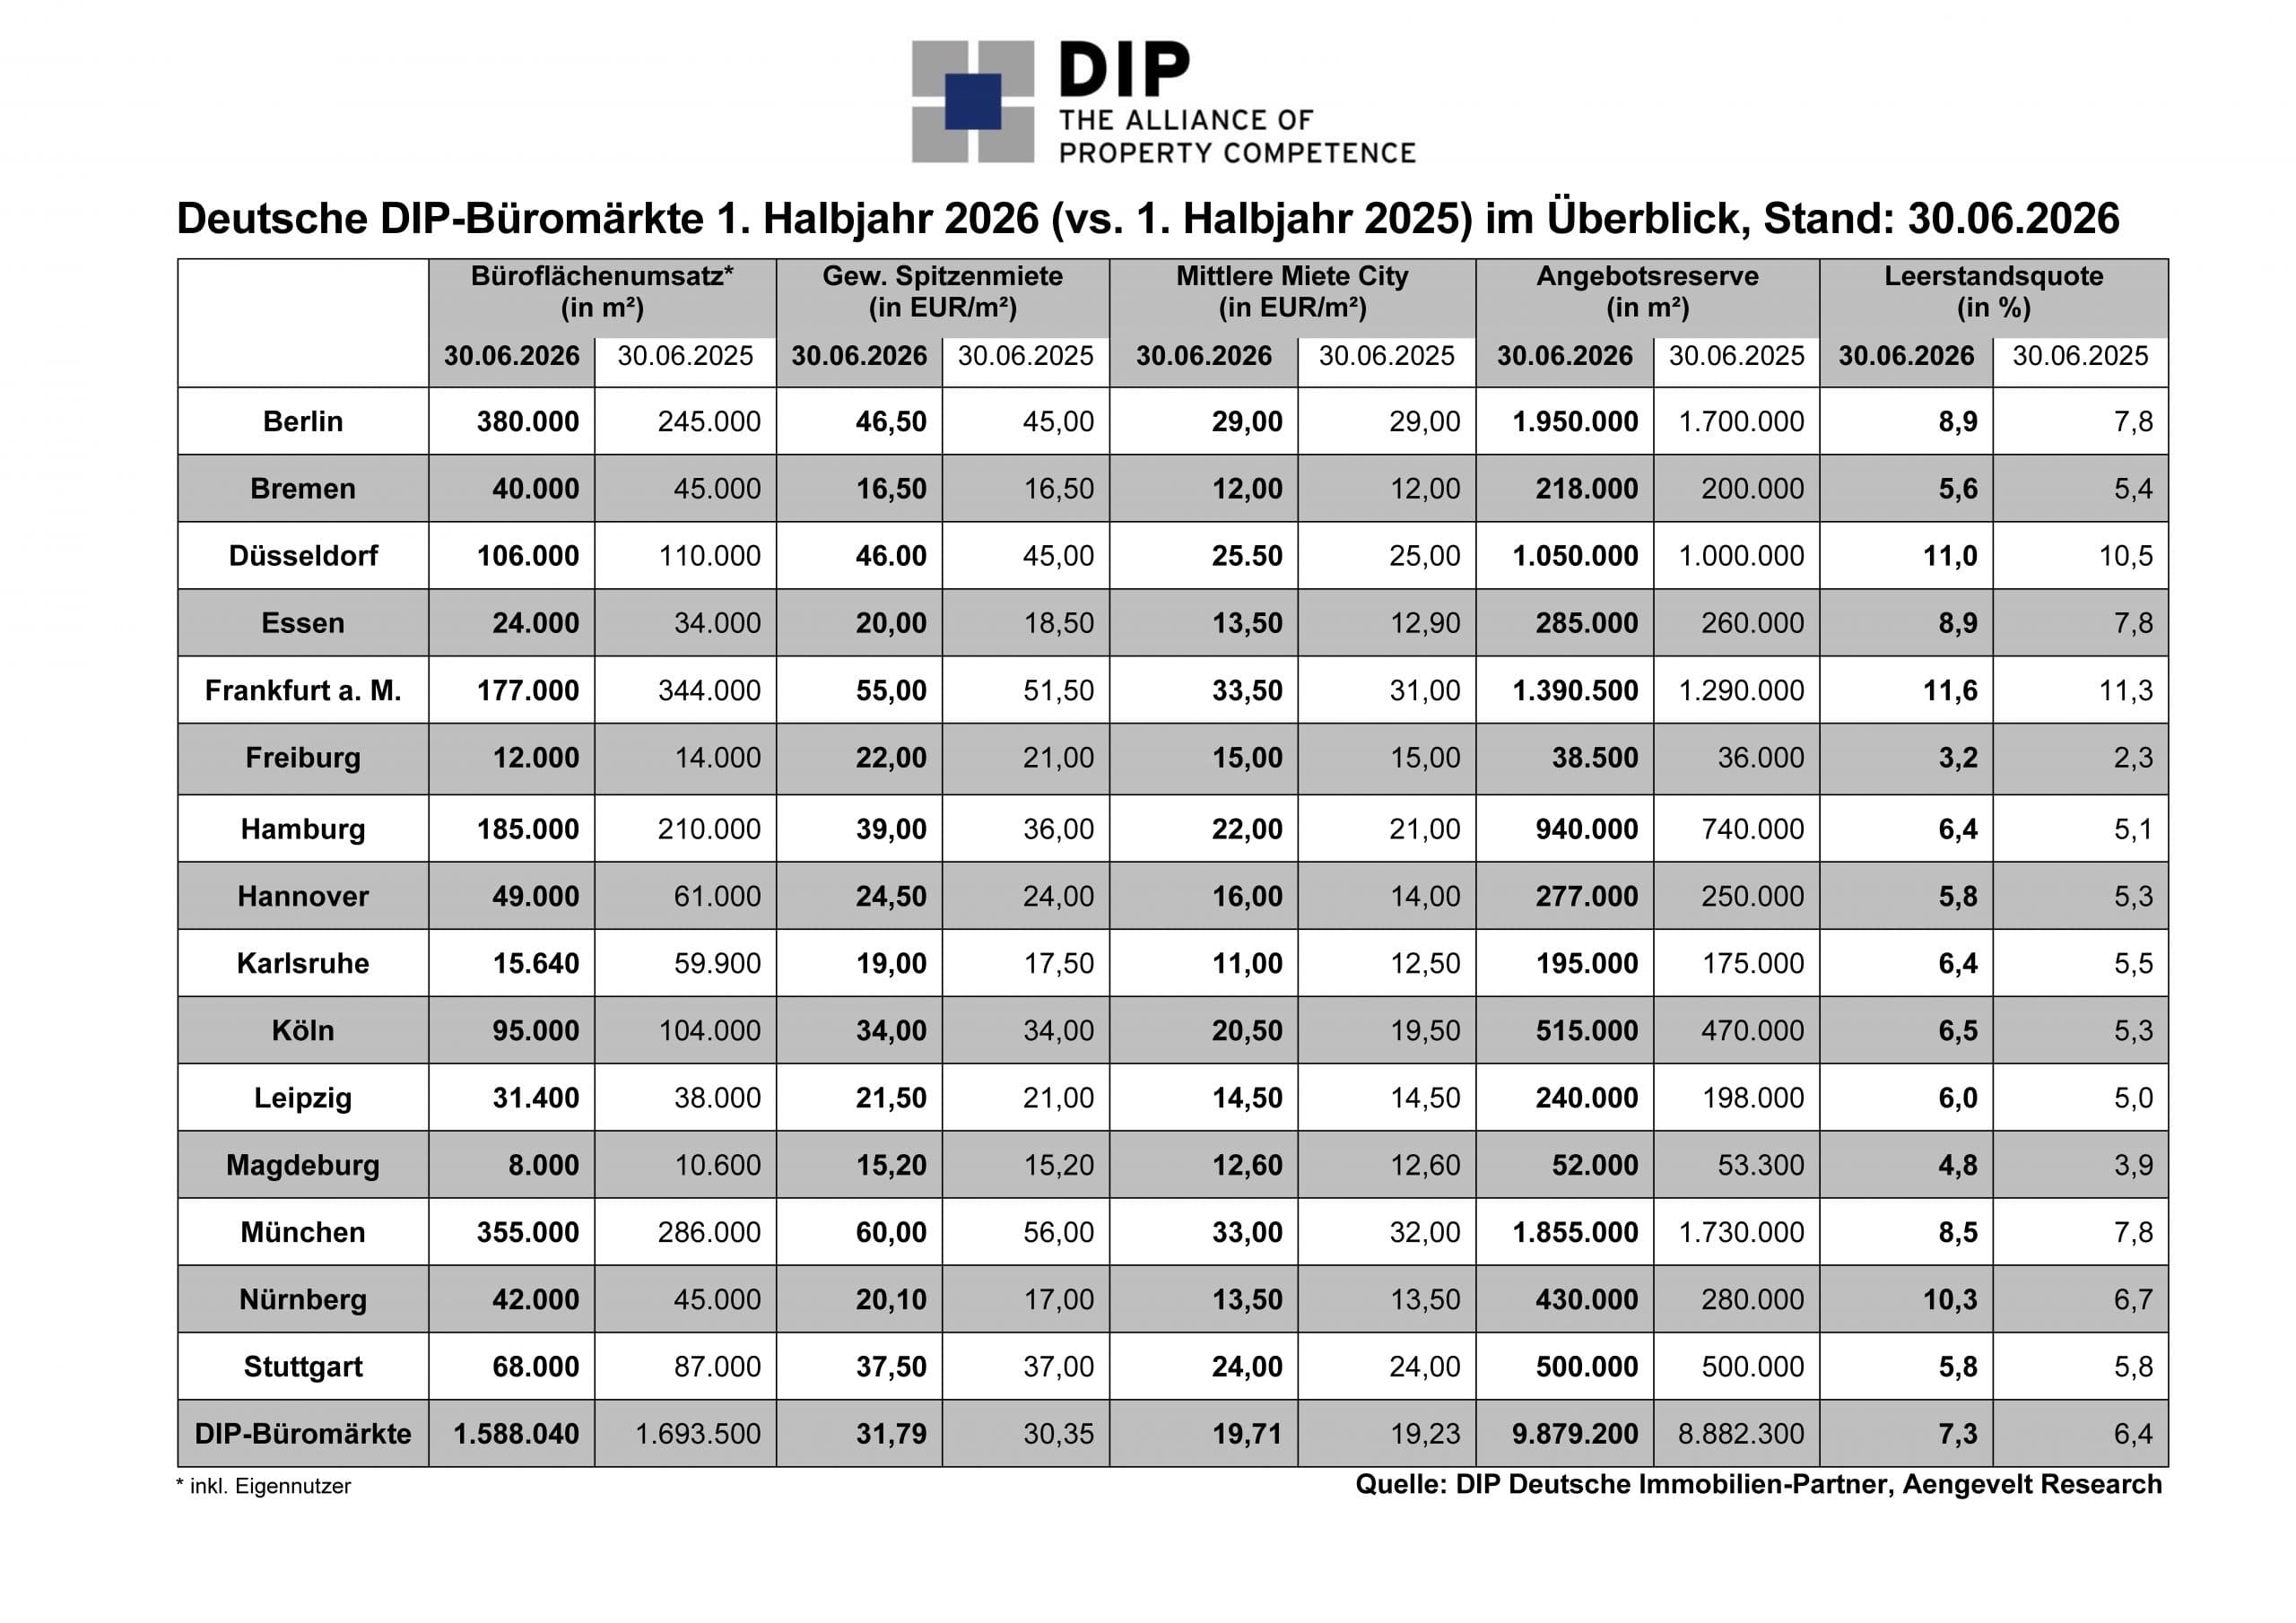
Die kontinuierliche Analyse von 15 ausgewählten deutschen Büromärkten – darunter Berlin, Bremen, Düsseldorf, Essen, Frankfurt am Main, Freiburg, Hamburg, Hannover, Karlsruhe, Köln, Leipzig, Magdeburg, München, Nürnberg und Stuttgart – ermöglicht DIP – Deutsche Immobilien-Partner einen fundierten Querschnittsvergleich. Dabei lassen sich nicht nur regionale Unterschiede zwischen Nord, Süd, West und Ost herausarbeiten, sondern auch strukturelle Merkmale in Abhängigkeit von der Marktgröße der einzelnen Städte analysieren.
Laut den Auswertungen von DIP – Deutsche Immobilien-Partner war in nur zwei der 15 untersuchten Büromärkte ein Anstieg der Flächenumsätze zu verzeichnen. Insgesamt zeigt sich im Vergleich zum ersten Halbjahr 2025 demnach ein leichter Rückgang der Marktaktivität.
Die verhalten optimistische Stimmung, die noch im Vorjahr für eine leichte Erholung der Marktaktivität verantwortlich gewesen war (+ 11 % gegenüber 2024), ist im vorangegangenen Halbjahr wieder einer weitgehend abwartenden Haltung gewichen. Aufgrund des Irankriegs und der dadurch ausgelösten Steigerungen bei Öl-, Gas- und Rohstoffpreisen sowie des zögerlichen Einsetzens einer konjunkturellen Erholung sehen viele Büromieter nach wie vor von Neuanmietungen oder gar Kapazitätserweiterungen ab. Flexiblere Arbeitsformen (New Work) und die Nutzung des Homeoffice veranlassen manche Arbeitgeber dazu, ihre Büroflächen sogar zu reduzieren. Diese Faktoren waren dafür verantwortlich, dass sich die Büromärkte an der überwiegenden Mehrzahl der DIP-Standorte in schwächerer Form zeigten:
Deutlichere Umsatzverluste erlitten Leipzig (- 17 %), Hannover (- 20 %), Stuttgart (- 22 %), Magdeburg (- 25 %) und Essen (- 29 %).
Die durchschnittliche gewichtete Spitzenmiete in den 15 analysierten DIP-Büromärkten legte im Jahresvergleich um 4,7 % zu und erreichte zum Ende des ersten Halbjahres 2026 rd. EUR 31,79/m² (Juni 2025: ca. EUR 30,35/m²). Treiber dieser Entwicklung ist der „flight to quality“ – die Nachfrage nach hochwertigen, ESG-konformen und New-Work-geeigneten Büroflächen, für die das Angebot weiterhin begrenzt ist, während nicht mehr zeitgemäße Flächen von wachsenden Leerständen betroffen sind. Mit EUR 60,00/m² bleibt München der teuerste Büromarkt Deutschlands und weist mit 7,1 % zugleich auch den höchsten Preisanstieg auf. Danach folgt Frankfurt mit EUR 55,00/m² (+ 6,8 %); auf den Rängen drei und vier Berlin (EUR 46,50/m²; + 3,3 %) und Düsseldorf (EUR 46,00/m²; + 2,2 %).
Auch das durchschnittliche Mietniveau für Büroflächen in zentralen Lagen verzeichnete einen Anstieg: In den Citylagen der analysierten Märkte stiegen die Durchschnittsmieten binnen Jahresfrist um 2,5 % auf EUR 19,71/m².