

Deutsche Cluster Berlin-Potsdam und München sind im Europavergleich gut aufgestellt
Künstliche Intelligenz (KI) verändert das Design, die Funktion und den Bedarf an Laborräumen in den Biowissenschaften grundlegend und treibt die Nachfrage nach Einrichtungen der nächsten Generation voran. Der Trend geht dahin, traditionelle Nasslabore mit Umgebungen zu verbinden, die für die digitale Forschung und Entwicklung geeignet sind, wie der „EMEA Life Sciences Cluster Report 2025“ von JLL analysiert.
Der Bericht beleuchtet, dass KI den Wandel in Life-Science-Immobilien vorantreibt. Die Laborräume müssen sich weiterentwickeln, um hybride Forschungsmodelle zu ermöglichen. Dies wiederum erfordert das Vorhandensein flexibler Einheiten, die Nasslabore (für biotechnologische Experimente) und Trockenlabore (für mechanische Versuche) und direkt angeschlossene Büros für Datenanalysen und Rechenarbeiten nahtlos integrieren. Die Entwicklung spiegelt die wachsende Konvergenz von Biotechnologie und Datenwissenschaft wider, da KI die Hoffnung befeuert, dass Medizin künftig deutlich schneller und günstiger entwickelt werden kann.
Rekordinvestmentvolumen zum Jahresauftakt 2025
Dieser Wandel wird durch Rekordinvestitionen vorangetrieben. Im Jahr 2024 gab es europaweit 100 Deals mit mehr als 500 Millionen US-Dollar, die von Venture Capital (VC) in auf KI spezialisierte Life-Science-Unternehmen investiert wurden. Die Dynamik setzt sich auch 2025 fort: Die Gesamtinvestitionen in europäische Life-Science-VCs erreichten im ersten Quartal 3,8 Milliarden Euro – die höchste Summe, die jemals im ersten Quartal für den gesamten Life-Science-Sektor verzeichnet wurde.
Alexander Nuyken, EMEA Head of Life Sciences bei JLL, sagt: „Der Immobilienmarkt für Biowissenschaften steht vor einer erheblichen, langfristigen Expansion, die durch die zunehmende Rolle von KI bei der Laboreffizienz und der Wirkstoffforschung angetrieben wird. KI ist nicht mehr nur ein Werkzeug. Es ist ein Katalysator für eine neue Art von Labor – eines, das von Natur aus digitaler, kollaborativer und anpassungsfähiger ist.“
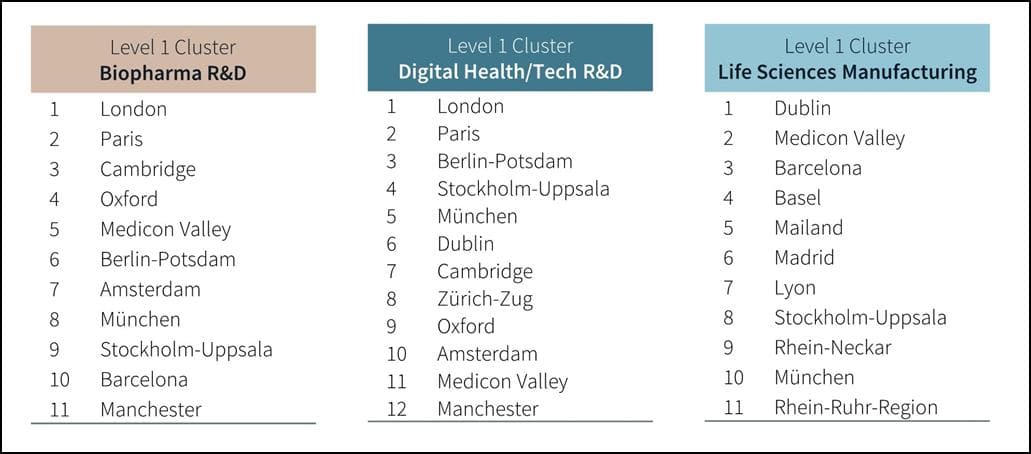
Life-Science-Unternehmen werden oft in geografischen Clustern zusammengefasst, um ihnen den Zugang zu Forschungseinrichtungen, Talenten und anderen unterstützenden Unternehmen zu ermöglichen. Der Bericht analysiert diese Cluster und stellt fest, dass sie in drei Schlüsselbereiche unterteilt werden können:
• Biopharma F&E (Top-Cluster: Goldenes Dreieck in Großbritannien und Paris)
• Digital Health/Tech F&E (Top-Cluster: London und Berlin)
• Pharmazeutische Herstellung (Top-Cluster: Dublin und Medicon Valley)
Stockholm-Uppsala, Medicon Valley und München sind die einzigen Cluster, die in allen Kategorien an der Spitze rangieren und komplett ausgewogene Ökosysteme aufweisen. Diese Ergebnisse zeigen, wie sich der Immobilienbedarf je nach Spezialisierung erheblich unterscheidet – von laborintensiven Biopharma-Räumen bis hin zu technologiefreundlichen Büros für die digitale Gesundheit.
Die steigende Nachfrage nach modernen, technologiegestützten Laboren und die Tatsache, dass sich die Nachfrage oft auf diese Cluster konzentriert, führen zu einem Mangel an geeigneten Immobilien in der gesamten EMEA-Region. Die privaten Laborbestände in Berlin, Paris und London sind nach wie vor knapp, obwohl die Pipelines den Bestand in den nächsten fünf Jahren verdoppeln könnten. Die im Bau befindlichen Projekte an sechs großen europäischen Drehkreuzen machen über 27 Prozent des bestehenden Angebots aus.