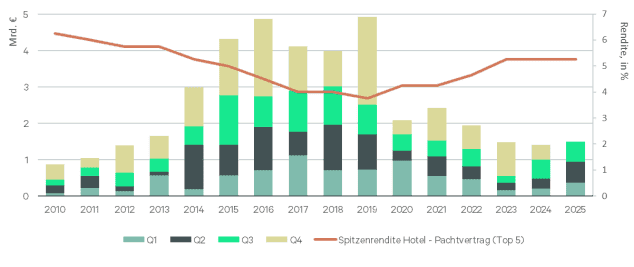
Finanzierungsvolumen der vdp-Mitglieder erhöht sich auf 39,8 Mrd. Euro
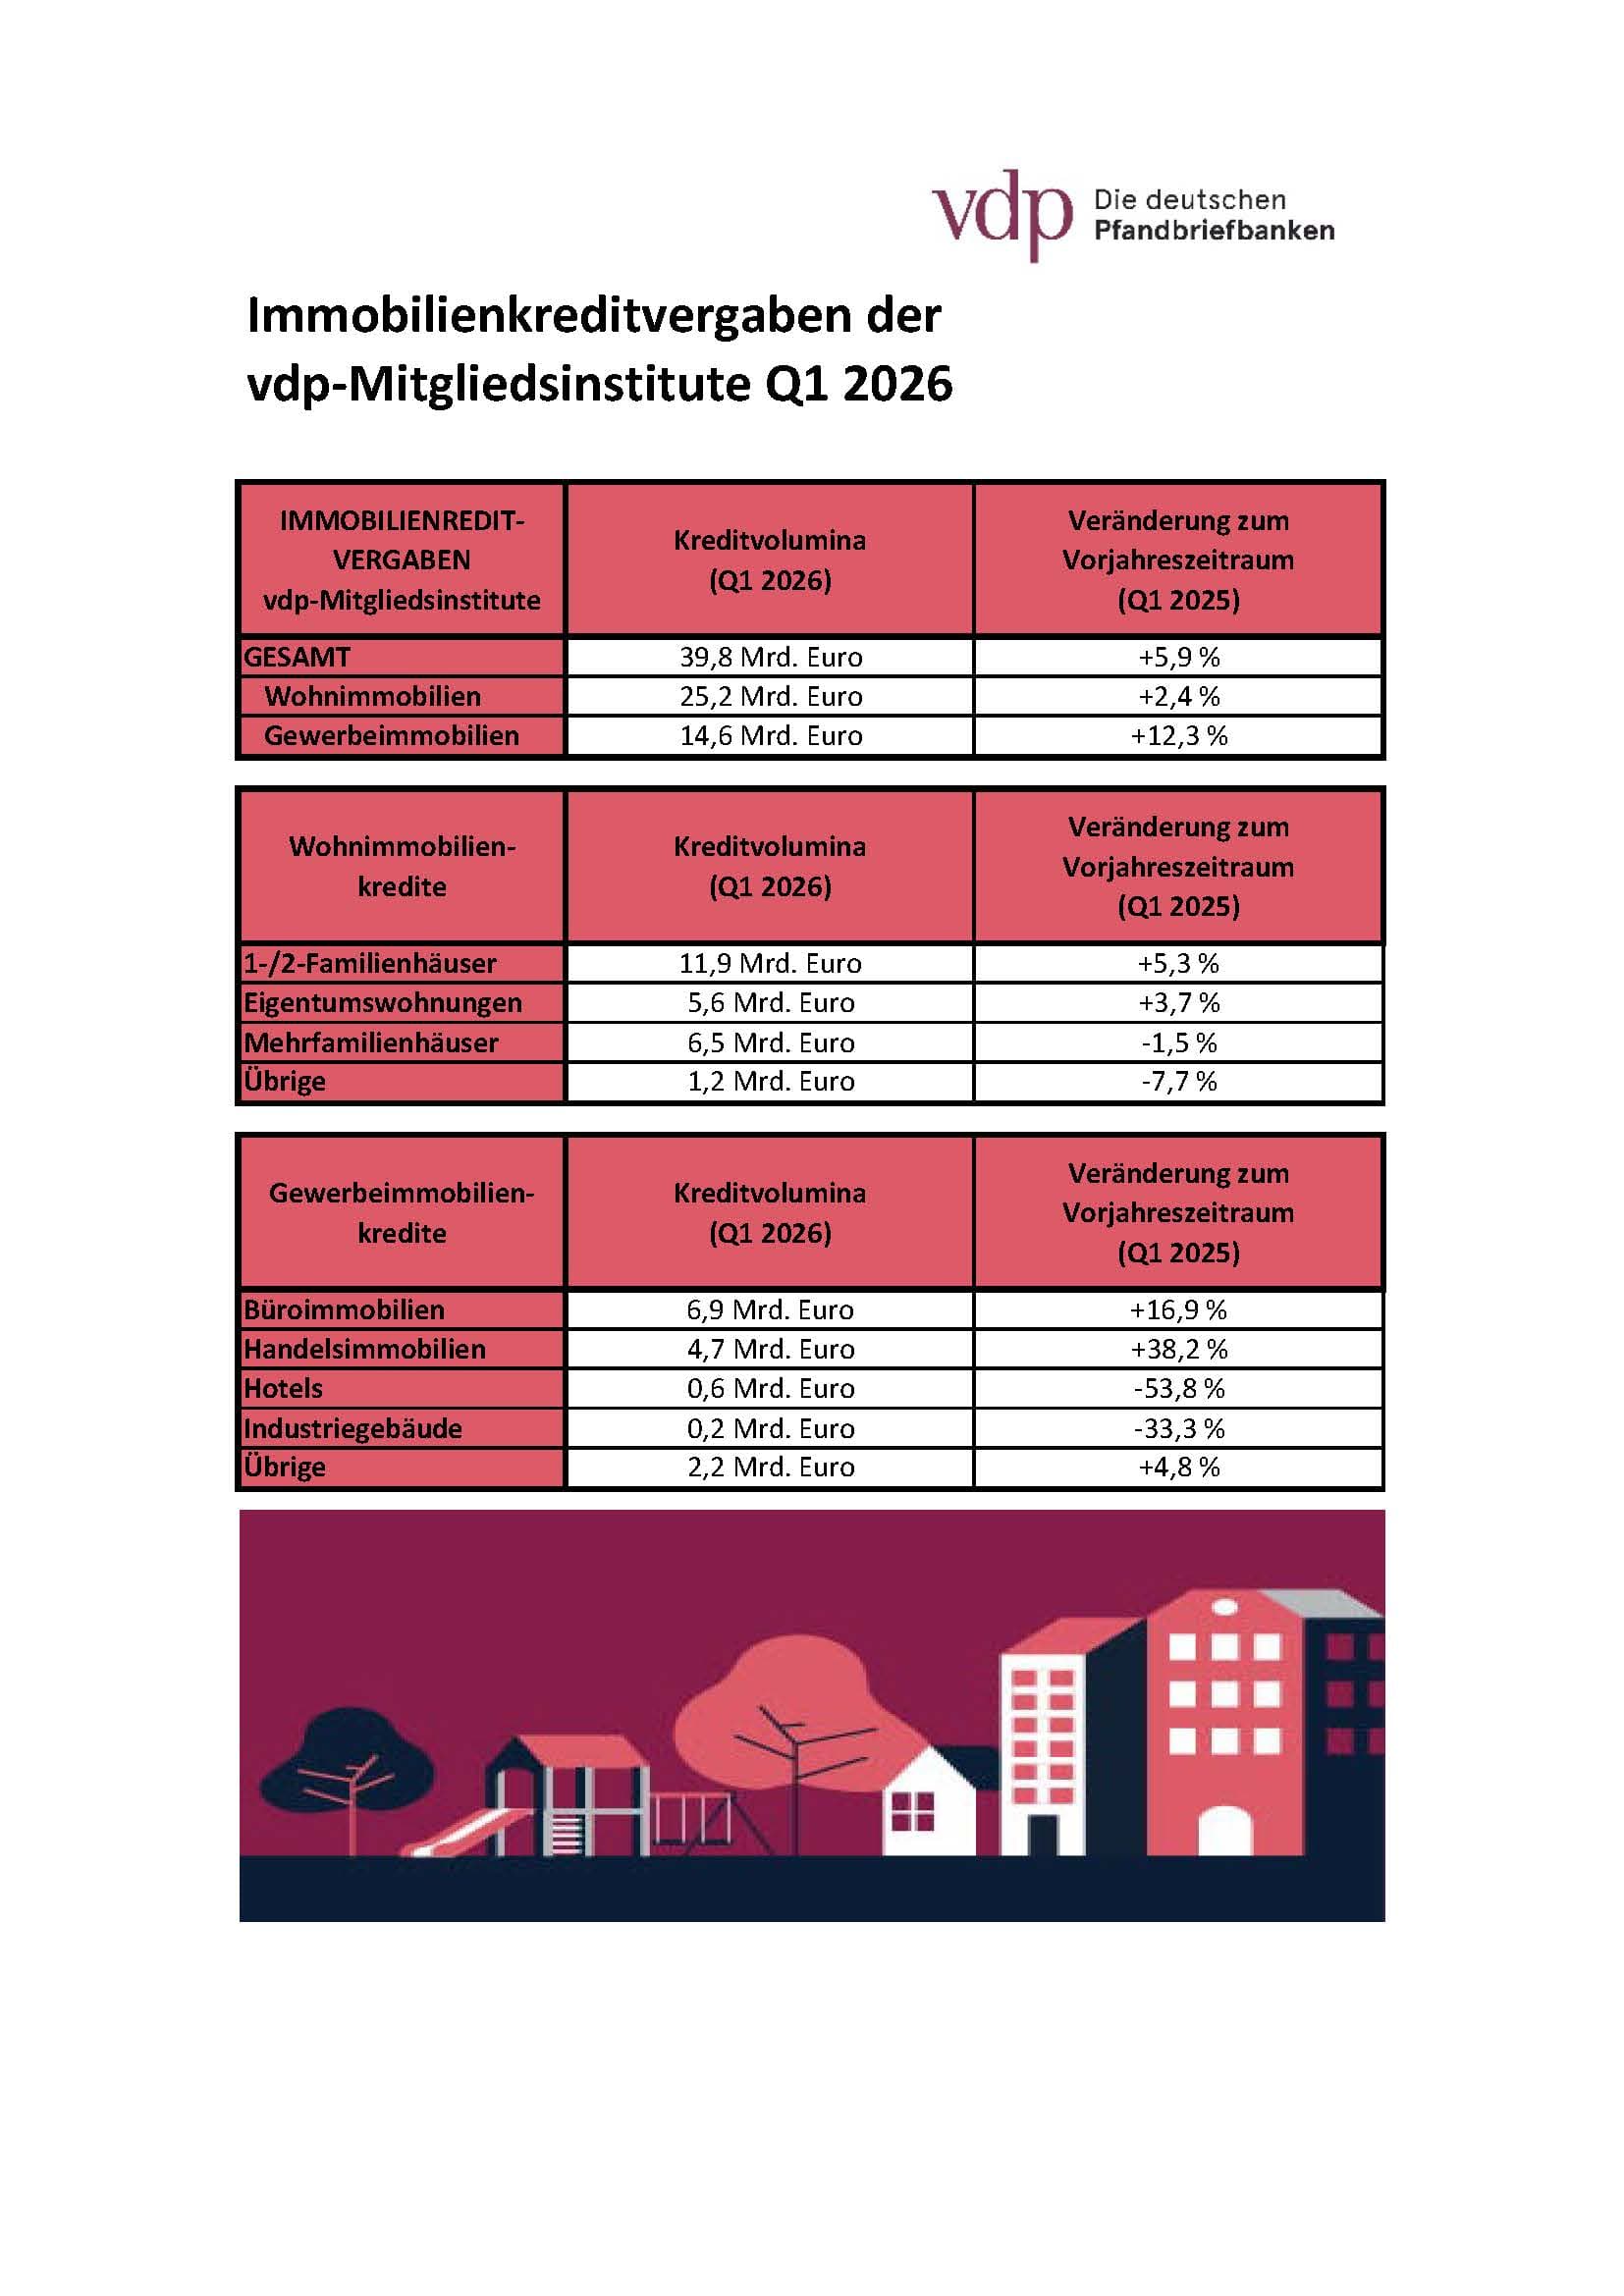
Die im Verband deutscher Pfandbriefbanken (vdp) zusammengeschlossenen Institute reichten von Januar bis März dieses Jahres Immobiliendarlehen im Volumen von 39,8 Mrd. Euro aus. Gegenüber dem Vorjahresquartal 2025 belief sich der Anstieg auf 5,9 % (Q1 2025: 37,6 Mrd. Euro). Auch im Vergleich mit dem direkten Vorquartal stand ein Plus in Höhe von 4,2 % zu Buche (Q4 2025: 38,2 Mrd. Euro).
Den größeren Anteil des Immobilienfinanzierungsvolumens machten im Berichtsquartal erneut die Wohnimmobiliendarlehen aus: Ihr Neugeschäft summierte sich auf 25,2 Mrd. Euro, ein Zuwachs um 2,4 % im Vergleich zum Vorjahreswert (Q1 2025: 24,6 Mrd. Euro). Etwas dynamischer – mit einer Wachstumsrate von 12,3 %, jedoch ausgehend von einem im langfristigen Vergleich niedrigen Niveau – entwickelte sich das Volumen an neuen Darlehen für Gewerbeimmobilien. Es erreichte einen Wert von 14,6 Mrd. Euro (Q1 2025: 13,0 Mrd. Euro).
vdp nimmt Stellung zur Sorge der BaFin über LTV-Kennziffern bei WIFSta
„Von der Bundesbank ermittelte Loan-to-Value-Kennziffern bei der WIFSta überzeichnen das tatsächliche Risiko.“
Jens Tolckmitt
„Zu Beginn des Jahres 2026 befand sich der Immobilienfinanzierungsmarkt weiter im leichten Aufschwung. Allerdings werden sich mögliche Auswirkungen des Iran-Kriegs auf das Finanzierungsgeschäft erst im zweiten Quartal zeigen“, erläuterte vdp-Hauptgeschäftsführer Jens Tolckmitt. Er nahm zudem Bezug auf die jüngsten Aussagen der BaFin, die mit Blick auf die Ergebnisse der Datenerhebung über Wohnimmobilienfinanzierungen (WIFSta) der Bundesbank für das vierte Quartal 2025 von erhöhten Risiken in der Immobilienfinanzierung gesprochen hatte. „Die ermittelten Loan-to-Value-Kennziffern (LTV) bei der WIFSta überzeichnen das tatsächliche Risiko. Denn ein WIFSta-LTV bezieht sich nur auf das zu finanzierende Objekt – zusätzliche Sicherheiten, die Kreditnehmer stellen, wenn die zu finanzierende Immobilie als Sicherheit nicht ausreicht, werden dabei nicht berücksichtigt.“ Außerdem ginge eine hohe LTV grundsätzlich mit einer hohen Bonität des Kunden einher. Dies bedeute, die Ausfallwahrscheinlichkeit sei in diesen Fällen gering.