Das vierte Quartal 2025 verlief trotz einiger wirtschaftlicher Herausforderungen relativ stabil. Die Zollunsicherheit nahm ab, die Anleiherenditen blieben zwar erhöht, aber kontrolliert, und während sich der Krieg in der Ukraine fortsetzt, gilt in Gaza eine offizielle Waffenruhe. Die französische Regierung hielt durch, ohne einen Haushalt zu verabschieden, und der britische Haushalt wurde öffentlich und in der Wirtschaft gut aufgenommen.
Eher bescheiden verlief die wirtschaftliche Entwicklung. Zwar wurde eine Rezession vermieden, doch das Wachstum blieb gering. Die EU-Industrieproduktion stieg im Dezember im Jahresvergleich um 2,2 Prozent, wobei die deutsche Produktion den Tiefpunkt durchschritt und zu einem positiven Wachstum zurückkehrte. Frankreichs Wirtschaft entwickelte sich im gesamten zweiten Halbjahr positiv, während Großbritannien im November eine industrielle Erholung verzeichnete.
Die Einkaufsmanagerindizes (PMI) im verarbeitenden Gewerbe deuteten auf geringe Veränderungen gegenüber den Vormonaten hin. Dagegen büßten die Dienstleistungen in den großen Volkswirtschaften leicht an Dynamik ein. Folglich verlangsamte sich das BIP-Wachstum der Eurozone im vierten Quartal auf 0,2 Prozent im Vergleich zu 0,3 Prozent im dritten Quartal, beeinflusst durch ein schwächeres französisches Wachstum und die deutsche Stagnation.
Die Europäische Zentralbank (EZB) hält seit Juni die Kurspolitik bei. Auch künftig wird kaum mit einer Veränderung des Zinsniveaus gerechnet. Die Inflationsrate in der Eurozone erreichte im Dezember das Ziel von zwei Prozent und wird voraussichtlich das ganze Jahr 2026 nahe diesem Ziel bleiben.
„Niedrige Leitzinsen, eingedämmte Inflation und steigende Haushaltsausgabenpositionen 2026 sprechen für eine leichte bis gute wirtschaftliche Entwicklung, obwohl die US-Handels- und Sicherheitspolitik wesentliche Risiken darstellt“, analysiert Hela Hinrichs, Senior Director Research & Strategy JLL EMEA, die wirtschaftlichen Perspektiven.
Bürospitzenmieten: Nur in knapp der Hälfte der Metropolen dreht sich die Preisschraube
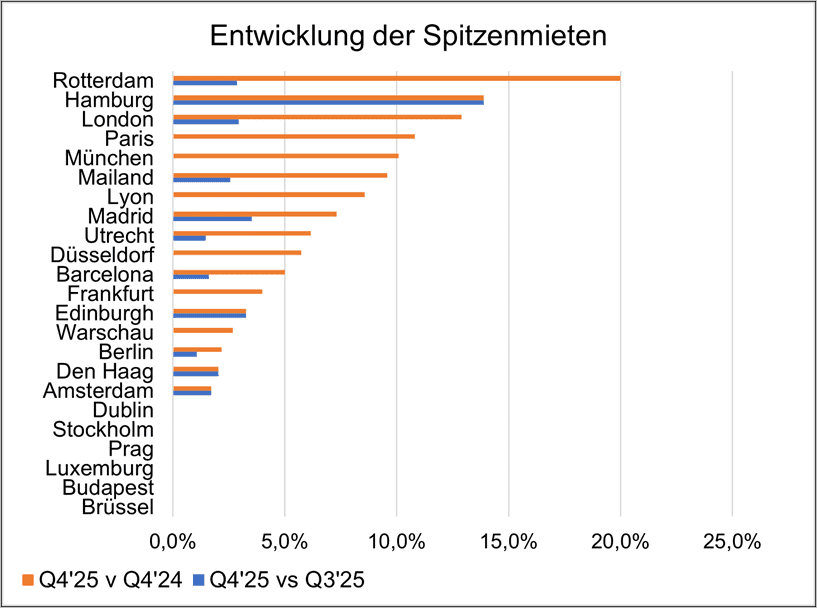
Die europäischen Bürospitzenmieten stiegen im vierten Quartal 2025 um 7,4 Prozent im Jahresvergleich sowie um 1,7 Prozent im Vergleich zum Vorquartal und blieben damit über dem Zehnjahresmittelwert.
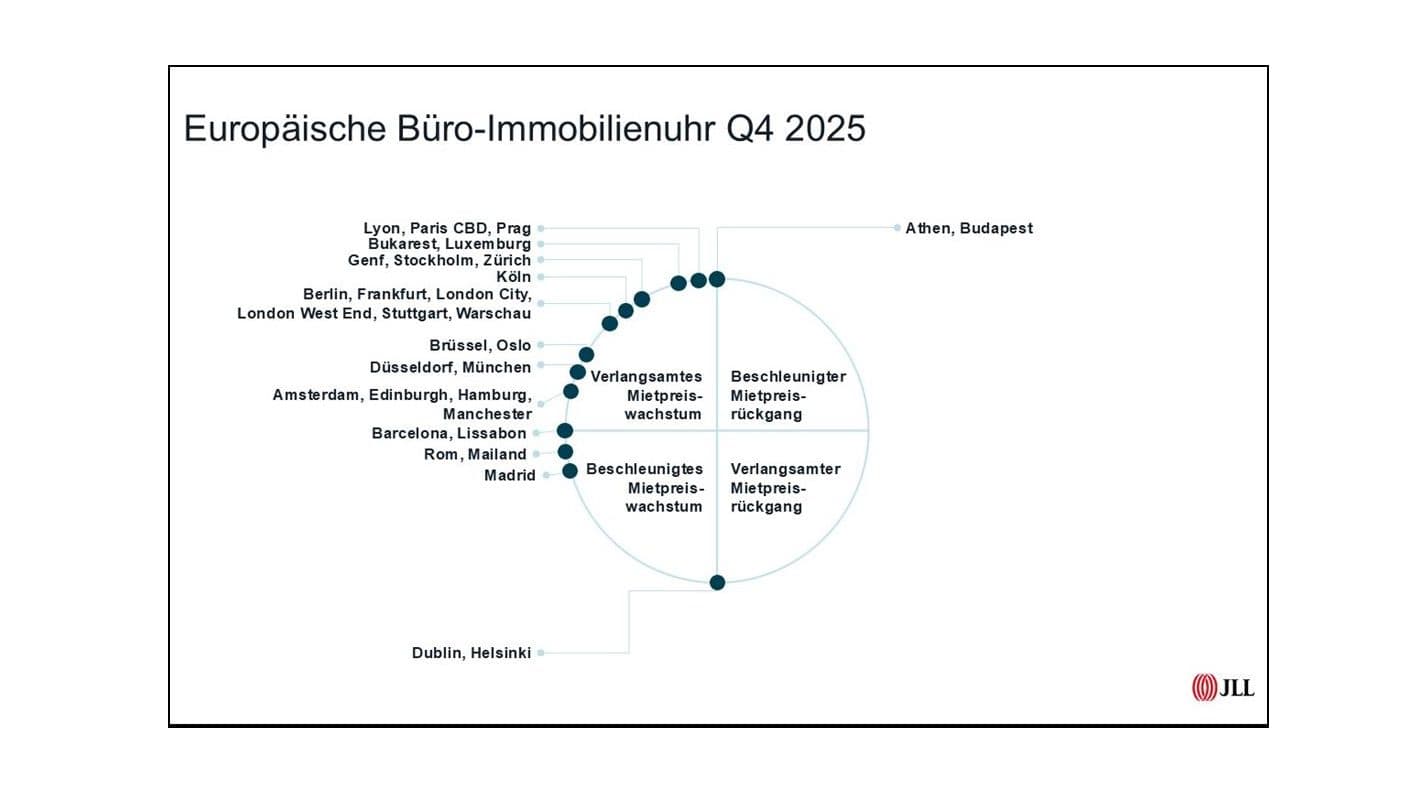
Wie erwartet, spielen die gestiegenen Mieten zunehmend eine Rolle bei der Standortentscheidung und motivieren Nutzer, auch Flächen außerhalb der zentralen Toplagen in Betracht zu ziehen. Daher wird sich das Mietwachstum voraussichtlich von den Spitzenbüroflächen in zentralen Lagen ausdehnen, da der Wettbewerb in den A-Lagen zunimmt. „Das Pariser Geschäftszentrum ist dafür ein gutes Beispiel. „Der Markt hat Rekordmieten erreicht und es wird erwartet, dass das Wachstum zum Jahresende 2026 abflacht oder sich sogar möglicherweise ins Negative dreht“, sagt Hinrichs.
Mietsteigerungen wurden in elf der 23 Indexmärkte beobachtet, darunter Hamburg (plus 13,9 Prozent im Vergleich zum Vorquartal), Madrid (plus 3,5 Prozent), Edinburgh (plus 3,3 Prozent), London (plus 2,9 Prozent) und Rotterdam (plus 2,9 Prozent). Die übrigen zwölf Märkte verzeichneten im vierten Quartal kein Mietwachstum.