Der wesentliche Performancetreiber: Wie stark der Zins den Total Return geprägt hat
Der Total Return einer Immobilieninvestition setzt sich aus drei Komponenten zusammen: dem Income Return (laufende Cashflows), dem Rental Growth (Mietwachstum über die Haltedauer) und dem Yield Shift (Veränderung der Cap Rate – also der marktgetriebene Bewertungseffekt). Während die ersten beiden Komponenten operativ beeinflusst werden können, ist der Yield Shift weitgehend exogen – er reflektiert die Veränderung des Zinsumfelds und der Risikoprämien.
2013 – 2021: Die Ära der Yield-Kompression
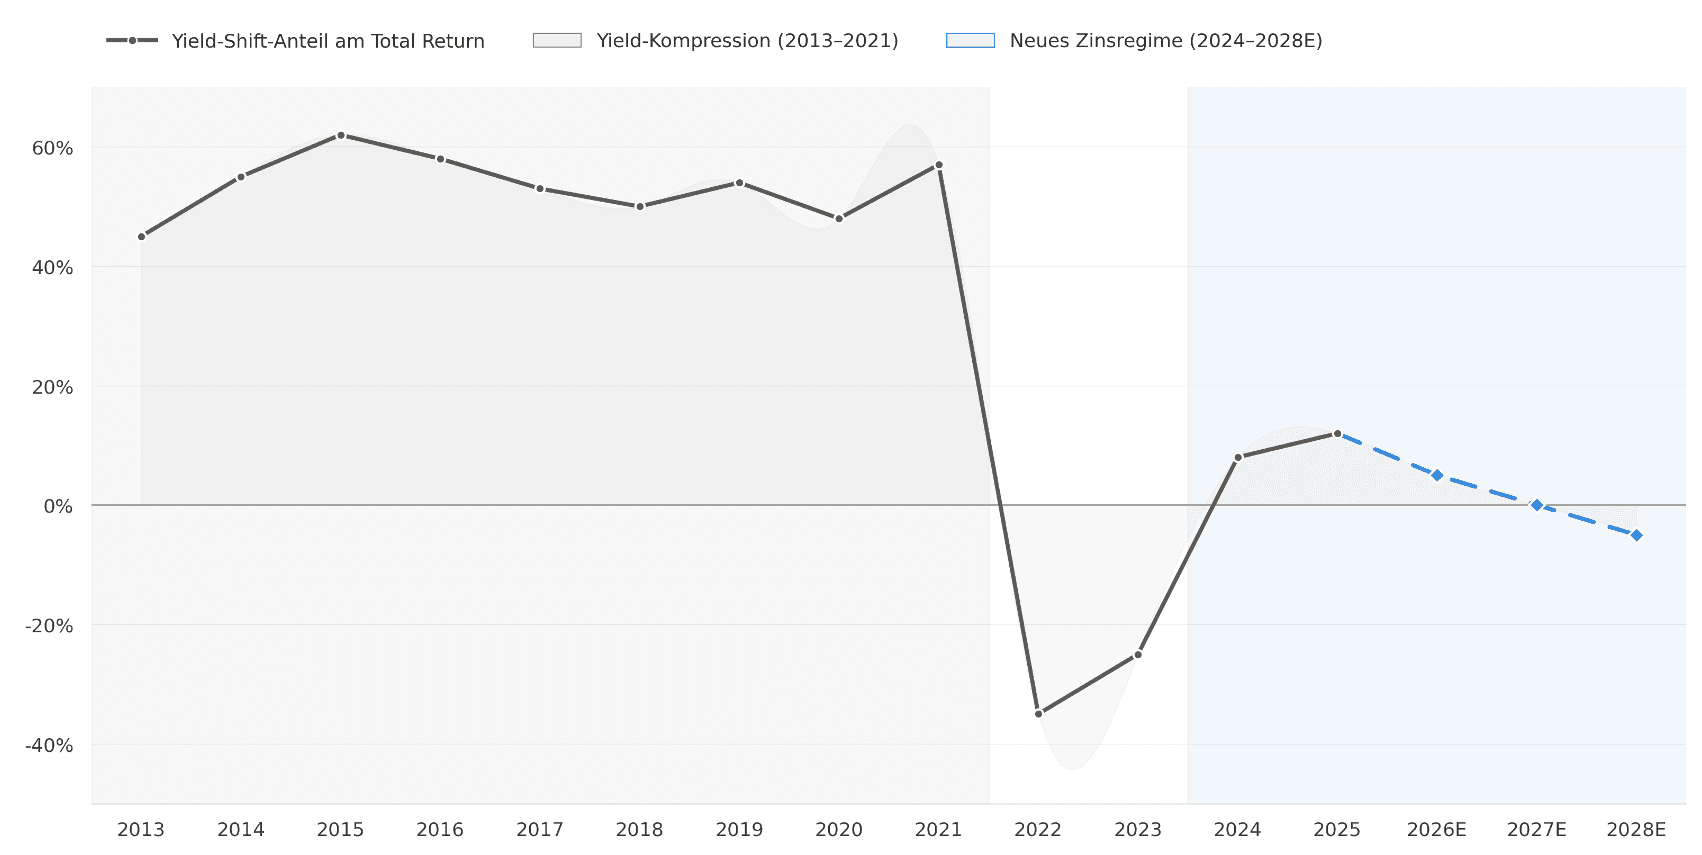
In der Niedrigzinsphase von 2013 bis 2021 war der Yield-Shift (nutzungsartübergreifend) für ca. ⌀ 50 bis 60 Prozent des Total Returns bei deutschen Gewerbeimmobilien verantwortlich. Der Income Return lag über diesen Zeitraum relativ stabil bei ⌀ 3,5 bis 4,5 Prozent p.a., das Mietwachstum trug ⌀ 1,0 bis 1,5 Prozent p.a. bei.
Diese Kompression war kein Ergebnis besseren Asset Managements – sie war eine Funktion des geldpolitischen Umfelds. Sinkende Leitzinsen, quantitative Lockerung und ein Mangel an Anlagealternativen drückten die Diskontierungssätze systematisch nach unten und trieben damit die Bewertungen nach oben. In der Praxis bedeutete das: Viele Investoren erzielten zweistellige Total Returns, von denen der größere Teil nicht aus operativer Wertschöpfung stammte, sondern aus einem kapitalmarktgetriebenen Bewertungseffekt.
2026 und darüber hinaus: Das Ende des Kapitalmarktrückenwinds
Für die kommenden Jahre deutet die Datenlage auf einen fundamentalen Zinsstrukturwechsel hin. Der Yield-Shift dürfte künftig nur noch 0 bis 15 Prozent des Total Returns erklären – oder sogar negativ ausfallen, sollte die Laufzeitprämie weiter steigen oder die Refinanzierungsbedingungen sich verschärfen.
Konkret bedeutet das für ein durchschnittliches Core-Investment (nutzungsartübergreifend) in Deutschland:
- Income Return: 4,5 bis 5,5 Prozent – höher als in der Niedrigzinsphase, da die Einstandsrenditen gestiegen sind.
- Rental Growth: 1,0 bis 1,5 Prozent – ähnlich wie zuvor, gestützt durch begrenzte Neubauaktivität, aber gebremst durch schwaches Wirtschaftswachstum. Bei anhaltend erhöhter Inflation können VPI-indexierte Mietverträge diesen Wert auf 2,0 bis 2,5 Prozent heben. Allerdings ist dieser Effekt nicht isoliert zu betrachten: Höhere Inflation ist zugleich ein Treiber für höhere Zinsen – und damit für einen potenziell negativen Yield Shift, der den Mietgewinn auf der Bewertungsseite wieder kompensieren kann.
- Yield-Shift: Nahe null bis leicht negativ – keine strukturelle Kompression mehr erwartbar. Im Gegenteil: steigende Staatsanleiheemissionen - insbesondere in Deutschland durch das Infrastrukturpaket – sprechen eher für eine erhöhte Laufzeitprämie.
In der strategischen Konsequenz bedeutet dies für Investoren: Wer in einem Umfeld ohne kapitalmarktgetriebenen Rückenwind investiert, sollte die Zinskurve als aktiven Bewertungsparameter berücksichtigen – in der Finanzierung, der Diskontierung und der Exit-Planung.