Unter Akteure lassen sich u.a. Projektentwickler und Betreiber von Ladeparks, Hersteller von technischem Equipment, Netzbetreiber, aber auch Eigenkapitalgeber aus dem institutionellen Investorenumfeld subsumieren.
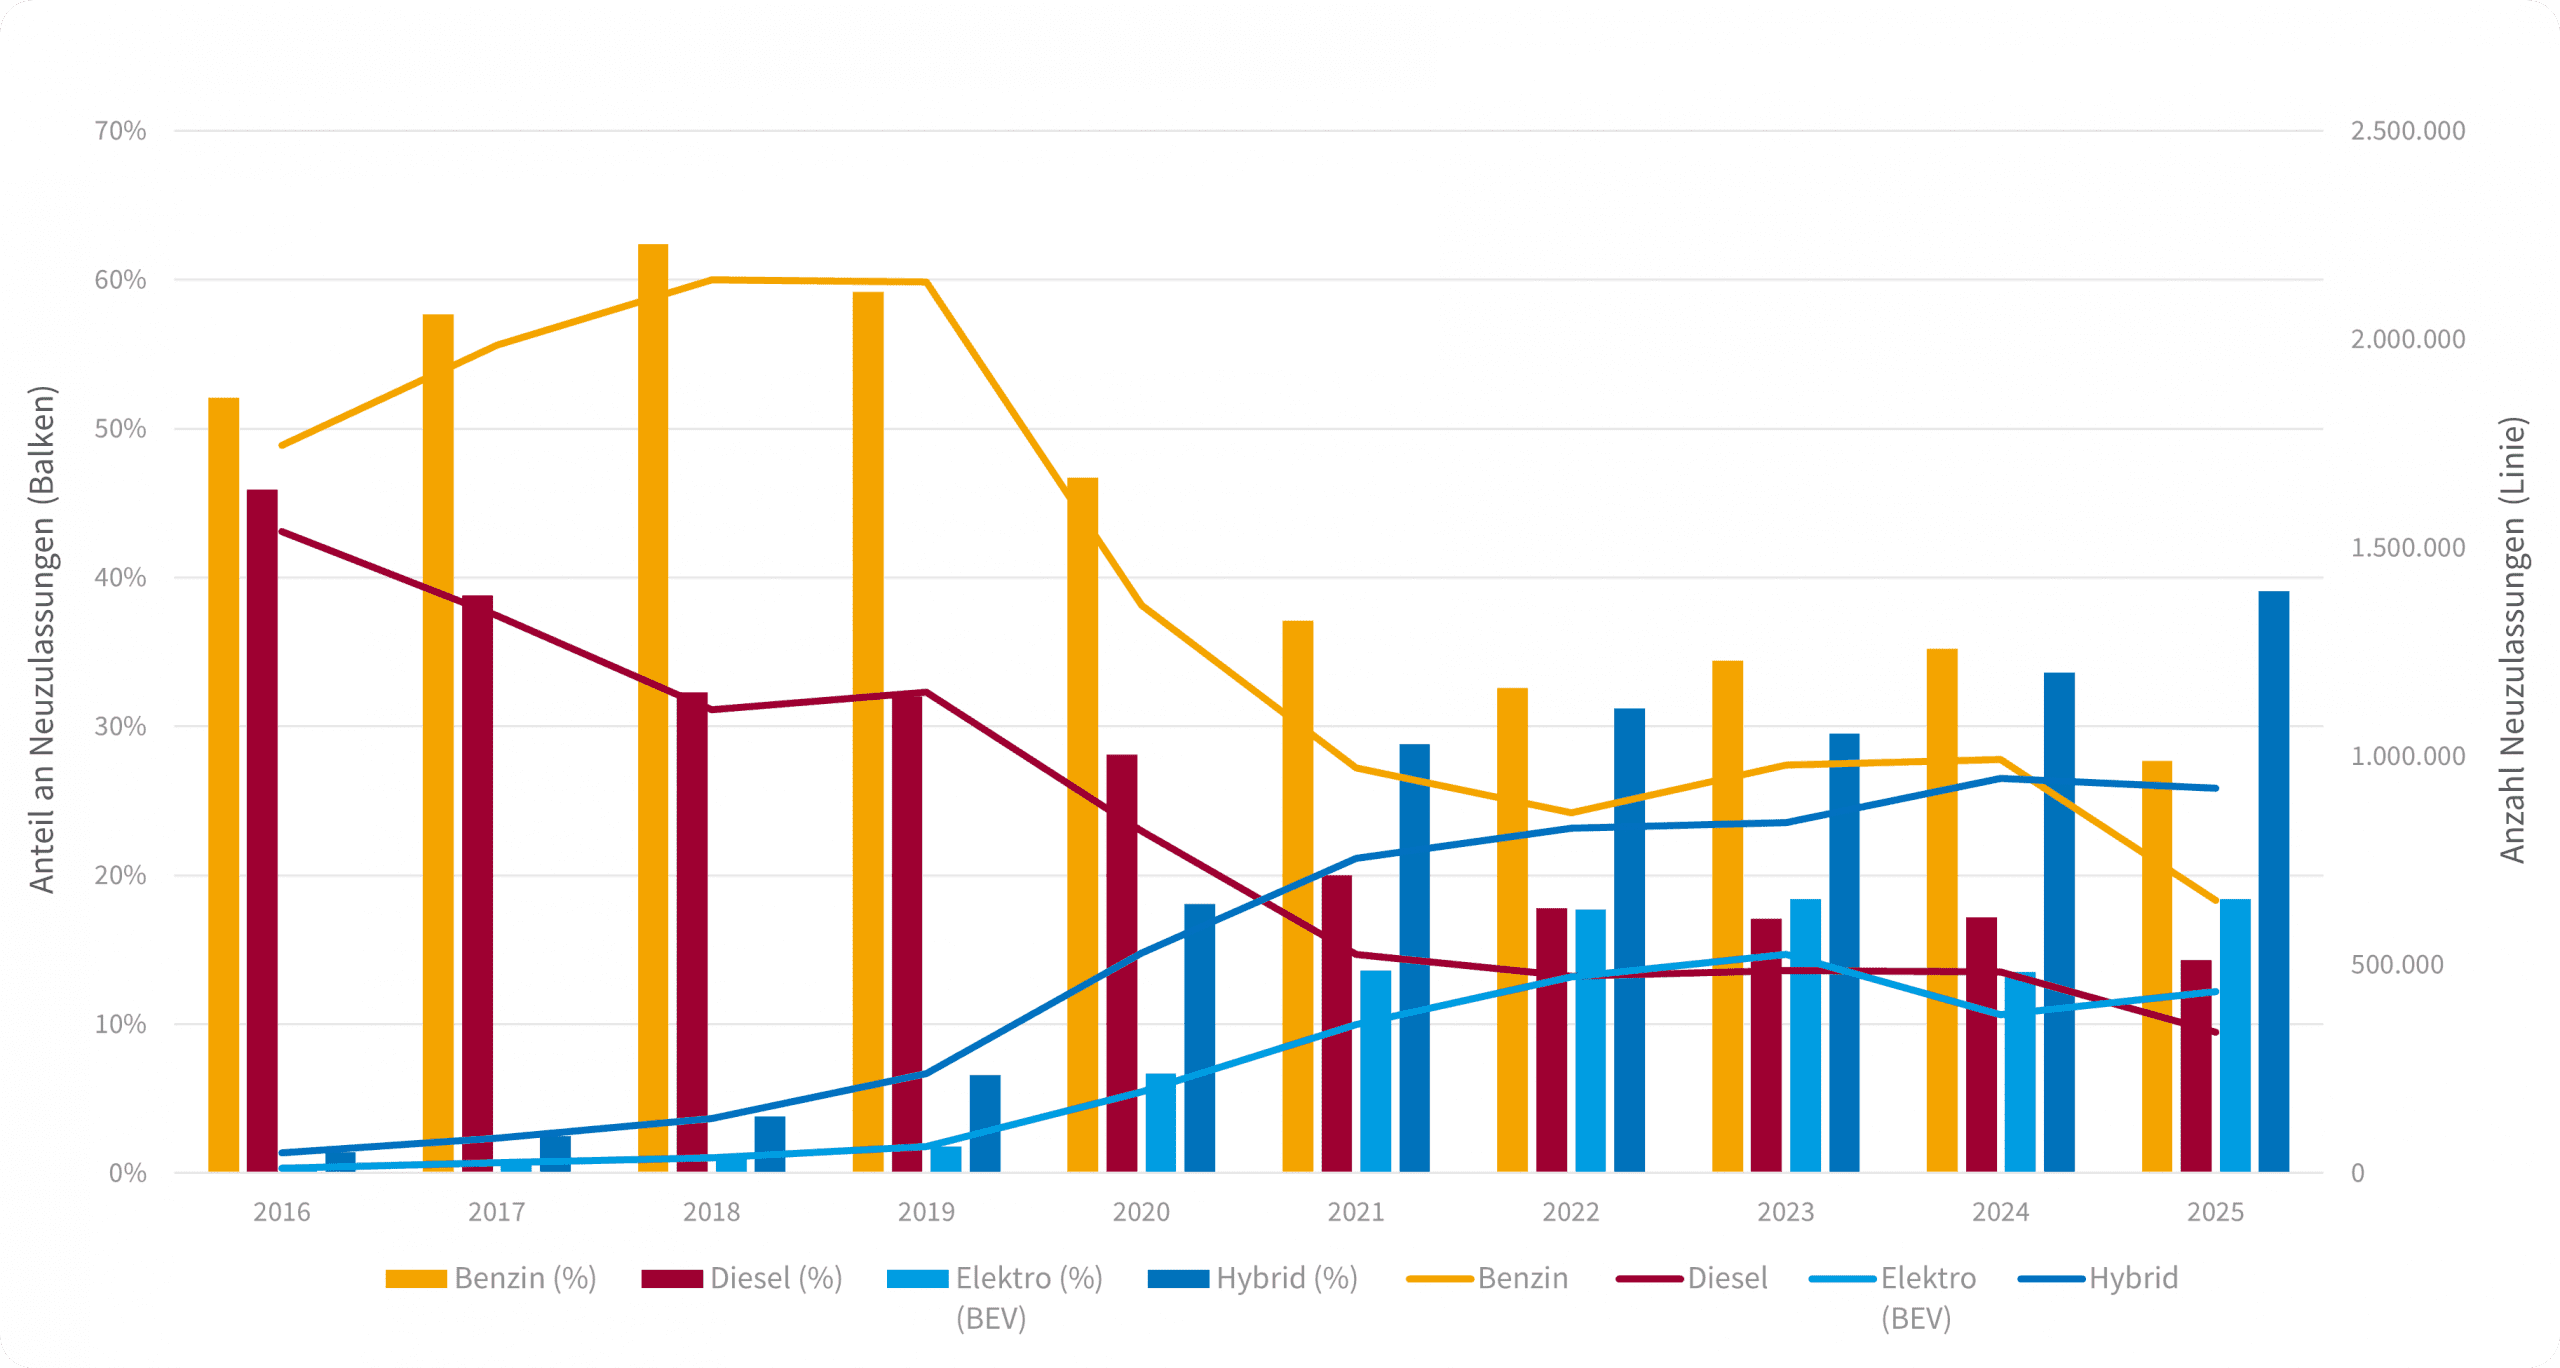
Tendenziell wurden in Deutschland in den letzten Jahren weniger neue Personenkraftwagen (Pkw) zugelassen. Das hat komplexe Hintergründe, bei denen u.a. coronabedingte Lieferengpässe und Konjunkturdellen eine Rolle spielen. Waren es 2019 noch ca. 3,61 Mio. Neuzulassungen, so lag der Wert 2024 bei ca. 2,82 Mio. Die Anzahl der vollelektrischen Pkw (BEV) ist stetig gestiegen und repräsentiert mit ca. 440.000 Neuzulassungen im Zeitraum von Anfang bis Ende Oktober 2025 einen Anteil von 18,4% an allen Neuzulassungen. Dominierende Klasse im gleichen Zeitraum sind Hybridantriebe mit einem Anteil von ca. 39%. Der Anteil von Plug-Hydriden ist hierbei sehr gering und somit auch die Bedeutung für die Nachfrage im öffentlichen Ladenetz.
Der Anteil von BEVs wird künftig voraussichtlich zunehmen. Die Automobilindustrie entwickelt leistungsfähigere und alltagstauglichere Automobile, die bei den kritischen Erfolgsfaktoren a) Ladezeit, b) Reichweite und c) Anschaffungskosten im Vergleich zu früheren Produkten stark aufgeholt haben.
Zu den technologischen Fortschritten vieler Hersteller gehört die Umstellung von 400 Volt- auf 800 Volt-Technologie, was Vorteile in Bezug auf Effizienz und Ladeleistung impliziert. Hersteller forschen bereits an 1.200 Volt-Architekturen mit SiC-Leistungselektronik (Siliziumkarbid) für noch höhere Ladeleistungen und Effizienz. Hier liegt das Ziel bei Ladeleistungen von 350-500 kW und Ladezeiten von 5-10 Minuten für 80% State of Charge (SoC).
Weitere Optimierungspotenziale liegen in der Verwendung anderer Batterie-Zell-Chemien. Derzeit kommen überwiegend Lithium-Eisenphosphat-Batterien (LFP) zum Einsatz. Die Technologie ist günstig, hoch skaliert, sicher, langlebig sowie kobalt- und nickelfrei. Nachteil ist die geringe Energiedichte (130–190 Wh/kg), was zu hohem Gewicht bei beschränkter Reichweite führt. Verschiedene Hersteller arbeiten an der Einführung z.B. von Festkörperbatterien (Solid-State), die deutlich höhere Energiedichten haben (bis 400–500 Wh/kg).
Kurzum: Der fortschreitende technologische Fortschritt ist absehbar und hat auch Implikationen auf die Ladeinfrastruktur: Künftig besteht die Notwendigkeit, sehr leistungsfähige HPC-Lader (High Power Charger, Definition ab 150 kW) im öffentlichen Raum vorzuhalten. Nachfolgend ein theoretisches Beispiel zu den Leistungsunterschieden: Ein 800-Volt-E-Auto mit 80 kWh Batterie lädt von SoC 10% auf 80% an einer 150 kW-Säule in ca. 22 Minuten und einer 300 kW in ca. 11 Minuten.
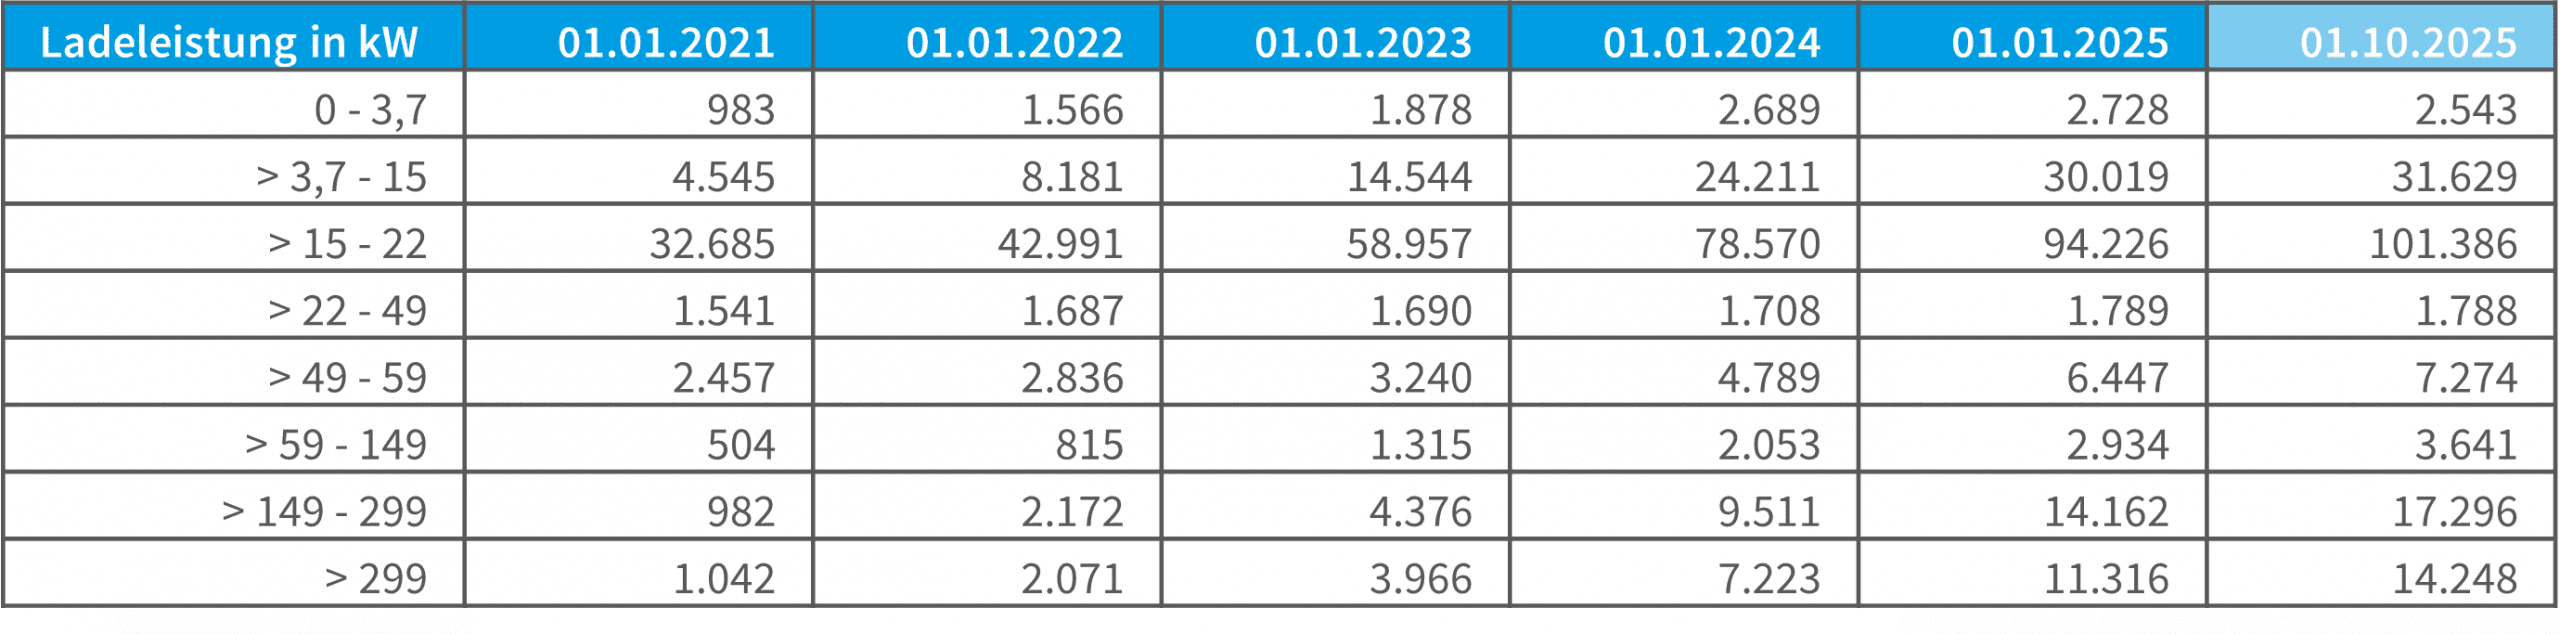
Ein Blick auf den aktuellen Ladepunkte-Ausbaustand zeigt, dass der Ausbau von HPC-Ladern erst in den letzten drei Jahren an Dynamik gewonnen hat. Die Anzahl der Ladepunkte mit Ladeleistungen > 149 kW hat stark zugenommen, wobei vor dem Hintergrund des technologischen Fortschrittes am wichtigsten ist, dass die Leistungsklasse > 299 kW deutlich ausgebaut wird.
Trotz der zu beobachtenden Dynamik stellen sich – je nach Akteurs-Perspektive – folgende Zukunftsfragen:
Aus Nutzersicht:
Aus Sicht von Projektentwicklern, Geldgebern und Betreibern:
Auch singuläre Impulse mit Signalwirkung – wie folgende – können Treiber der BEV-Akzeptanz sein: Ab 2026 dürfen Mitarbeiter des Softwarekonzerns SAP als Dienstwagen nur noch BEV bestellen. Die bisherige Übergangsregelung für Plug-in-Hybride läuft Ende 2025 aus. Mit rund 19.000 Fahrzeugen ist das Unternehmen einer der größten Flottenbetreiber in Deutschland.
Zudem stellt die Bundesregierung in dem kürzlich veröffentlichten „Masterplan Ladeinfrastruktur 2030“ 41 Maßnahmen vor, mit denen der Hochlauf der Elektromobilität in Deutschland begleitet werden soll.
Daher scheint der Entwicklungspfad des Hochlaufes der E-Mobilität bei Pkw in Verbindung mit entsprechender Ladestruktur im Grundsatz „zu stehen“, wenngleich die Geschwindigkeit und der Umfang etwas schwieriger zu prognostizierende Variablen sind.