Wo das Investmentrecht Funktionen trennt, darf das Grunderwerbsteuerrecht sie nicht ohne gesetzliche Grundlage wieder zusammenführen.
Nicht jedes Urteil entscheidet allein über die Frage, die auf seinem Deckblatt steht. So könnte es auch beim Urteil des FG Baden-Württemberg vom 17. Dezember 2025 (5 K 2500/22) sein. Vordergründig geht es um den Wechsel der Verwaltungsgesellschaft eines Luxemburger Fonds Commun de Placement (FCP) und die Frage, ob hierin ein grunderwerbsteuerlich relevanter Anteilsübergang nach § 1 Abs. 3 Nr. 4 GrEStG liegt. Das FG Baden-Württemberg verneint dies. Die eigentliche Bedeutung der Entscheidung dürfte jedoch weit über Luxemburg hinausreichen.
Der Sachverhalt ist schnell erzählt. Im Zuge eines Wechsels der Verwaltungsgesellschaft wurden die umfassenden Verwaltungsbefugnisse über die Beteiligungen an einer doppelstöckigen Gesellschaftsstruktur mit in Deutschland belegenen Immobilien auf eine neue Verwaltungsgesellschaft übertragen. Das Finanzamt sah hierin einen grunderwerbsteuerlich relevanten Übergang der Anteile. Das FG Baden-Württemberg folgte dieser Sichtweise nicht. Übertragen worden seien die Verwaltungsbefugnisse über die Beteiligungen, nicht jedoch die Beteiligungen selbst. Denn die Rechtsinhaberschaft an den Beteiligungen verblieb bei den Anlegern (copropriétaires). Der Tatbestand des § 1 Abs. 3 Nr. 4 GrEStG knüpft jedoch gerade an den Übergang der Anteile an.
An dieser Stelle beginnt die eigentliche Bedeutung des Urteils über den entschiedenen Einzelfall hinaus.
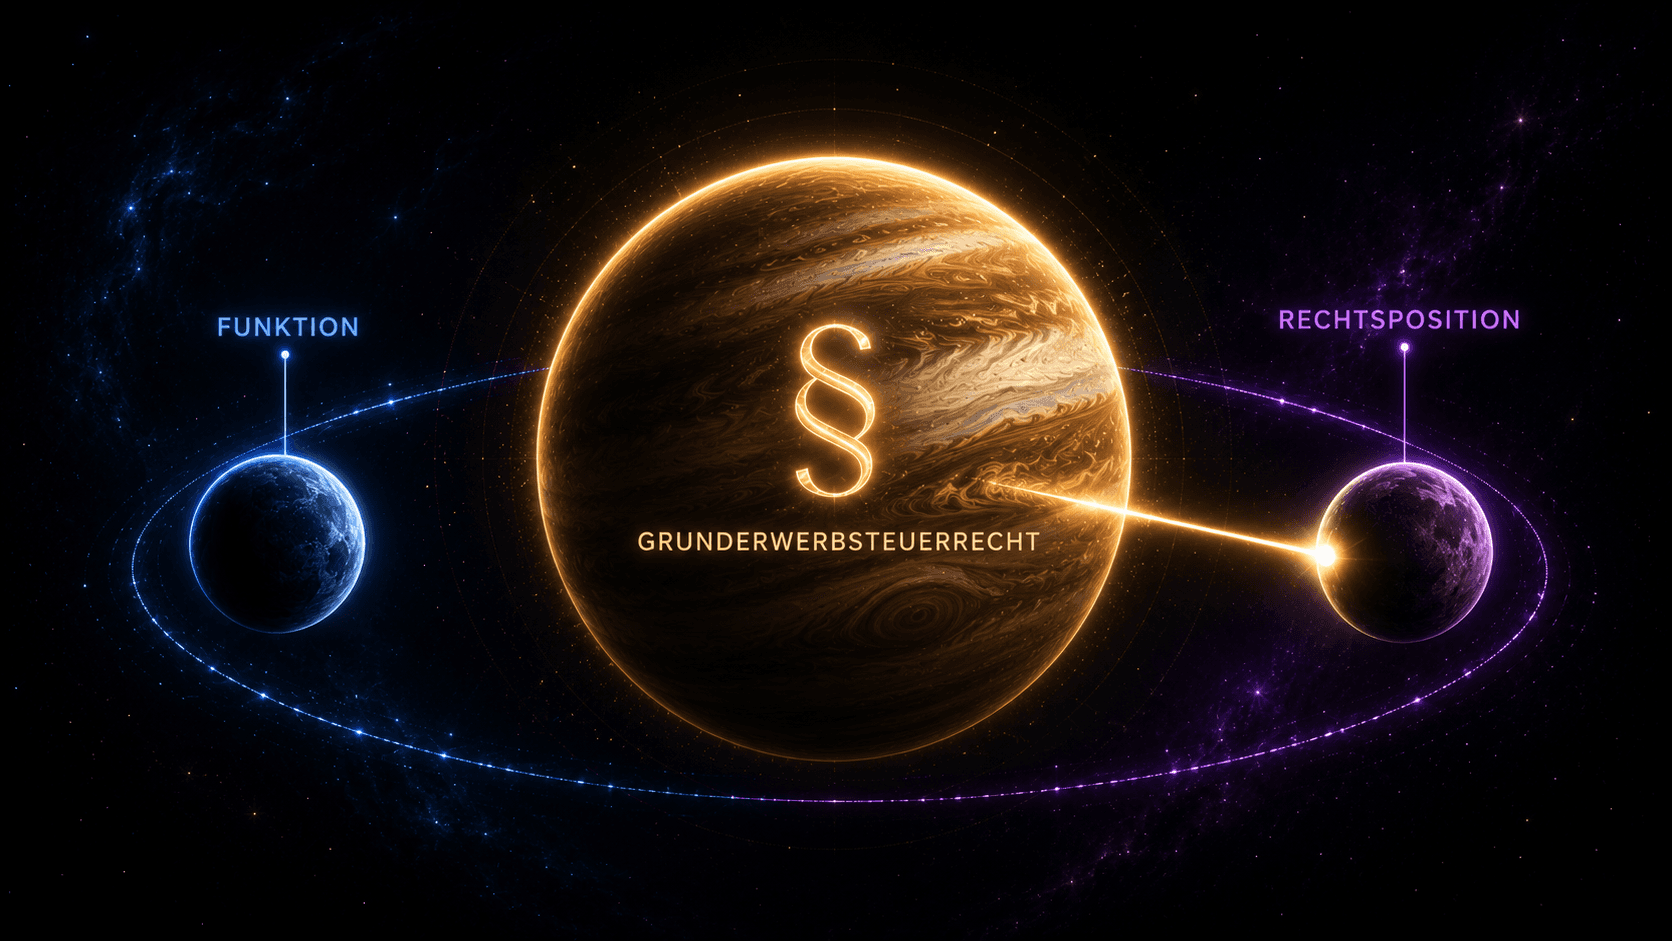
Denn wirtschaftlich erscheint der Wechsel der Verwaltungsgesellschaft durchaus einschneidend. Der neue AIFM entscheidet über An- und Verkäufe, steuert den Fonds und verantwortet dessen laufende Bewirtschaftung. Die wirtschaftliche Bedeutung der übertragenen Befugnisse steht daher außer Frage. Gleichwohl genügt sie nach Auffassung des Gerichts nicht. Der Grund hierfür ist ebenso einfach wie grundlegend: Das Grunderwerbsteuerrecht besteuert keine Funktionen, sondern knüpft an Rechtspositionen an.
Gerade diese Unterscheidung von Funktion und Rechtsposition macht das Urteil dogmatisch wertvoll. Es trennt konsequent zwischen der weitreichenden Verwaltung eines Vermögens und derjenigen Rechtsposition, an welche der jeweilige grunderwerbsteuerliche Tatbestand anknüpft. Die Übertragung einer Funktion ersetzt danach nicht automatisch den Übergang der gesetzlich vorausgesetzten Rechtsposition.
Ganz neu ist die judikative Befassung mit der Frage vergleichbarer Grundsätzlichkeit nicht. Bereits das FG Köln hatte sich im Jahr 2016 im Zusammenhang mit einem deutschen Miteigentumssondervermögen mit einer vergleichbaren dogmatischen Fragestellung auseinanderzusetzen. Zwar betraf die Entscheidung mit § 1 Abs. 2 GrEStG einen anderen Tatbestand. Dort ging es nicht um einen Anteilsübergang, sondern um die eigentümerähnliche Verwertungsbefugnis der KVG über die im Eigentum der Anleger verbleibenden Liegenschaften. Die als Äquivalent zur Rechtsposition angelegte Verwertungsposition ist zwar ein wirtschaftlich geprägter Tatbestand, muss aber auch mit derjenigen eines Eigentümers vergleichbar sein. Und auch dort ließ das FG Köln allein die mit der Verwaltung des Sondervermögens verbundenen Befugnisse der KVG hierfür nicht genügen. Beide Entscheidungen betreffen unterschiedliche grunderwerbsteuerliche Tatbestände. Gemeinsam ist ihnen jedoch ein zentraler dogmatischer Gedanke: Verwaltungsbefugnisse führen nicht automatisch zu der Rechtsposition, an welche der jeweilige grunderwerbsteuerliche Tatbestand anknüpft.
Die Entscheidung des FG Baden-Württemberg lässt sich deshalb nicht schematisch auf sämtliche Investmentvermögen übertragen. Das deutsche Investmentrecht kennt unterschiedliche Modelle der Vermögenszuordnung. Umso bemerkenswerter ist die Hilfserwägung des Senats, wonach der Luxemburger FCP einem deutschen Investmentvermögen in Vertragsform, dem Sondervermögen in der Miteigentumslösung, vergleichbar wäre. Obwohl das Gericht einen Typenvergleich für seine Entscheidung ausdrücklich nicht für erforderlich hält, stellt es zugleich klar, dass die Anleger (copropriétaires) Träger der Rechtsinhaberschaft bleiben, während der Verwaltungsgesellschaft lediglich die umfassenden Verwaltungs- und Verfügungsbefugnisse zukommen. Damit bestätigt das Urteil einen Grundgedanken des Investmentrechts: Wo Rechtsinhaberschaft und Verwaltungsbefugnis gesetzlich auseinanderfallen, darf diese Trennung nicht ohne Weiteres grunderwerbsteuerlich eingeebnet werden.
📌 Fazit:
Das Urteil des FG Baden-Württemberg reicht über den Luxemburger Einzelfall hinaus. Es erinnert daran, dass das Investmentrecht bewusst zwischen Rechtsinhaberschaft und Verwaltungsbefugnis unterscheidet. Wo der Gesetzgeber diese Trennung geschaffen hat, darf sie das Grunderwerbsteuerrecht nicht ohne ausdrückliche gesetzliche Grundlage wieder zusammenführen.