Trotz des Scheiterns der Ampel-Koalition hat der Bundesrat in seiner Sitzung am 22. November 2024 dem Jahressteuergesetz 2024 (JStG 2024) zugestimmt. Das Gesetz tritt grundsätzlich einen Tag nach seiner Verkündung am 2. Dezember 2024 in Kraft und enthält eine Vielzahl steuertechnischer Änderungen in verschiedenen Bereichen des deutschen Steuerrechts. Darin sind auch folgende Änderungen enthalten, die für die Immobilienbranche von großer Bedeutung sind.
Neben dem JStG 2024 gibt es aktuell ungefähr 20 weitere steuerliche Gesetzes- oder Verordnungsentwürfe, die aber alle noch nicht vom Bundestag verabschiedet sind. Nach dem „Ampel-Aus“ ist grundsätzlich davon auszugehen, dass diese Gesetzesvorhaben nicht mehr umgesetzt werden.
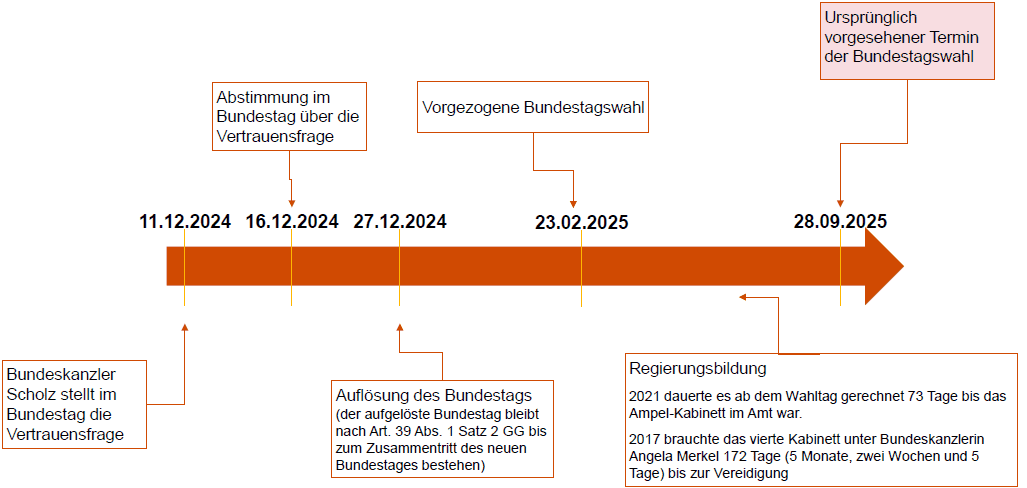
Die Fraktionen der ehemaligen Ampel haben sich allerdings am 13. Dezember 2024 überraschend auf die Umsetzung von ausgewählten Maßnahmen aus dem Gesetz zur Fortentwicklung des Steuerrechts und zur Anpassung des Einkommensteuertarifs (Steuerfortentwicklungsgesetz) noch vor der vorgezogenen Bundestagswahl am 23. Februar 2025 verständigt. Dem Vernehmen nach soll das reduzierte Steuerfortentwicklungsgesetz im Wesentlichen nur die Anhebung des Grundfreibetrags, des steuerlichen Kinderfreibetrags und des Kindergeldes ab 2025 beinhalten. Hoch umstrittene Maßnahmen wie die Einführung einer nationalen Mitteilungspflicht für Steuergestaltungen sind nicht Bestandteil dieser Einigung.
Weitere steuerliche Gesetzesvorhaben sind bis 23. Februar 2025 nicht mehr zu erwarten. Auch danach wird es mehrere Monate dauern bis eine Regierung gebildet und neue Gesetzesvorhaben initiiert oder alte Gesetzesvorhaben reaktiviert werden. Besonders relevant für die Immobilienbranche ist die Frage, ob die neue Regierung den Vorschlag der Expertenkommission „Vereinfachte Unternehmenssteuer“ aufgreifen wird, die einfache und erweiterte Kürzung für Grundstücksunternehmen abzuschaffen.
Wesentliche steuerliche Neuerungen können nicht nur durch gesetzliche Änderungen, sondern auch durch Gerichtsentscheidungen ausgelöst werden. Hervorzuheben sind hier die folgenden zwei Verfahren, die ein steuerliches Erdbeben auslösen könnten.
Unabhängig von Gesetzes- und Rechtsprechungsänderungen gibt es für Steuerpflichtige zum Jahreswechsel erheblichen steuerlichen Handlungsbedarf. Beispiele hierür sind:
Wer mehr dazu nachlesen möchte, findet in den "Key Tax Issues at Year End for Real Estate Investors" einen Überblick über wesentliche steuerliche Handlungsmöglichkeiten und Fristen zum Jahreswechsel in Deutschland und in 35 anderen Staaten weltweit. Die Ausgabe 2024/2025 finden Sie unter www.pwc.com/KTI.
Das Jahressteuergesetz 2024 enthält zahlreiche positive Neuerungen für die Immobilienbranche.