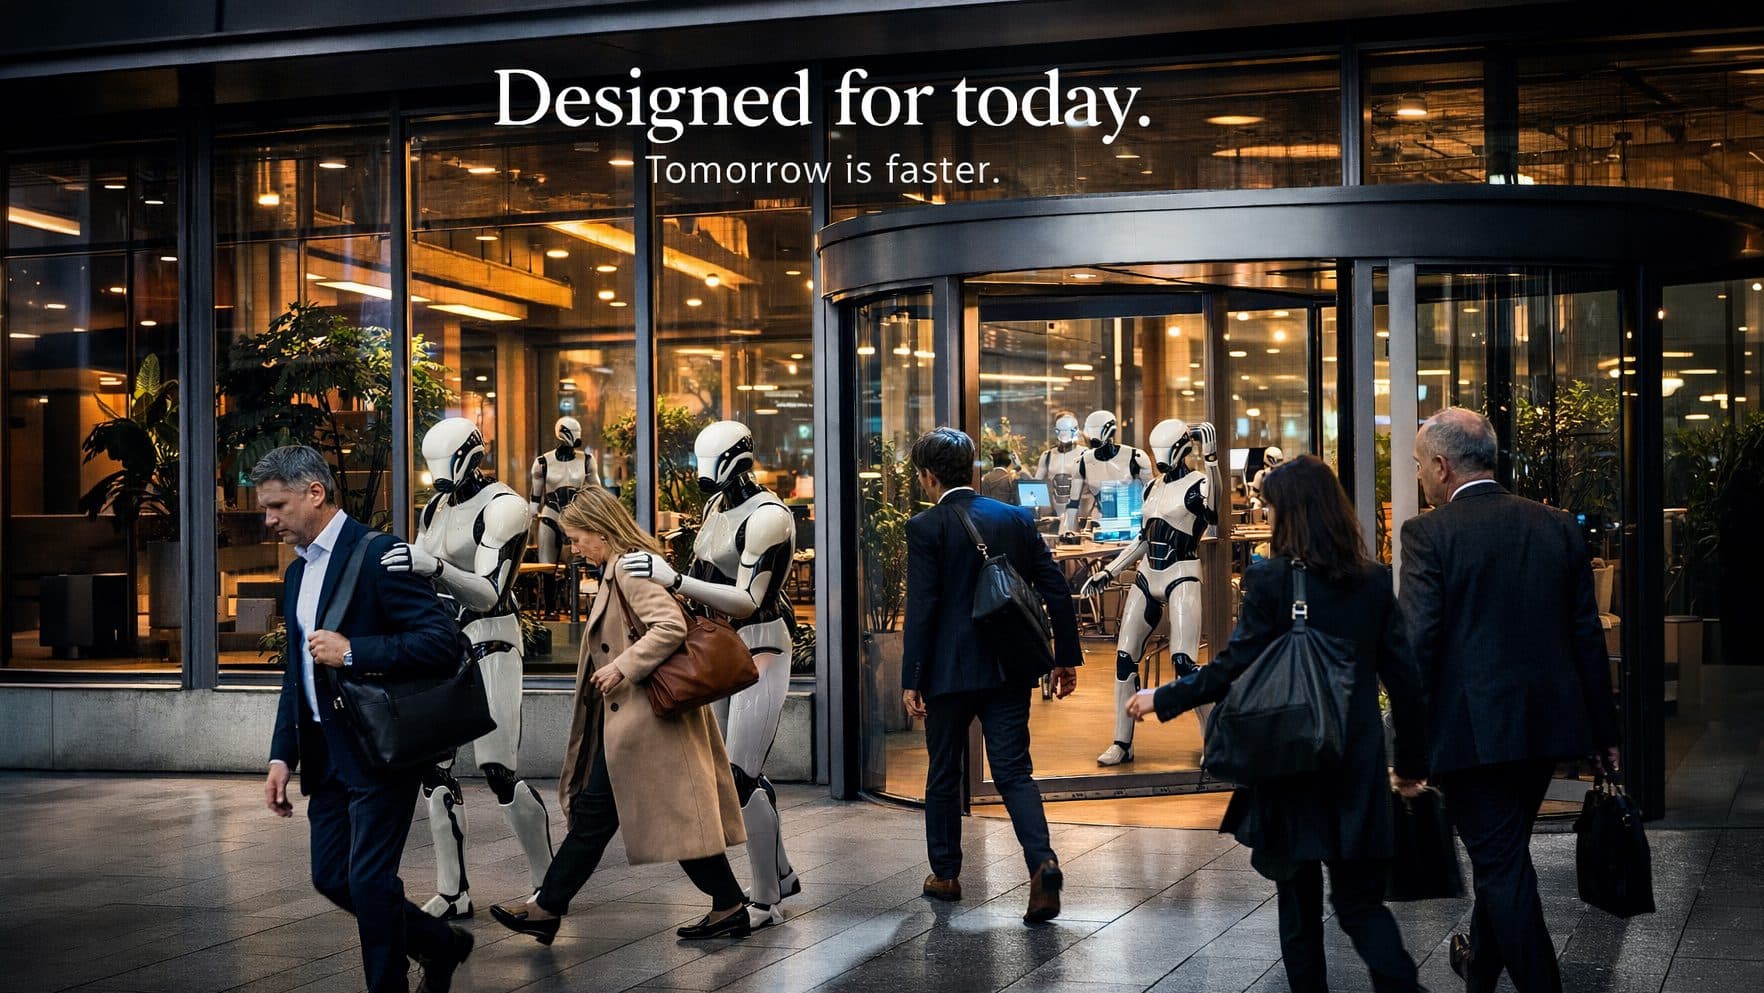
Neubauten gelten als technisch optimiert, ESG-konform und damit langfristig „fertig“.
Das ist eine klassische CapEx-Perspektive. Tatsächlich betrifft das Schicksal von Büroimmobilien jedoch immer weniger primär die Höhe von CapEx, sondern zunehmend eine Zeitfrage.
Die implizite Annahme früherer Zyklen lautete: Wir investieren in den Endzustand des Marktes. Heute müsste sie realistischer heißen: Wir investieren in einen Zwischenzustand. Genau an diesem Punkt kommt KI ins Spiel – nicht lediglich als Tool im Arbeitsalltag, sondern durch ihre eigenständige Wirkung als Beschleuniger von Anforderungszyklen.
Im Rahmen der Marktkonsolidierung kristallisiert sich derzeit eine schlüssige Erzählung heraus: Die Disruption durch Homeoffice ist verarbeitet. ESG ist eingepreist. Neue Nutzungskonzepte sind definiert. Hochwertige Flächen sind knapp. Entsprechend erscheinen insoweit hohe Kapitalwerte gerechtfertigt.
Zugegeben: Diese Argumentation ist nachvollziehbar. Wer jedoch die durch KI ausgelösten Veränderungsgeschwindigkeiten ernst nimmt, erkennt, dass diese Sichtweise zugleich sehr statisch ist. Besteht hierin möglicherweise ein blinder Fleck? Der mögliche blinde Fleck liegt darin, dass aus der letzten Anpassung extrapoliert wird, nicht aus der Geschwindigkeit künftiger Veränderungen.
Nichts mögen Investoren weniger als Unsicherheit, wenn Investitionsentscheidungen anstehen. Die Erzählung, die letzte Disruption sei abgearbeitet – mit der implizierten Annahme, es sei auch die letzte gewesen – ist daher verständlich, möglicherweise aber irreführend.
Viel zu alarmistisch und zugleich zu undifferenziert ist die Aussage: KI erhöht das Risiko für Büroimmobilien, weil sie Flächen überflüssig mache. Das greift zu kurz. Der Effekt von KI dürfte primär von ökonomischer Natur sein.
KI verändert Arbeitsorganisation, Produktivität und Entscheidungsprozesse. Flächenbedarf entfällt also vermutlich auch in Zukunft nicht vollständig. Anforderungen an Büroflächen dürften sich jedoch schneller und weniger linear verschieben als in früheren Zyklen.
Das betrifft unter anderem:
Vor allem aber verkürzt sich die Halbwertszeit von „state of the art“.
KI verkürzt nicht die Nutzungsdauer von Gebäuden – sie verkürzt die Dauer ihrer Marktkonformität.
Das Dilemma bei der Wirkung von KI auf Büroflächen wird hier besonders deutlich: Sie ist derzeit schlicht nicht prognosesicher. Es existieren zwei plausible, gegensätzliche Erzählungen.
These:
Ein Teil des Marktes geht davon aus, dass KI langfristig zu mehr hochwertiger Büroarbeit führt. Routinetätigkeiten werden automatisiert, neue Aufgaben entstehen. Wissensarbeit wird intensiver, kollaborativer und anspruchsvoller. In dieser Logik steigt die Nachfrage nach gut ausgestatteten, zentralen Büroflächen, auch wenn sich ihre Nutzung verändert.
Antithese:
Eine ebenso plausible Sicht argumentiert in die entgegengesetzte Richtung. KI erhöht die Produktivität so stark, dass weniger Büroarbeitsplätze benötigt werden. Tätigkeiten in Buchhaltung, Reporting, IT oder Verwaltung könnten mit weniger Personal erledigt werden.
In diesem Szenario entsteht kein technisches, sondern ein quantitatives Nachfragerisiko: ein mögliches Flächenüberangebot – selbst im hochwertigen, energieeffizienten Segment.
Welche dieser Entwicklungen überwiegt, ist offen. Entscheidend ist: Beide sind plausibel.
Ein Blick zurück hilft, diese Unsicherheit einzuordnen. Anleger, die vor zehn bis fünfzehn Jahren in moderne Büro-Neubauten investiert haben, handelten rational. Die Gebäude waren technisch zeitgemäß, die Lagen attraktiv, die Nutzerkonzepte marktgerecht.
Trotzdem folgten: Homeoffice, ESG-Anforderungen, verändertes Nutzerverhalten – und neue CapEx-Wellen. Das war kein Fehlurteil der damaligen Investoren, sondern ein Strukturbruch, dessen Geschwindigkeit unterschätzt wurde.
Die zentrale Erkenntnis daraus: Unsicherheit sollte nicht negiert, sondern zumindest bepreist werden.
Vor diesem Hintergrund der Prognoseunsicherheit verschiebt sich die Rolle von CapEx. Wurde früher CapEx primär als Kostenfaktor verstanden, ist er heute zunehmend eine Anpassungsoption.
Der Wert moderner Assets liegt nicht in ihrem aktuellen Zustand, sondern in ihrer Fähigkeit, erneut angepasst werden zu können. Wer fest daran glaubt, heute den perfekten Bürostandard zu besitzen, unterschätzt womöglich die Geschwindigkeit der nächsten Veränderung.
Aus der Prognoseunsicherheit folgen nüchterne Konsequenzen:
Diese Punkte gelten ausdrücklich auch für heute stark nachgefragte Neubauten.
Zwischen-Note bei aller Unsicherheit: Sind das nicht zugleich gute Zeiten für spezialisierte Asset Manager? In einem Umfeld, in dem sich reine Investment Manager zunehmend zurückziehen, sollte gerade die Fähigkeit zur operativen Asset-Steuerung wieder an Bedeutung gewinnen.