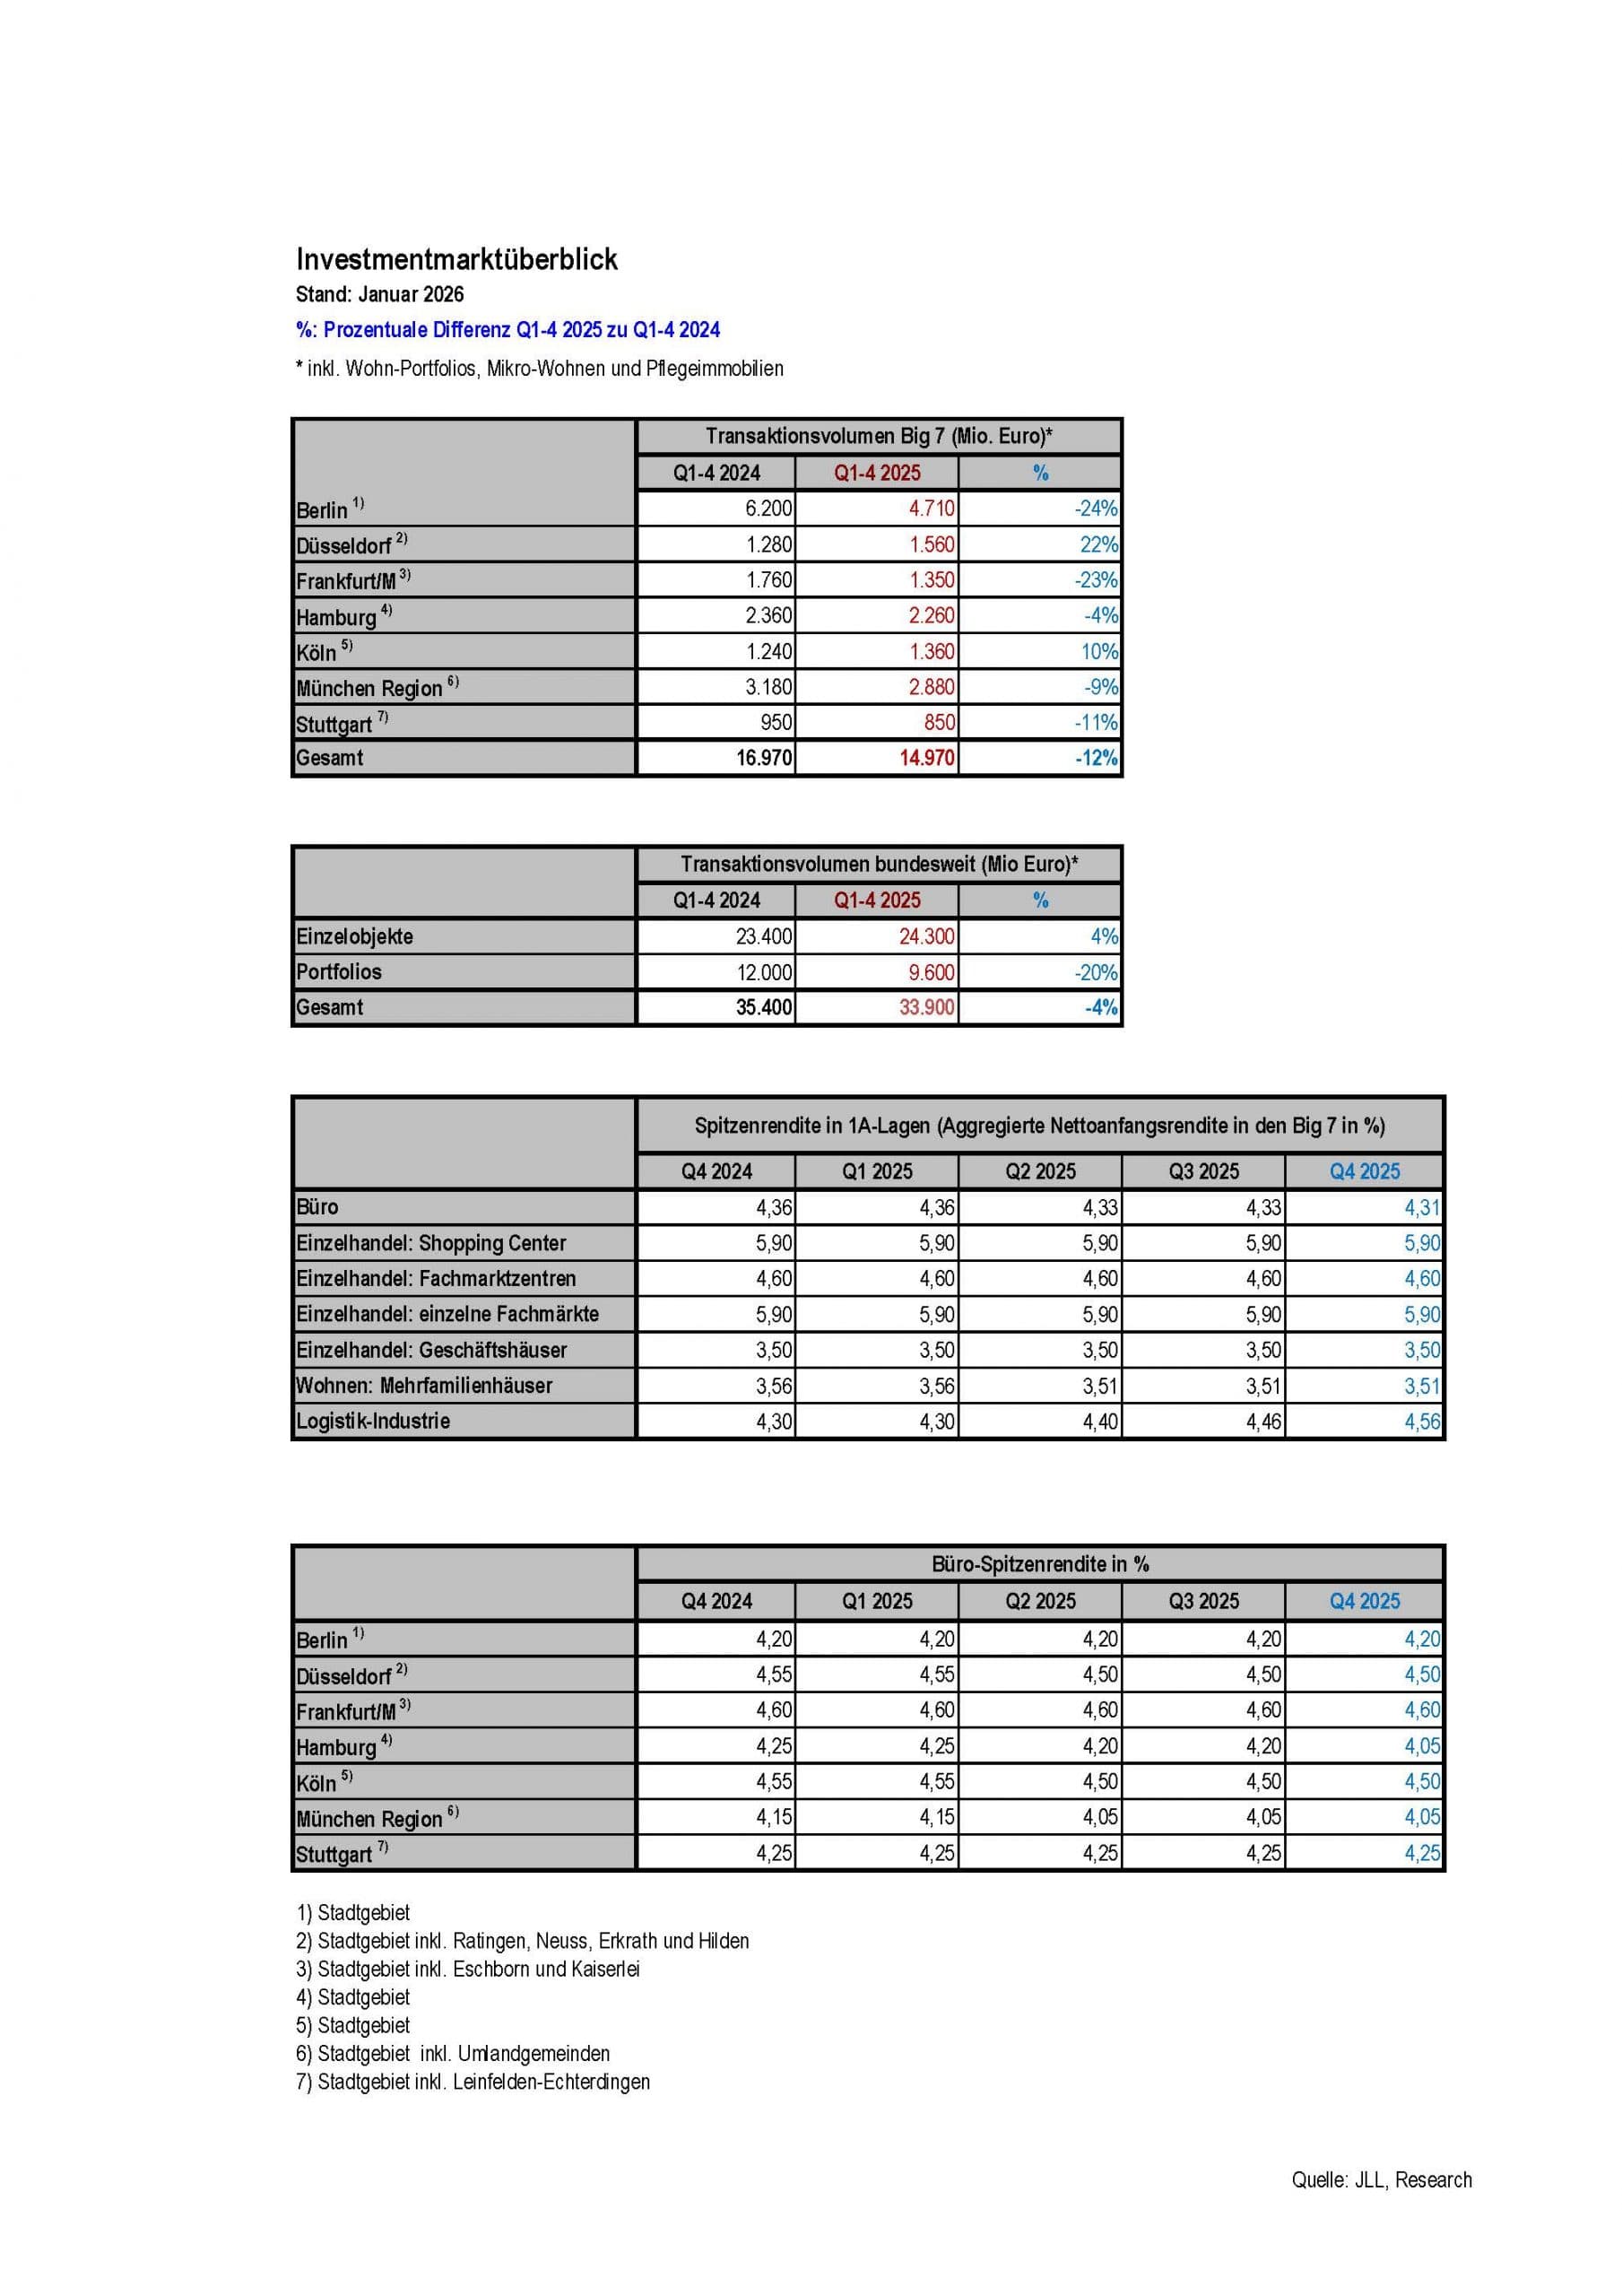


Transaktionsvolumen liegt mit knapp 34 Milliarden Euro etwas unter Vorjahresniveau
Der deutsche Immobilieninvestmentmarkt hat das Jahr 2025 mit einem Transaktionsvolumen von 33,9 Milliarden Euro abgeschlossen – vier Prozent weniger als im Vorjahr. Die Branche fragt sich: Was war es denn jetzt? Ein gutes Investmentjahr? Sicher nicht. Aber eben auch kein richtig schlechtes. Denn die Wahrheit liegt irgendwo dazwischen. Zu instabil zeigten sich im Rückblick nicht nur die exogenen geopolitischen und ökonomischen Rahmenbedingungen, und auch am Immobilienmarkt fehlt es noch immer an einer nachhaltigen Trendwende. „So bleibt im Rückspiegel die nüchterne Erkenntnis, dass sich die positiven Signale zu Beginn des Jahrs 2025 nicht im vollen Umfang manifestiert haben und letztendlich nur kleine Lichtblitze waren“, bilanziert Konstantin Kortmann, CEO JLL Germany & Head of Capital Markets.
„Small is beautiful“ war auch in den vergangenen zwölf Monaten die Devise der Investoren, denn im Gegensatz zum Volumen hat sich die Anzahl der registrierten Transaktionen gegenüber 2024 um zehn Prozent erhöht, die durchschnittliche Größe einer Transaktion sank aber zugleich von 32 Millionen auf 27 Millionen Euro. Es bleibt die Erkenntnis, die sich wie ein roter Faden durch das Jahr zog: Transaktionen jenseits der 100 Millionen Euro fehlen. Auch 2025 gab es mit 51 Abschlüssen vergleichsweise wenig Aktivität und nochmals deutlich weniger als die 74 Deals, die 2024 verbucht wurden. „Der Blick auf die Käuferlandschaft liefert eine Erklärung. Gerade die institutionellen Investoren wie Versicherungen, offene Fonds, Staatsfonds oder Pensionskassen halten sich nach wie vor zurück und erst wenn sie sich wieder aufs Parkett wagen, wird auch der Investmentmarkt spürbar an Dynamik zulegen“, analysiert Kortmann.
Schnellere Kreditvergabe könnte positive Impulse bringen
Ob sie dies im neuen Jahr tun werden? „Die Absichtserklärungen sind jedenfalls da, so befinden sich mit Berlin, Frankfurt, Hamburg und München gleich vier deutsche Städte unter den zehn von Investoren in der aktuellen Emerging-Trends-in-Europe-Studie von ULI/PwC genannten Städte mit den besten Investmentperspektiven“, beobachtet Helge Scheunemann, Head of Research JLL Germany. Ein weiteres Signal kommt aus der Statistik der Europäischen Zentralbank (EZB). So hat sich die Kreditvergabe der Banken an Unternehmen in der Euro-Zone im November 2025 beschleunigt. Die Geldhäuser reichten mehr als drei Prozent mehr Darlehen an Firmen aus als ein Jahr zuvor, was der stärkste Anstieg seit Mitte 2023 war. „Wenn eine erhöhte Nachfrage nach Krediten als Vorbote einer verstärkten Investitionsbereitschaft gesehen werden kann, so stimmt das zuversichtlich, dass auch der massiv von Fremdkapital bestimmte Immobilienmarkt davon profitieren wird“, sagt Scheunemann.
Dazu passen auch die Ergebnisse des Difis (Deutscher Immobilienfinanzierungsindex), der im vierten Quartal Boden gut machen konnte und damit wieder in den positiven Bereich tendierte. Die Finanzierungszinsen (Zehnjahres-Swap-Rates) sind zwar im vierten Quartal von 2,68 Prozent auf 2,93 Prozent gestiegen, liegen aber immer noch rund 50 Basispunkte unter ihrem Höchststand von Oktober 2023. Mehr Bewegung in die internationalen Finanz- und Zinsmärkte könnte im Mai kommen, wenn US-Notenbankchef Jerome Powell den Staffelstab an seine Nachfolge übergibt.
Verkaufsdruck hält sich für viele Akteure in Grenzen
Als ein wesentlicher Faktor dafür, dass der Markt im abgelaufenen Jahr noch nicht wieder in Schwung gekommen ist, gilt auch, dass Bestandshalter aufgrund der weiteren Verfügbarkeit von Fremdkapital und Verlängerung von Krediten Buchwertverluste noch nicht realisieren mussten und bei vielen daher kein Verkaufsdruck entstanden ist. „Ob es bei allen Bestandshaltern dabei bleibt, darf bezweifelt werden und dies könnte zu einem Anziehen des Transaktionsgeschehens 2026 führen“, erwartet Scheunemann.
Assetklassen: Living auf Platz eins – Belebung bei Einzelhandel setzt sich fort
Zum Ende des Jahres 2025 hat sich die Verteilung des Transaktionsgeschehens nach Assetklassen noch einmal geändert. Zwar steht Living mit investierten 10,2 Milliarden Euro in Wohnimmobilien, Pflege- oder Studentenwohnungen und einem Anteil von 30 Prozent nach wie vor deutlich auf Platz eins der Investorennachfrage, doch dahinter hat es interessante Verschiebungen gegeben. Die noch vor Quartalsfrist zu konstatierende leichte Belebung am Büromarkt konnte sich im Schlussquartal nicht bestätigen. In den letzten drei Monaten 2025 wechselten Büroimmobilien im Volumen von 1,4 Milliarden Euro den Eigentümer und damit fast 30 Prozent weniger als noch im dritten Quartal. Eine Jahresendrally hatte niemand erwartet, aber das letzte Quartal war schlussendlich nur das drittbeste des Jahres. Gerade im Bürosegment macht sich das Ausbleiben von Großtransaktionen deutlich bemerkbar. Deutschlandweit die größte Transaktion im vierten Quartal war der Verkauf des Spreebogens in Berlin für einen hohen zweistelligen Millionen-Euro-Betrag. Im Gesamtjahresergebnis reichte es für 6,3 Milliarden Euro und einem Anteil von knapp 19 Prozent und damit nur für den vierten Platz unter den Assetklassen.