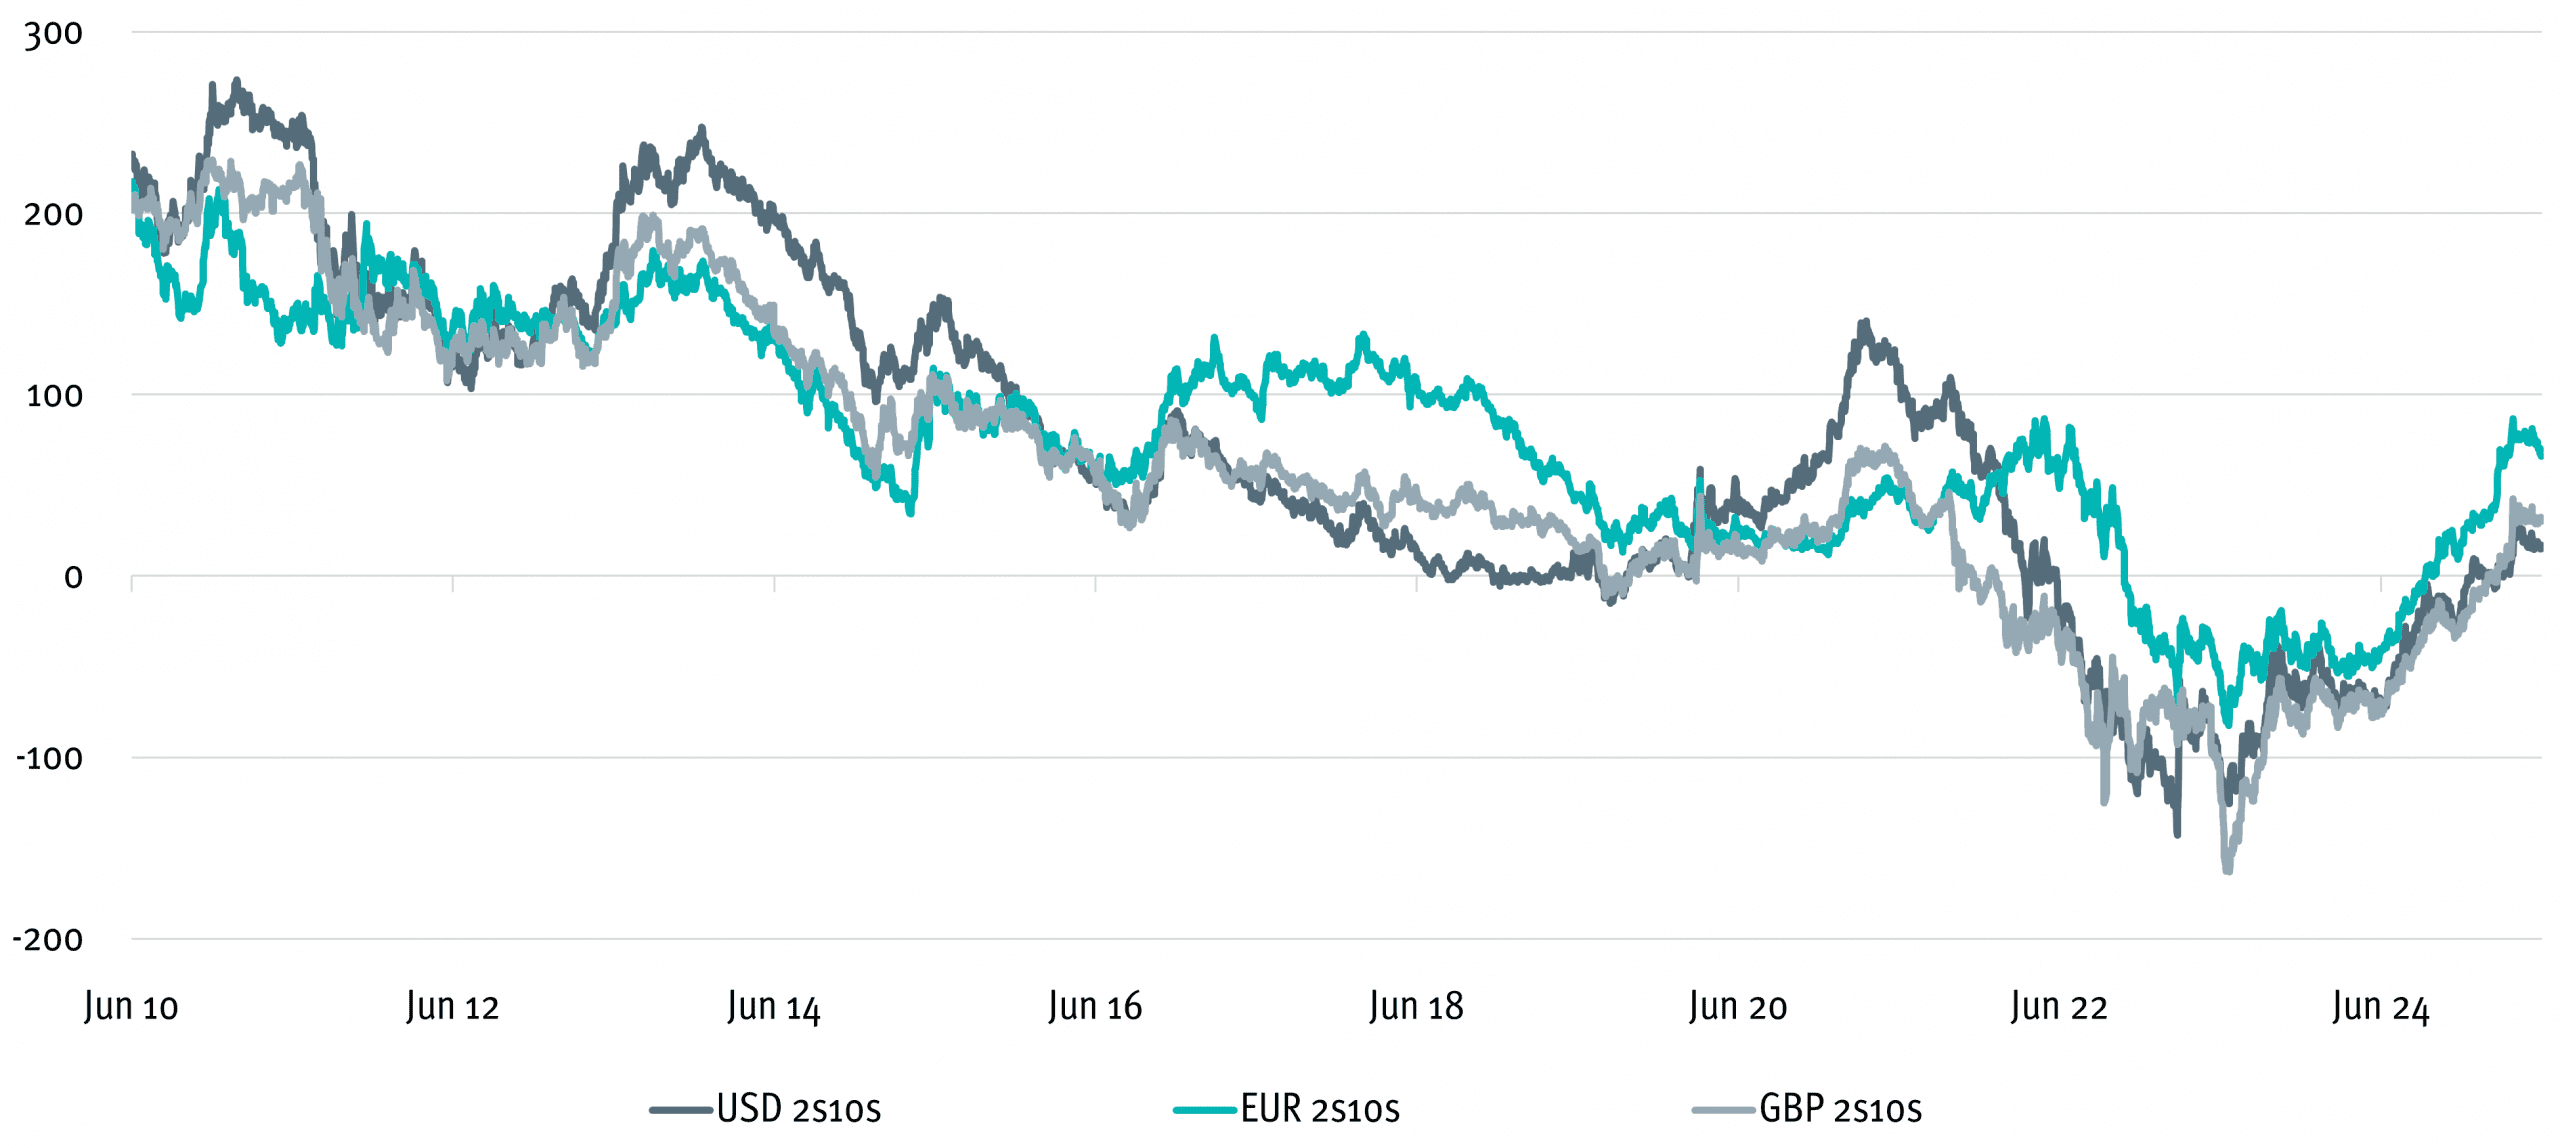
Seit Mitte 2024 beobachten wir einen stetigen und rapiden Anstieg der Zinskurven in den USA, Großbritannien und Europa. Exemplarisch zeigt die Grafik die Zinskurve zwischen zwei- und zehnjährigen Swaps. Dies liegt natürlich daran, dass wir uns in einem Zinssenkungszyklus befinden. Nach dem rapiden Anstieg der Leitzinsen als Antwort auf die globale Inflation starteten die Kurven zudem von stark invertierten Niveaus. Eine gewisse Normalisierung war also durchaus nötig.
Seit einigen Monaten bewegt sich der Fokus jedoch wieder zunehmend auf die Fiskalpolitik und anschwellende Defizite. Die USA werden auch in den kommenden Jahren mehr als 6 Prozent jährliches Defizit ausweisen, in Großbritannien wird mit jedem Zinsanstieg das Budget immer knapper, obwohl Investitionen bereits aus dem Defizitlimit heraus gerechnet werden. Frankreichs Situation wurde bereits in der letzten Ausgabe unseres Newsletters behandelt, und sogar Deutschland setzt seine Schuldenbremse außer Kraft.
Zu Zeiten von Zinsen nahe 0 Prozent und eher zu tiefer Inflation, haben sich die meisten Regierungen daran gewöhnt, keine Konsequenzen für zusätzliche Schulden befürchten zu müssen. Stimulus in Zeiten von Krisen wie zum Beispiel Covid macht auch durchaus Sinn, nur die Zeiten haben sich geändert. In vielen Staaten liegen die jährlichen Ausgaben für Zinsen mittlerweile über dem Budget für Verteidigung oder Bildung. Die Re-Finanzierungskosten der hohen Schulden-Altlast treibt die Defizite weiter in die Höhe und es besteht die Gefahr einer „Doom-Loop“. Dem erhöhten Angebot von Staatsanleihen steht eine sinkende Nachfrage von Pensionskassen und Versicherungen gegenüber, insbesondere am langen Ende.