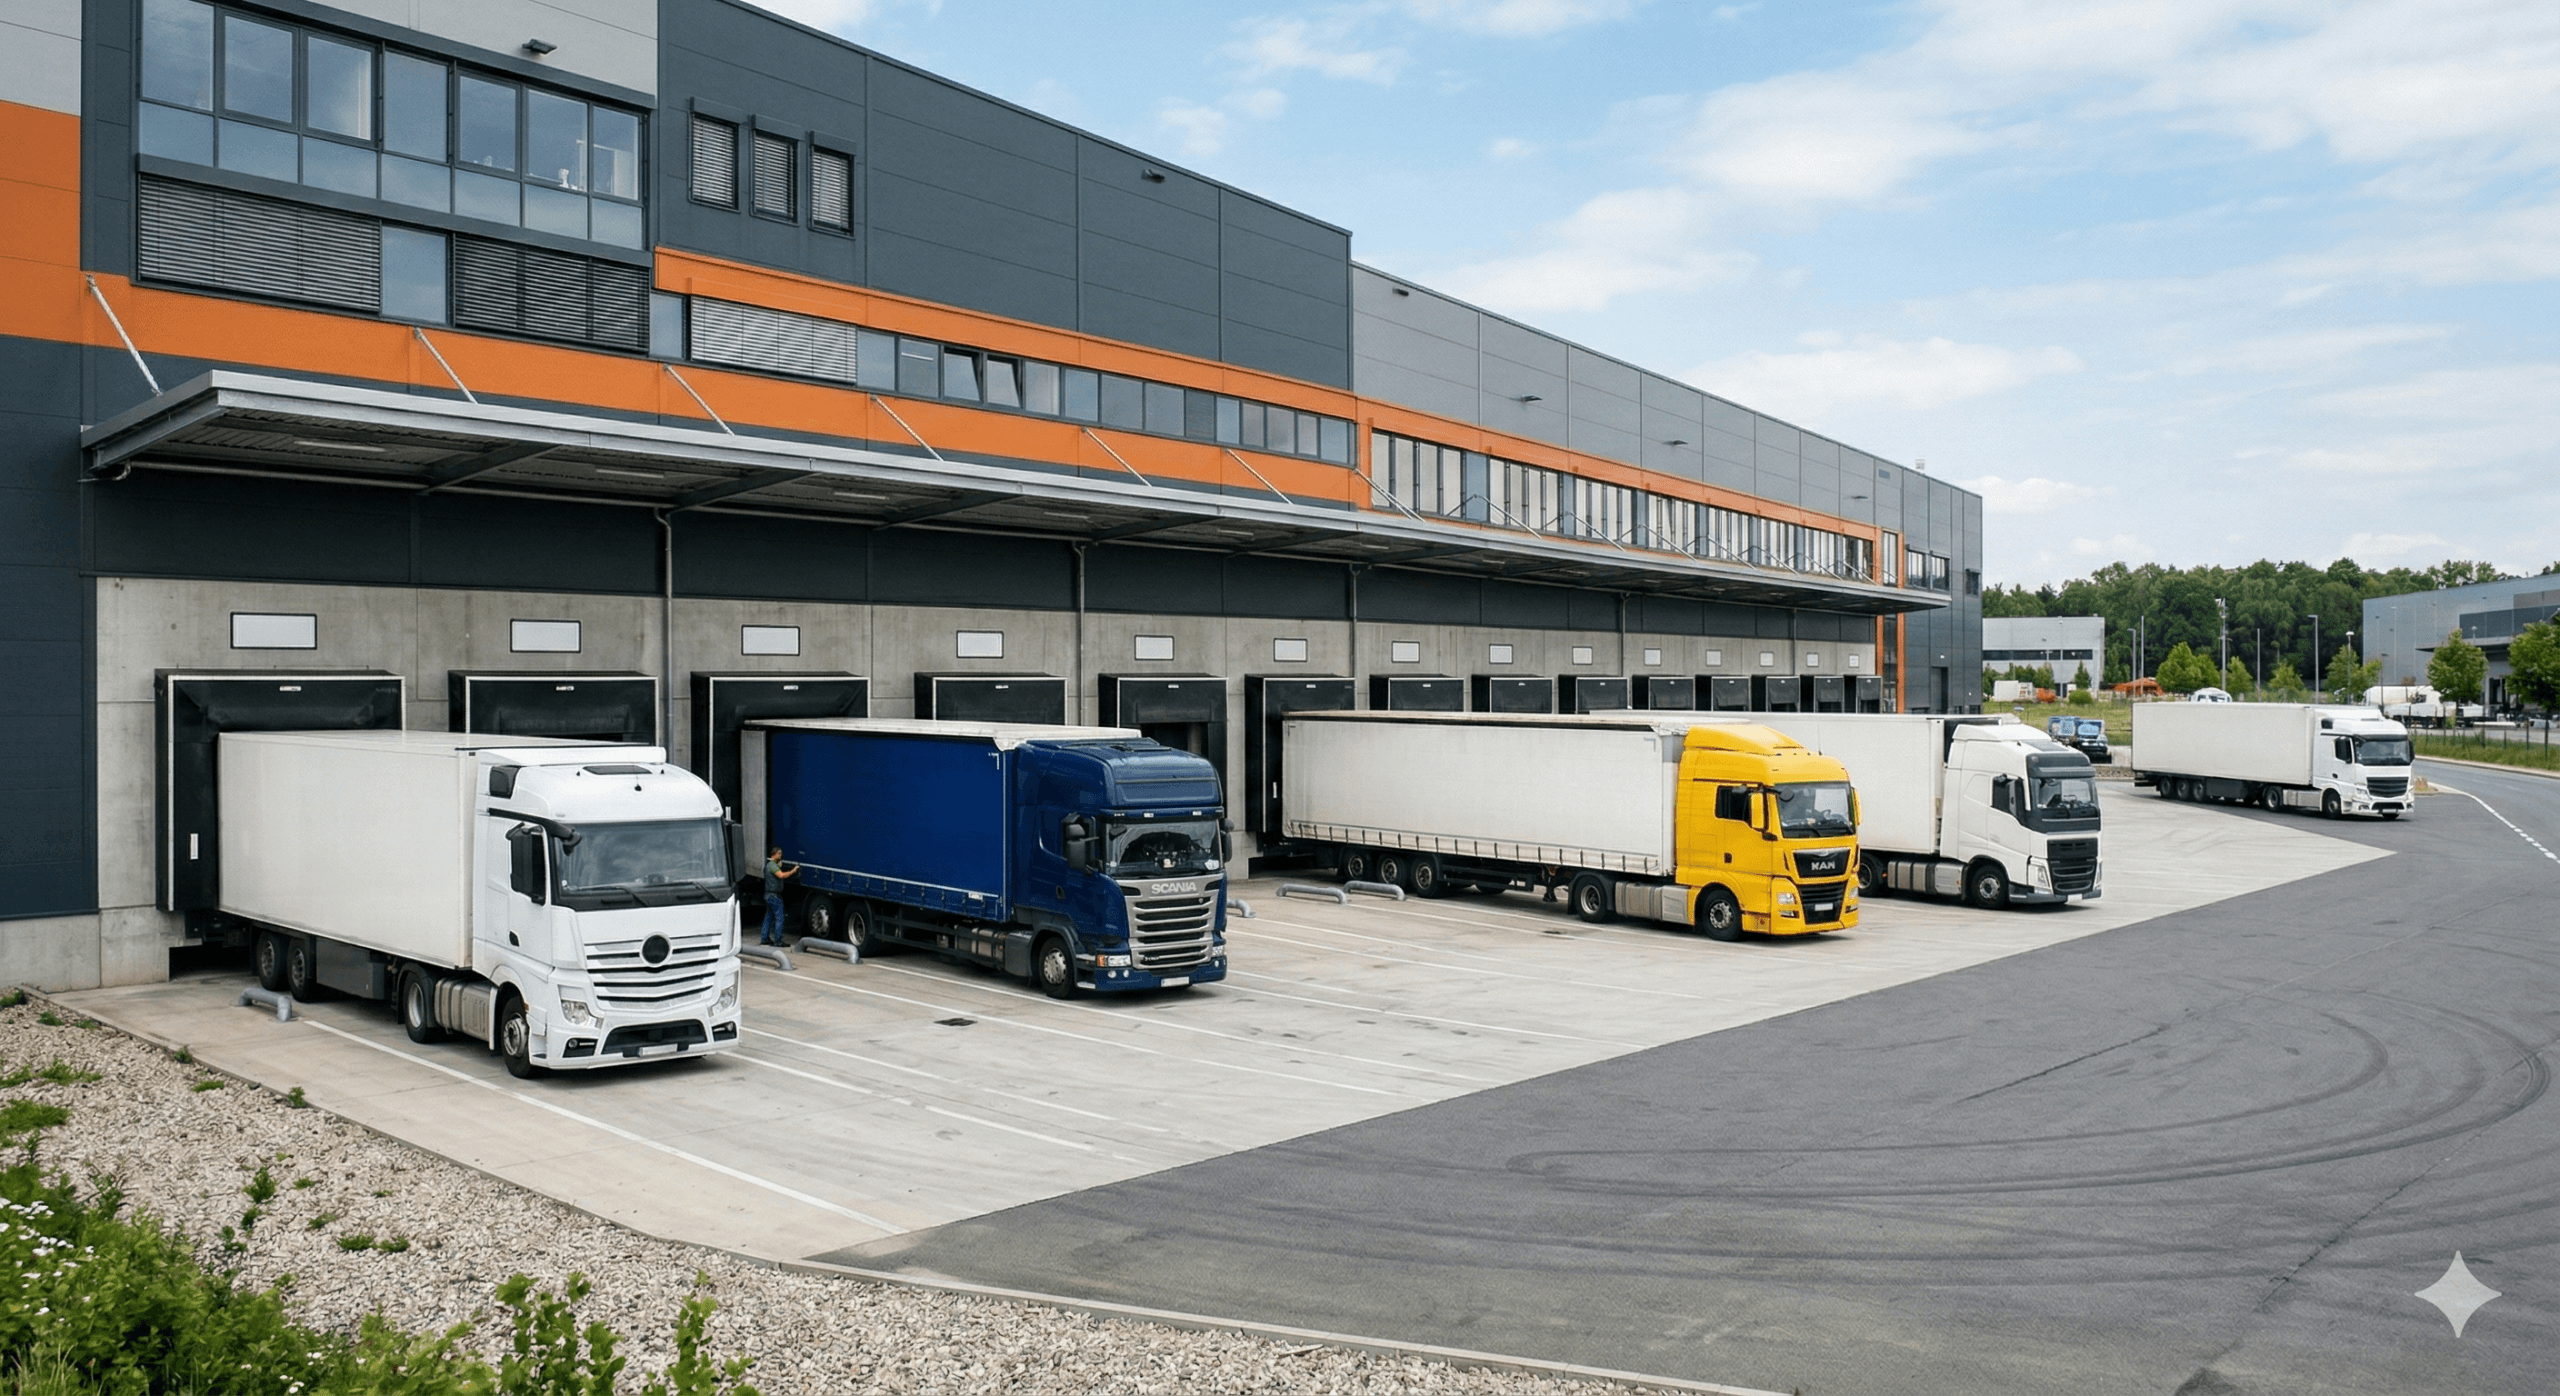
Dabei profitierte der Logistikmarkt u.a. von einem weiterhin starken Online- und Versandhandel: So stiegen nach Erhebungen des Handelsverbands Deutschland HDE die Umsätze des Onlinehandels 2025 erneut um rd. 4,5 % auf EUR 92,4 Mrd. (2024: rd. EUR 88,4 Mrd.). Damit liegt das Umsatzniveau weiterhin mehr als 40 % über dem Vor-Corona-Niveau. Gleichzeitig konnte auch der stationäre Einzelhandel nach dem Ende der Pandemie wieder etwas Boden gegenüber dem Online-Handel gutmachen.
Insbesondere die weiter zunehmende Bedeutung des Online- und Versandhandels sowie strukturelle Veränderungen in Lieferketten und Lagerhaltung stützen nachhaltig die hohe Nachfrage nach modernen, leistungsfähigen Logistikflächen. Hierbei entwickelt sich zunehmend ein Fokus auf die Last-Mile-Logistik mit entsprechenden City-Hubs, für die auch bisher anders genutzte Flächen und Immobilien verwendet werden können (z.B. ehemalige Tankstellen, aufgegebene Gewerbehallen, nicht mehr marktfähige Büroimmobilien).
Um zudem angesichts globaler Krisen eine noch größere Resilienz der Lieferketten zu erreichen und die Abhängigkeit von ausländischen Produktionsstandorten und Zulieferern zu reduzieren, steigt auch die Nachfrage nach Pufferlagern, um eine zukünftig breitere Lieferfähigkeit zu gewährleisten. Darüber hinaus profitiert die Logistikbranche von der Rückverlagerung von Produktion in die Hauptnachfrageländer (Re-Shoring; Near-Shoring).
Indessen stellt nicht nur die Digitalisierung höhere technische Ansprüche an die Logistikimmobilien: Sowohl umwelt- und verkehrspolitische Vorgaben als auch markant steigende Energiekosten führen zu einer beschleunigten Fokussierung auf Nachhaltigkeit. Entsprechende Maßnahmen sind dabei z. B. Revitalisierung von Brownfields, Photovoltaik-Anlagen an Fassaden, Wänden und auf Dächern, effiziente Beleuchtungssysteme (LED) sowie moderne Heizsysteme.
Insgesamt bleiben Logistik- und Industrieimmobilien auch 2026 im Investoren-Fokus am deutschen Markt für Gewerbeinvestments.