Die ersten beiden Dekaden dieses Jahrhunderts waren von einer sehr stark koordinierten Notenbankpolitik geprägt, immer wieder auch im Rahmen einer global abgestimmten Wirtschaftspolitik in Reaktion auf externe Schocks (Platzen Dot.Com Bubble, die von der Lehman-Krise ausgelöste Great Financial Recession 2008/2009, Krise der Euro-Peripherie und dann zu Beginn des dritten Jahrzehnts die Corona-Krise und der Krieg in der Ukraine). Abgestimmte Notenbankpolitik erwies sich hier als unterstützend für die Kapitalmärkte.
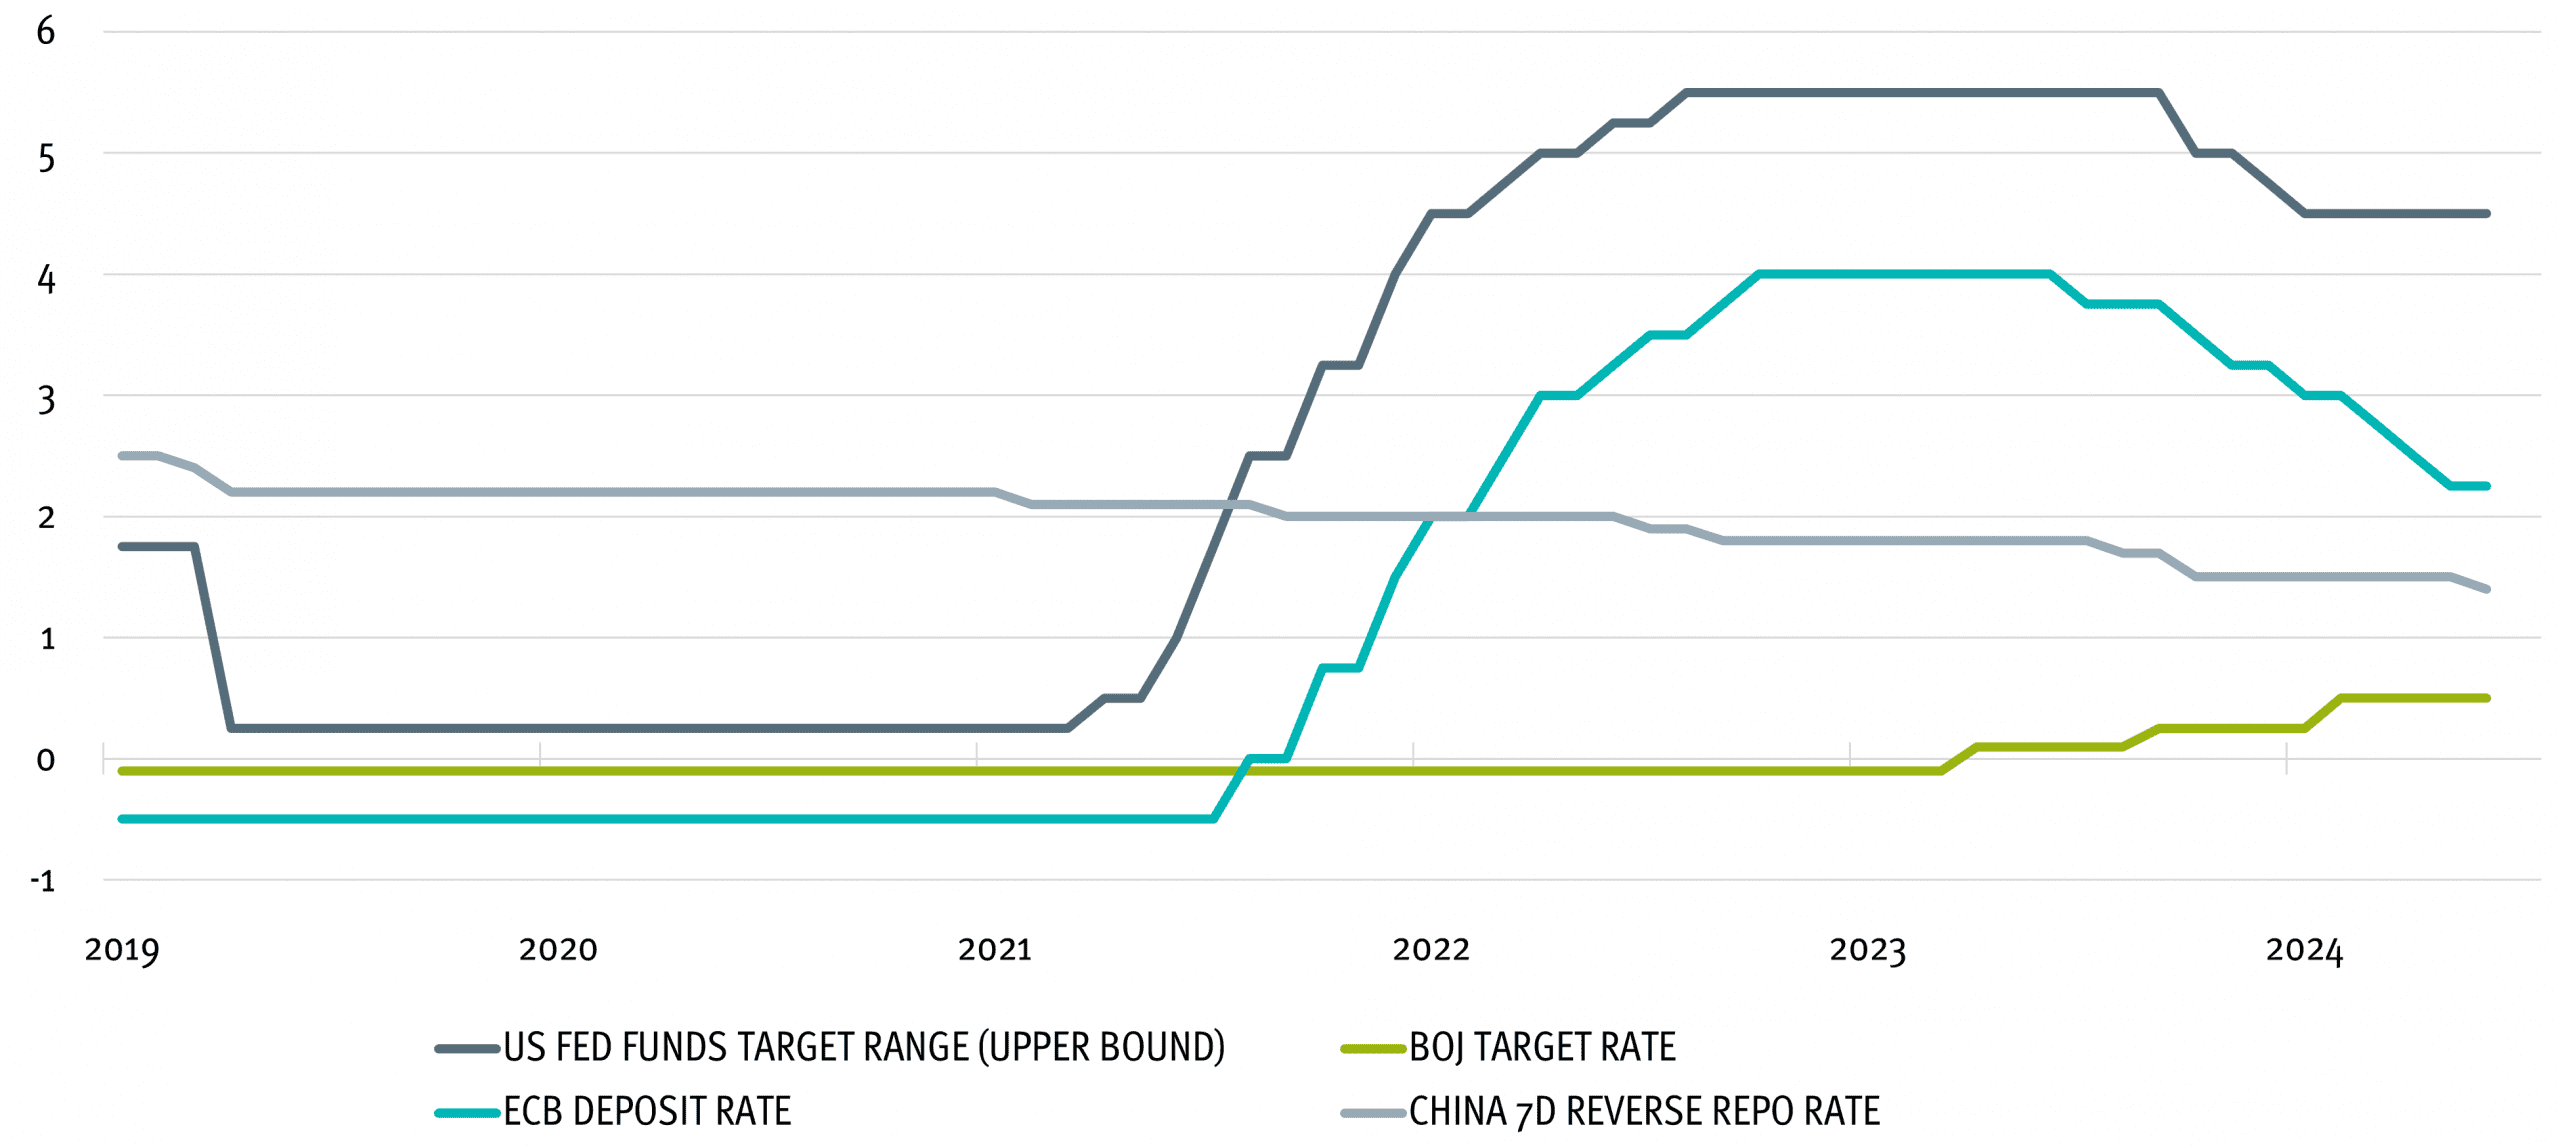
Doch die Synchronisierung der Geldpolitik ist zumindest temporär vorüber. Heute stehen wir vor der Situation, dass die Pfade der Notenbanken sich deutlich auseinanderentwickelt haben. Ein Blick auf die Top 4 der globalen Notenbanken verdeutlicht dies. Die EZB hat seit Mitte 2024 in acht Schritten von jeweils 25 Basispunkten ihren Einlagesatz halbiert – von einem Höchststand von 4 Prozent auf 2 Prozent – und ist damit in der Nähe des Satzes angekommen, den die Beobachter und auch viele bei der EZB als „neutral“ ansehen.
Die Federal Reserve hatte zwar 2024 ebenfalls die Fed Funds Rate um 100 Basispunkte gesenkt, aber seitdem (und damit – sehr zum Ärger des amtierenden US-Präsidenten – seit seinem Amtsantritt) erstmal eine Pause verordnet und auf weitere Zinssenkungen verzichtet. Damit hat die FED voraussichtlich noch die meisten Zinssenkungen der großen vier Notenbanken vor sich. Die People‘s Bank of China wiederum hat seit Ende 2021 in sieben zögerlichen Schritten die Reverse Repo-Rate von sieben Tagen um 80 Basispunkte von 2,2 Prozent auf 1,4 Prozent immer näher in den ausgesprochenen Niedrigzinsbereich herangeführt, während die Bank of Japan als letzte der großen Notenbanken Anfang 2024 überhaupt erst die Phase der Null-/Negativzinsen durch eine Zinserhöhung beendete und seitdem und auch weiterhin auf sehr vorsichtigen Zinserhöhungskurs ist.