



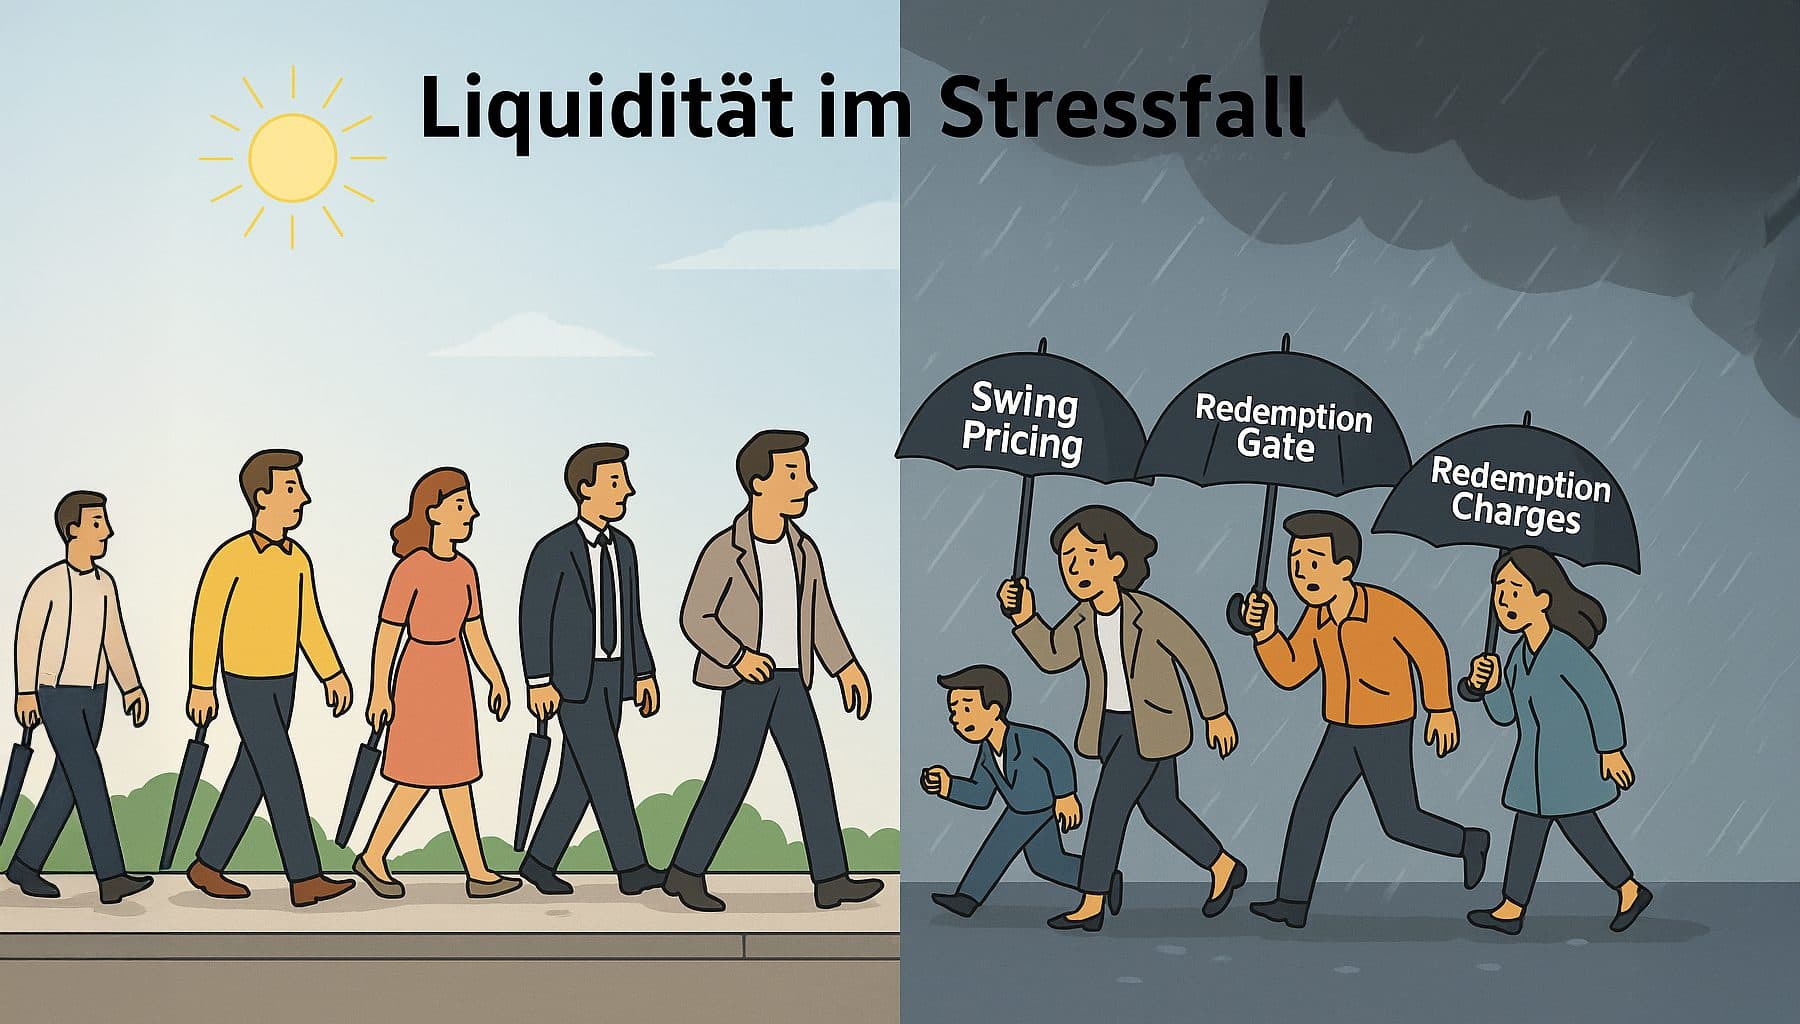
Das Fondsrisikobegrenzungsgesetz (Referentenentwurf BMF) setzt bis zum16. April 2026 die EU-Richtlinie 2024/927 um. Für Bestandsfonds gilt eine Übergangsfrist bis 2027. Vorausgegangen waren intensive Debatten – u.a. beim Financial Stability Board (FSB) und der Organization of Securities Commissions (IOCSO).
Künftig müssen offene Investmentfonds – also OGAW und offene AIF – mindestens zwei LMTs in ihre Unterlagen aufnehmen (Geldmarktfonds: ein LMT). Ziel ist ein Balanceakt:
LMTs gibt es schon länger in der Praxis, aber bisher freiwillig. Nun wird die Auswahl verpflichtend und von der Aufsicht überwacht. Neben Swing Pricing, Side Pockets und Anti-Dilution-Mechanismen sind bei offenen Sachwerte-AIF vor allem relevant:
Die KVGen sind bei der Auswahl LMTs recht flexibel, wobei die Leitplanken der am 15. April 2025 von der ESMA der EU-Kommission vorgelegte Final Report mit den Draft Regulatory Technical Standards (RTS) sowie den Guidelines zu LMT setzt.
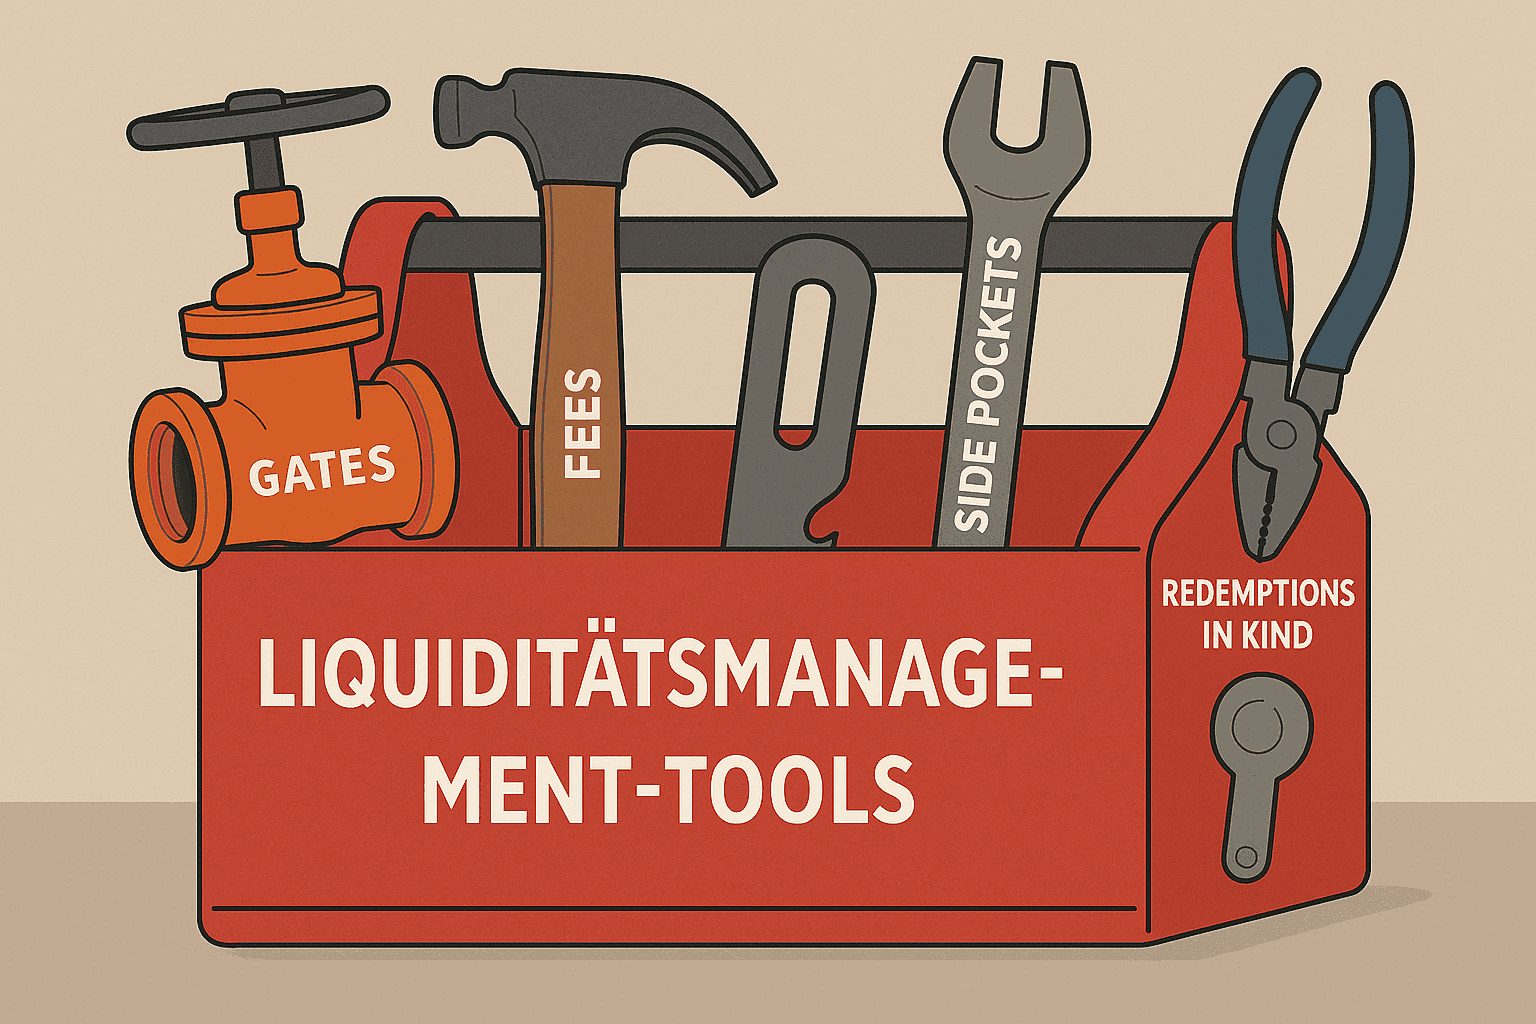
Wie wirksam sind LMTs wirklich?