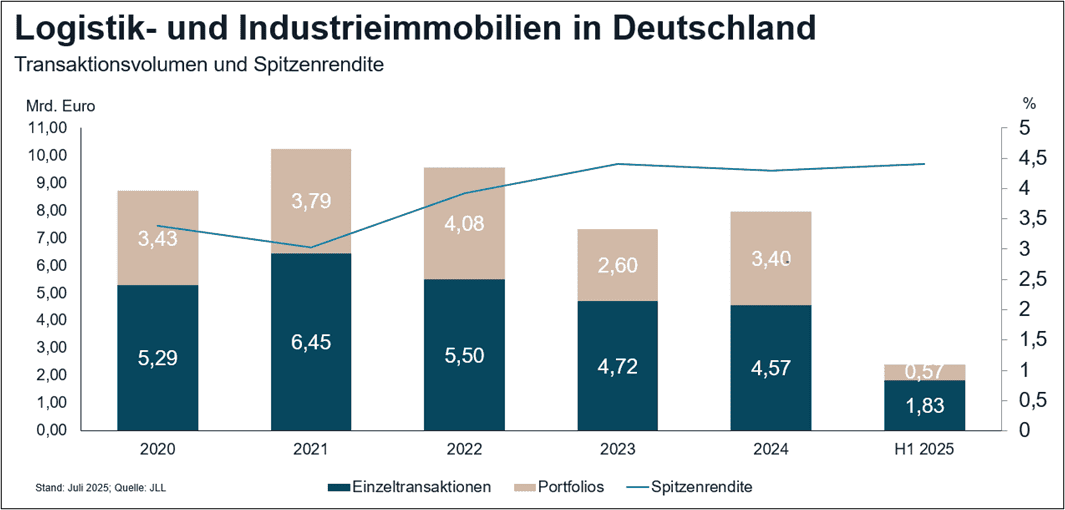
Lediglich ein Abschluss von mehr als 100 Millionen Euro wurde im ersten Halbjahr registriert, der für knapp fünf Prozent des Transaktionsvolumens gesorgt hat, während es im Vorjahreszeitraum noch elf Abschlüsse waren, die zusammen mehr als die Hälfte des Gesamtvolumens ausmachten. Dafür hat die Gesamtanzahl der Deals zugelegt, mit 122 waren es 15 Abschlüsse mehr als noch im ersten Halbjahr 2024.
„Die Liquidität für Einzeltransaktionen von mehr als 100 Millionen Euro ist zurzeit begrenzt. Käufer in diesem Segment haben höhere Renditeanforderungen, nicht zuletzt, da die Konkurrenz bei diesen Ticketgrößen geringer ist“, so Schumann. „Anders stellt sich die Situation bei kleineren Volumina dar. Hier ist mehr Liquidität vorhanden und es gibt eine verbesserte Grundlage für Käufer und Verkäufer, sich auf einen Preis zu einigen. Diese Situation hat sich unmittelbar in der gestiegenen Transaktionszahl niedergeschlagen und sendet das positive Signal, dass der Markt willig ist und die Dynamik zunimmt.“
Zu den bedeutendsten Transaktionen des Halbjahres zählt unter anderem der Verkauf des Ford-Werksgeländes in Saarlouis durch den Automobilhersteller an die Gesellschaft für Wirtschaftsförderung des Saarlands. Zudem ist der Fonds „AustralianSuper“ ein Joint Venture mit dem kanadischen Immobilienunternehmen Oxford Properties eingegangen und hat in diesem Rahmen einen Anteil an dessen ESCIP-Portfolio sowie an M7 Real Estate erworben. Ebenfalls wechselten Immobilien im Rahmen der Übernahme von DB Schenker durch den Logistikdienstleister DSV den Besitzer.
Während auf Core-plus-Immobilien in den vergangenen Jahren meist ein Anteil von rund 60 Prozent am Transaktionsvolumen entfiel, waren es im abgelaufenen Halbjahr etwa 40 Prozent. Mit 22 Prozent legten Core-Objekte minimal zu. Deutlich stärker beteiligt waren Immobilien mit dem Risikoprofil Value-add, die nun 26 Prozent ausmachen sowie opportunistische Transaktionen mit einem leichten Wachstum auf zwölf Prozent. „Im Core-Segment bleibt die Liquidität begrenzt und selektiv. Zwar befinden sich nachhaltige Neubauprodukte auf dem Markt, doch befinden sie sich oftmals nicht in den nachgefragten Toplagen. Value-add und opportunistische Produkte haben zugenommen, da die Renditeanforderungen des aktiven und oftmals internationalen Kapitals erlaubt, entsprechende Objekte zu erwerben“, erklärt Schumann.
So waren internationale Marktteilnehmer mit 55 Prozent auf der Käuferseite aktiver, während sie auf Verkäuferseite lediglich für 20 Prozent des Volumens verantwortlich waren. Per Saldo haben sie damit ihren Immobilienbestand um 832 Millionen Euro aufgebaut. „Der deutsche Markt wird von internationalen Akteuren wie so häufig zurzeit positiver eingeschätzt, als wir selbst ihn und die hiesige Wirtschaft sehen“, so Schumann weiter.
Bei den Spitzenrenditen gab es zuletzt eine leichte Korrektur, aktuell liegen sie in den sieben Immobilienhochburgen (Berlin, Düsseldorf, Frankfurt, Hamburg, Köln, München, Stuttgart) bei einheitlichen 4,4 Prozent und dürften stabil bleiben. Im Vorjahresquartal lagen sie bei 4,4 bis 4,45 Prozent und zwischenzeitlich bei 4,3 Prozent in den Top-Fünf-Standorten.