Lange Zeit galten geopolitische Risiken als Randthema für Investoren. Heute bestimmen sie zunehmend die Kapitalallokation. Die Konflikte in der Ukraine und im Nahen Osten, die Fragmentierung globaler Handelsbeziehungen sowie die Diskussion um strategische Abhängigkeiten haben das Risikobewusstsein nachhaltig verändert. Dies zeigt sich nicht nur politisch, sondern auch an den Kapitalmärkten.
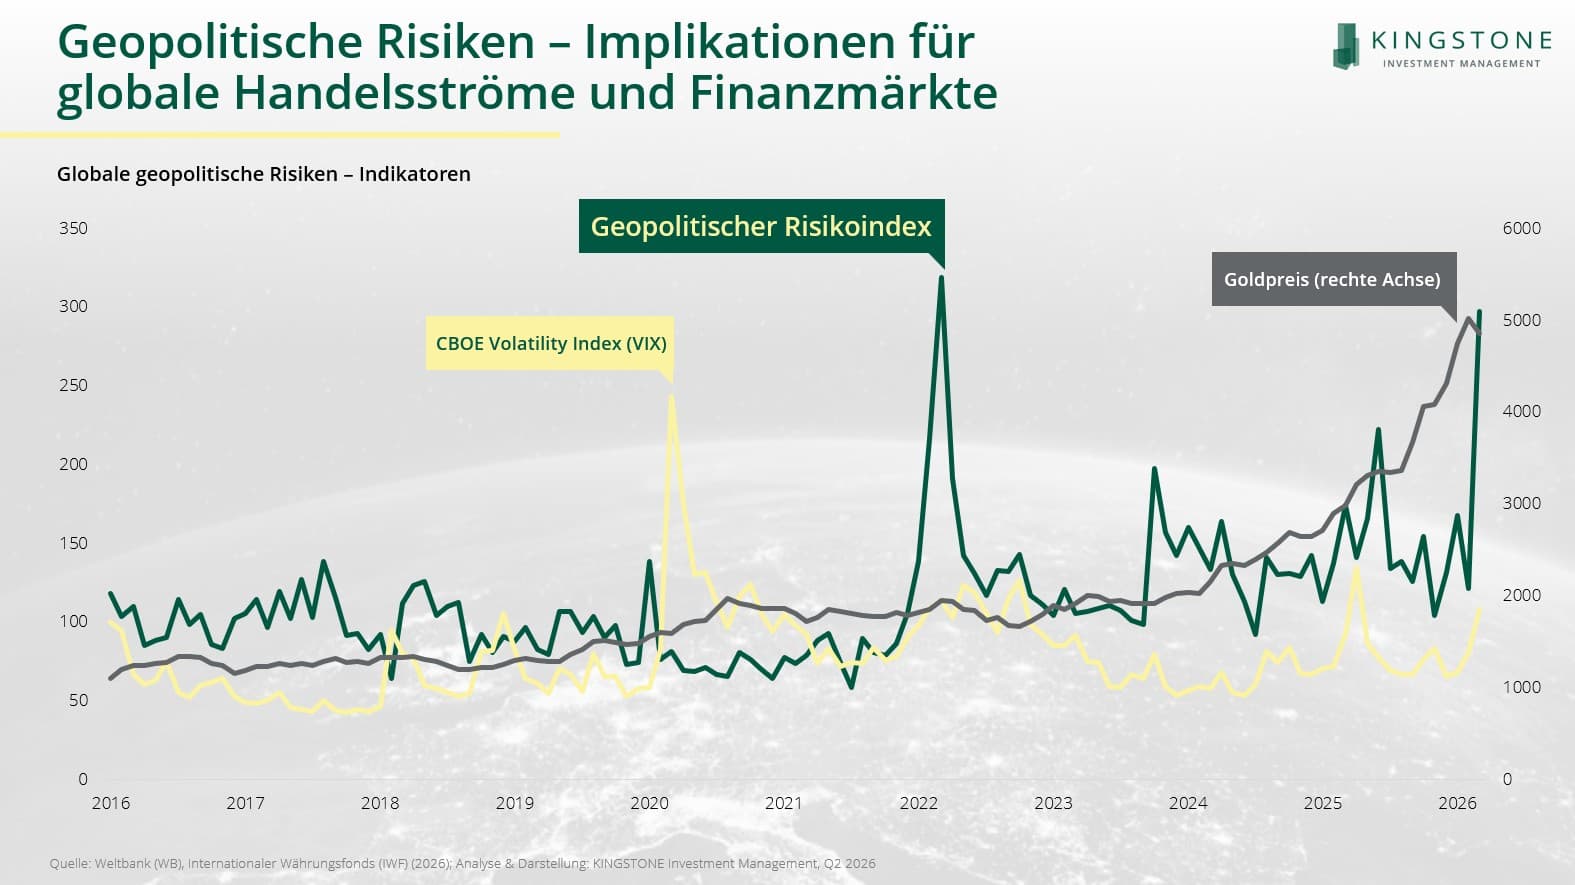
Der Geopolitical Risk Index, der die Häufigkeit geopolitischer Konflikte und Spannungen anhand internationaler Medienberichte misst, bewegt sich seit Jahren auf erhöhtem Niveau. Gleichzeitig signalisiert der Volatilitätsindex VIX eine moderat erhöhte Unsicherheit an den Finanzmärkten. Auffällig ist dabei, dass die Märkte auf geopolitische Krisen inzwischen anders reagieren als noch vor einigen Jahren. Statt kurzfristiger Schocks und anschließender Rückkehr zur Normalität findet eine strukturelle Neubewertung von Risiken statt.
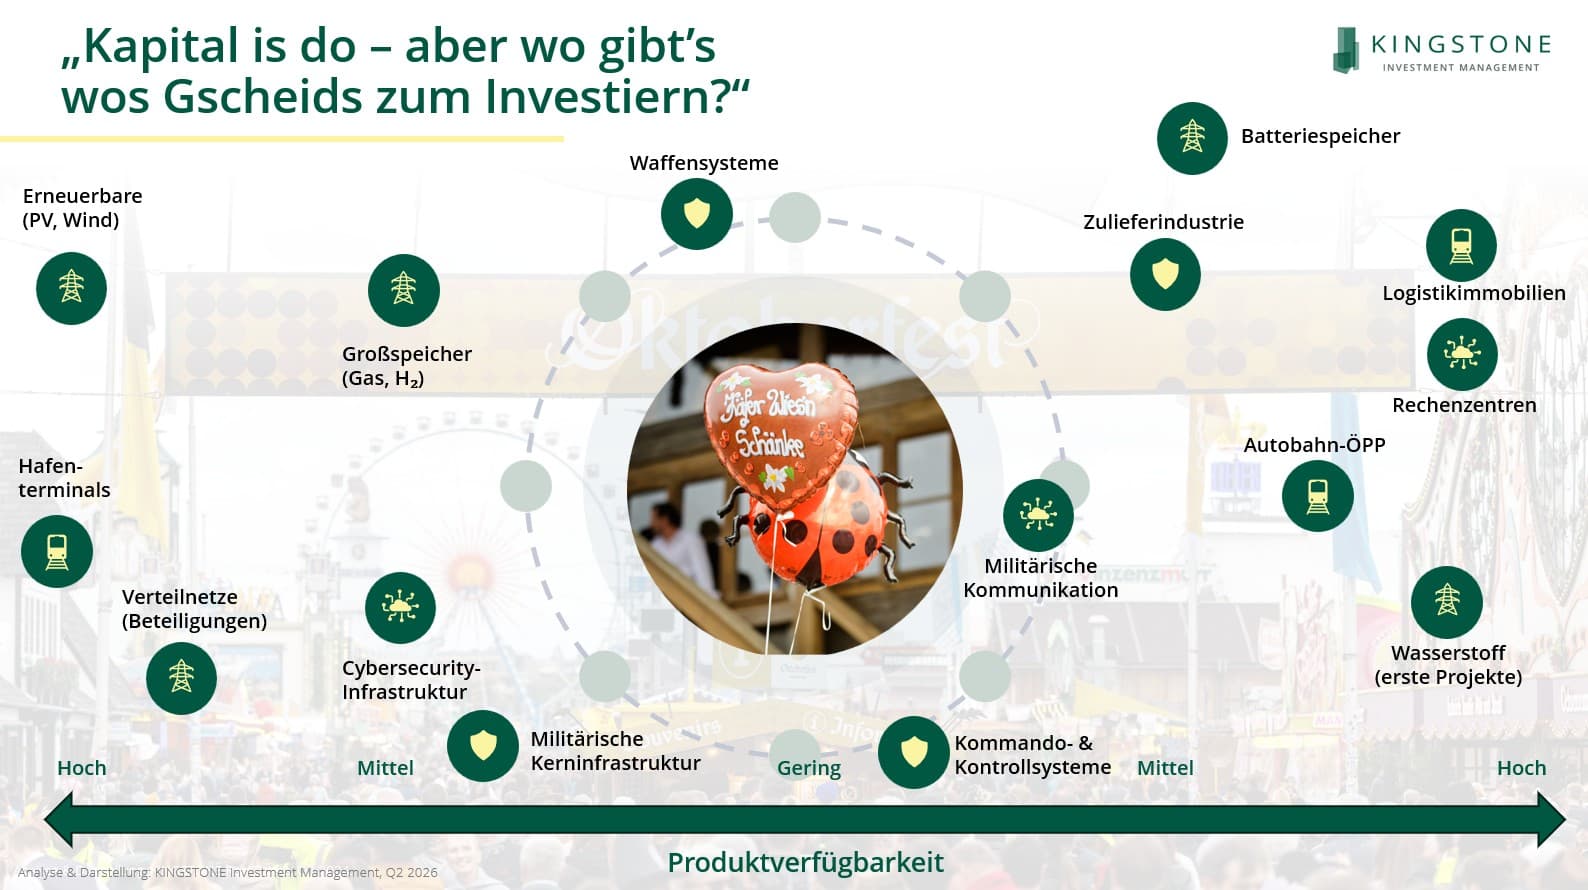
Der ehemalige IWF-Chefökonom Kenneth Rogoff warnte jüngst davor, die Risiken einer weiteren Eskalation im Nahen Osten zu unterschätzen. Die eigentliche Gefahr liege nicht allein im Konflikt selbst, sondern in einem möglichen stagflationären Szenario aus steigenden Energiepreisen, höherer Inflation und gleichzeitig schwächerem Wirtschaftswachstum. Infrastruktur wird damit zu einer strategischen Antwort auf die von Rogoff skizzierten Risiken.
Weniger einzelne Krisenereignisse als vielmehr deren Dauerhaftigkeit und Überlagerung prägen das aktuelle Umfeld. Geopolitische Spannungen, Energieversorgung, Lieferkettenstörungen und technologische Abhängigkeiten wirken gleichzeitig auf Unternehmen, Staaten und Investoren. Während Wachstum lange Zeit das dominierende Investitionsmotiv war, rückt heute die Resilienz von Systemen und Wertschöpfungsketten in den Vordergrund.
Die wirtschaftlichen Auswirkungen dieser Entwicklung sind bereits sichtbar. Während der IWF seine Wachstumsprognose für Deutschland zuletzt auf 0,7 Prozent reduzierte, senkte die Bundesregierung ihre Erwartung für das laufende Jahr sogar auf lediglich 0,5 Prozent. Hauptursache sind die gestiegenen geopolitischen Risiken und die damit verbundenen Belastungen auf den Energie- und Rohstoffmärkten. Berechnungen des ifW Kiel zufolge kann ein Anstieg des Ölpreises um zehn US-Dollar das deutsche Bruttoinlandsprodukt um rund 0,1 Prozentpunkte belasten.
Gleichzeitig entsteht für die Geldpolitik ein schwieriges Spannungsfeld. Anders als in klassischen Nachfragezyklen wird die Inflation derzeit maßgeblich durch angebotsseitige Faktoren wie Energiepreise beeinflusst. Die EZB kann Inflationserwartungen zwar über ihre Zinspolitik beeinflussen, sie kann jedoch keine zusätzlichen Energieressourcen schaffen.
Hinzu kommt eine weitere Entwicklung: die anwachsende Zurückhaltung im Kreditmarkt. Die geopolitische Unsicherheit wirkt dabei wie ein zusätzlicher Bremsfaktor. Verliert der Kreditkanal an Dynamik, kann dies mittelfristig stärkere Auswirkungen auf Investitionen und Wachstum entfalten als einzelne geopolitische Schocks. Umso wichtiger wird die Fähigkeit von Staaten und Volkswirtschaften, ihre Widerstandsfähigkeit gezielt auszubauen.