

Vor dem Hintergrund anhaltender weltpolitischer Spannungen, der daran gekoppelten Unsicherheit sowie einer weiterhin schwächelnden deutschen Volkswirtschaft blieb eine Jahresendrallye am deutschen Immobilieninvestmentmarkt aus. Zwar war das 4. Quartal mit einem Transaktionsvolumen von 9,4 Mrd. Euro das umsatzstärkste Quartal des vergangenen Jahres, zugleich lag der Umsatz allerdings ein gutes Viertel unter dem Volumen im Schlussquartal des Jahres 2024. Für das gesamte Jahr 2025 beträgt der Umsatz damit ca. 31,3 Mrd. Euro, was gegenüber dem Vorjahr einen Rückgang um 17 % bedeutet und nur etwa halb so viel ist wie im Durchschnitt der vorangegangenen zehn Jahre.
Karsten Nemecek, Deputy CEO Germany und verantwortlich für den Bereich Capital Markets, kommentiert das Marktgeschehen wie folgt: "Die letzten Monate spiegeln das Gesamtjahr gut wider: Von den vielen laufenden Transaktionsprozessen mündeten nur recht wenige in einen Verkauf. Die anderen ziehen sich in die Länge oder wurden gar abgebrochen. Zwar nähern sich potenzielle Käufer und Verkäufer in ihren Preisvorstellungen zunehmend an, doch gibt es bei praktisch allen Nutzungsarten Marktsegmente, in denen die Kluft noch groß ist und kaum Transaktionen stattfinden. Auf der anderen Seite gibt es durchaus Segmente, in denen verlässlich Transaktionen stattfinden. Neben guten Bestandswohnungen zählen hierzu auch kleine bis mittlere Bürogebäude in den Bestlagen. Perspektivisch dürfte sich die im letzten Jahr in allen Asset-Klassen deutlich gestiegene Zahl an Transaktionsprozessen auch in mehr Abschlüsse übersetzen."
Stärkste Umsatzrückgänge bei Logistik- und Wohnimmobilien
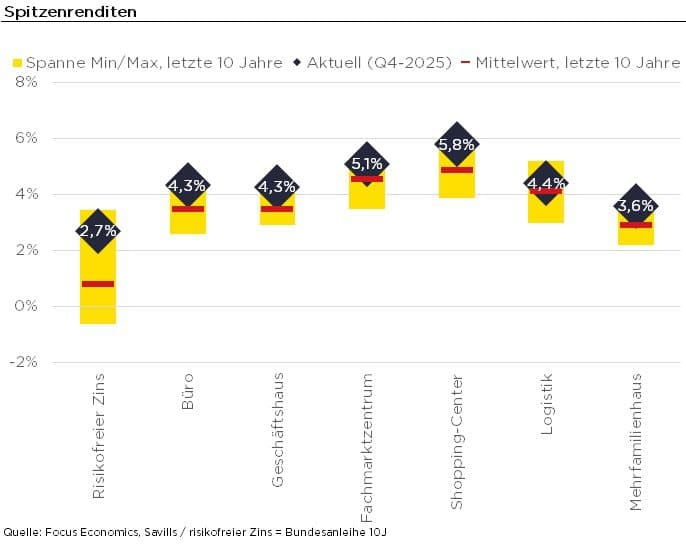
Die mit Abstand umsatzstärkste Nutzungsart blieben Wohnimmobilien (ca. 8,1 Mrd. Euro), obwohl das Transaktionsvolumen gegenüber dem Jahr 2024 um 23 % zurückging. Noch stärker fiel der Umsatzrückgang mit - 38 % nur bei Industrie-/Logistikimmobilien aus, die mit einem Transaktionsvolumen von ca. 5,1 Mrd. den vierten Rang belegten. Bei Handels- und Büroimmobilien blieb der Umsatz gegenüber dem Vorjahr jeweils stabil. Ein Transaktionsvolumen von ca. 6,1 Mrd. Euro bzw. 5,6 Mrd. Euro bedeuten Rang 2 und 3 im Umsatzranking. Der Umsatz mit Gesundheits- und Sozialimmobilien erreichte 1,2 Mrd. Euro und damit geringfügig über dem Vorjahreswert. Die Spitzenrenditen blieben überwiegend unverändert. Lediglich in einigen der Top-6-Märkte gingen die Anfangsrenditen für erstklassige Büroimmobilien im Jahresverlauf um wenige Basispunkte zurück.