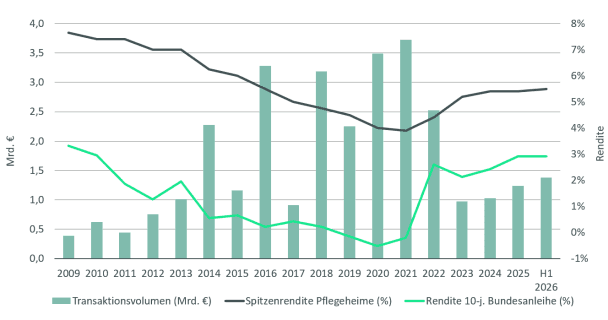


Der deutsche Gesundheitsimmobilieninvestmentmarkt erzielte im ersten Halbjahr 2026 ein Transaktionsvolumen von 1,38 Milliarden Euro. Gegenüber dem Vorjahreszeitraum entspricht dies einem Anstieg um 48 Prozent. Damit setzte sich die Erholung des Investmentmarktes fort. Jedoch entfiel mehr als eine Milliarde des Transaktionsvolumens auf das erste Quartal. Die Spitzenrendite (Nettoanfangsrendite) für Pflegeheime erhöhte sich leicht auf 5,5 Prozent. Zu diesem Ergebnis kommt eine aktuelle Analyse des globalen Immobiliendienstleisters CBRE.
„Der Gesundheitsimmobilieninvestmentmarkt hat sich im ersten Halbjahr robust entwickelt und an Dynamik gewonnen. Besonders erfreulich ist, dass sich das Marktgeschehen zunehmend auf eine breitere Basis stellt und nicht mehr nur von einzelnen Großtransaktionen geprägt wird. Vor diesem Hintergrund zeichnet sich 2026 bislang als das stärkste Jahr für den deutschen Healthcare-Investmentmarkt seit Beginn der Zinswende ab", sagt Marco Schnell, Head of Portfolio Investment & Alternatives bei CBRE.
Erneut erwiesen sich Pflegeheime als Rückgrat des Gesundheitsimmobilieninvestmentmarktes. Mit 781 Millionen Euro entfiel deutlich mehr als die Hälfte des gesamten Transaktionsvolumens auf diese Assetklasse. Ambulante Gesundheitsimmobilien wie Ärztehäuser konnten ihre positive Entwicklung fortsetzen und legten gegenüber dem Vorjahreszeitraum deutlich zu. Ein überdurchschnittlich hohes Transaktionsvolumen verzeichneten zudem Kliniken und Rehakliniken, während Seniorenwohnen weiterhin hinter dem Vorjahresniveau zurückblieb.
„Pflegeheime bilden weiterhin das Fundament des deutschen Gesundheitsimmobilieninvestmentmarktes. Gleichzeitig beobachten wir, dass Investoren die einzelnen Subassetklassen zunehmend differenziert bewerten. Insbesondere Immobilien mit langfristig stabiler Nachfrage und flexiblen Nutzungsperspektiven stehen im Fokus", sagt Anna Maria Burrichter, Associate Director Research bei CBRE.