

Vom Lehrbuch zur Realität: Stagflation im Fokus
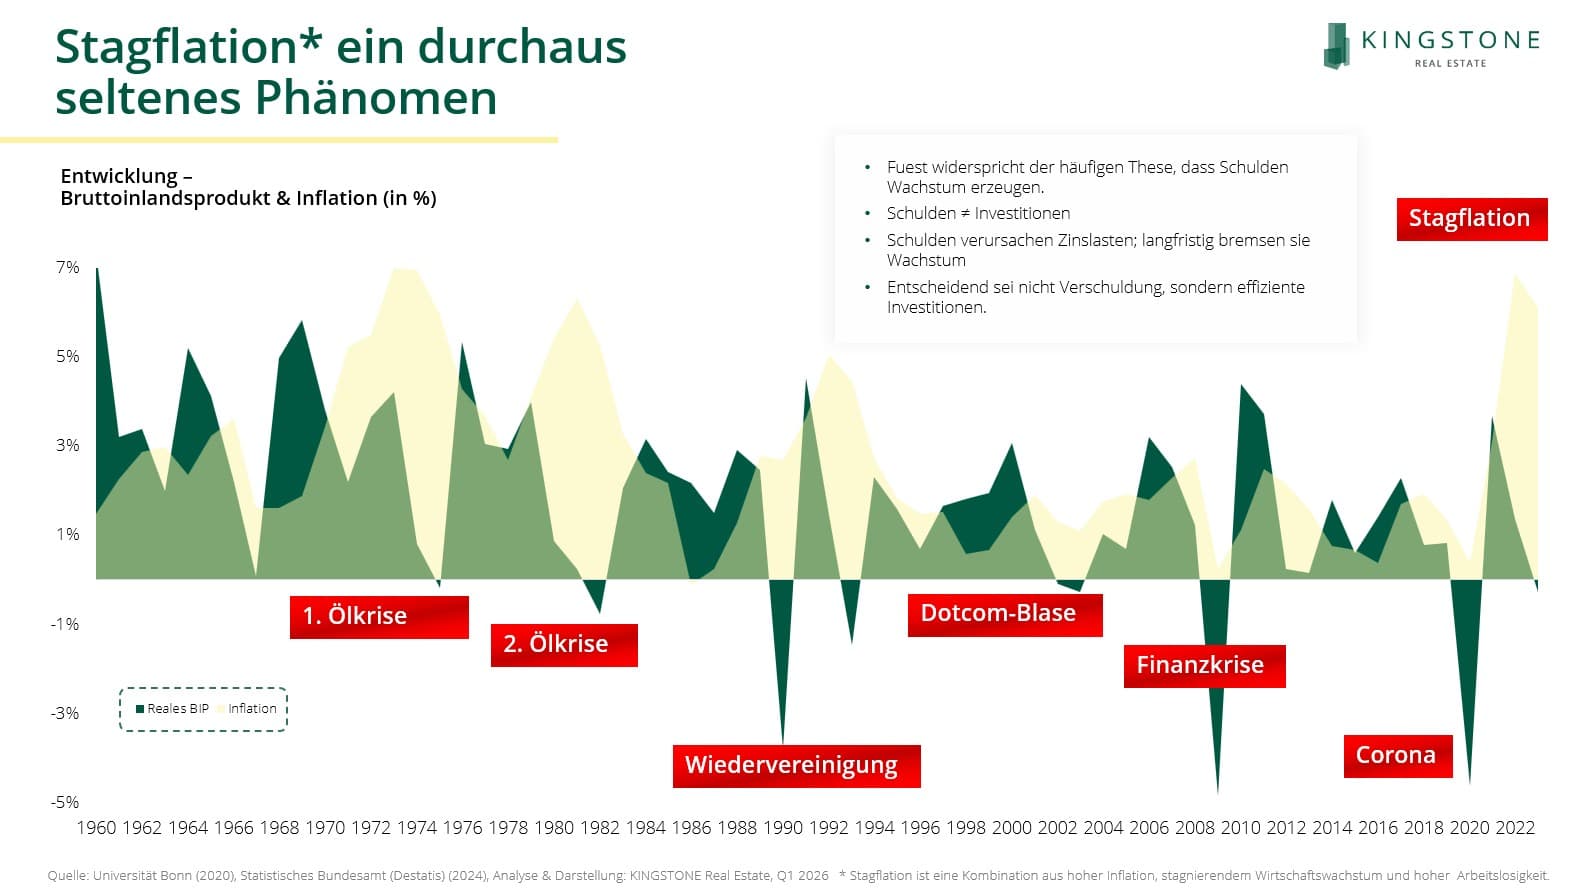
Bundeskanzler Helmut Schmidt in den 1970er Jahren ein zentrales wirtschaftspolitisches Dilemma auf den Punkt. Dahinter stand die Annahme einer gegenläufigen Beziehung: Inflation steigt, Arbeitslosigkeit sinkt – theoretisch fundiert durch die Phillips-Kurve. Sinkende Arbeitslosigkeit galt dabei als Ausdruck wirtschaftlicher Dynamik. Inflation und Stagnation erschienen folglich als Gegensätze.
Doch genau dieser Zusammenhang zerbrach in den 1970er Jahren. Die gleichzeitige Kombination aus hoher Inflation und schwachem Wachstum – später als Stagflation bezeichnet – stellte die ökonomische Lehrmeinung infrage. Was als theoretischer Widerspruch galt, wurde zur empirischen Realität.
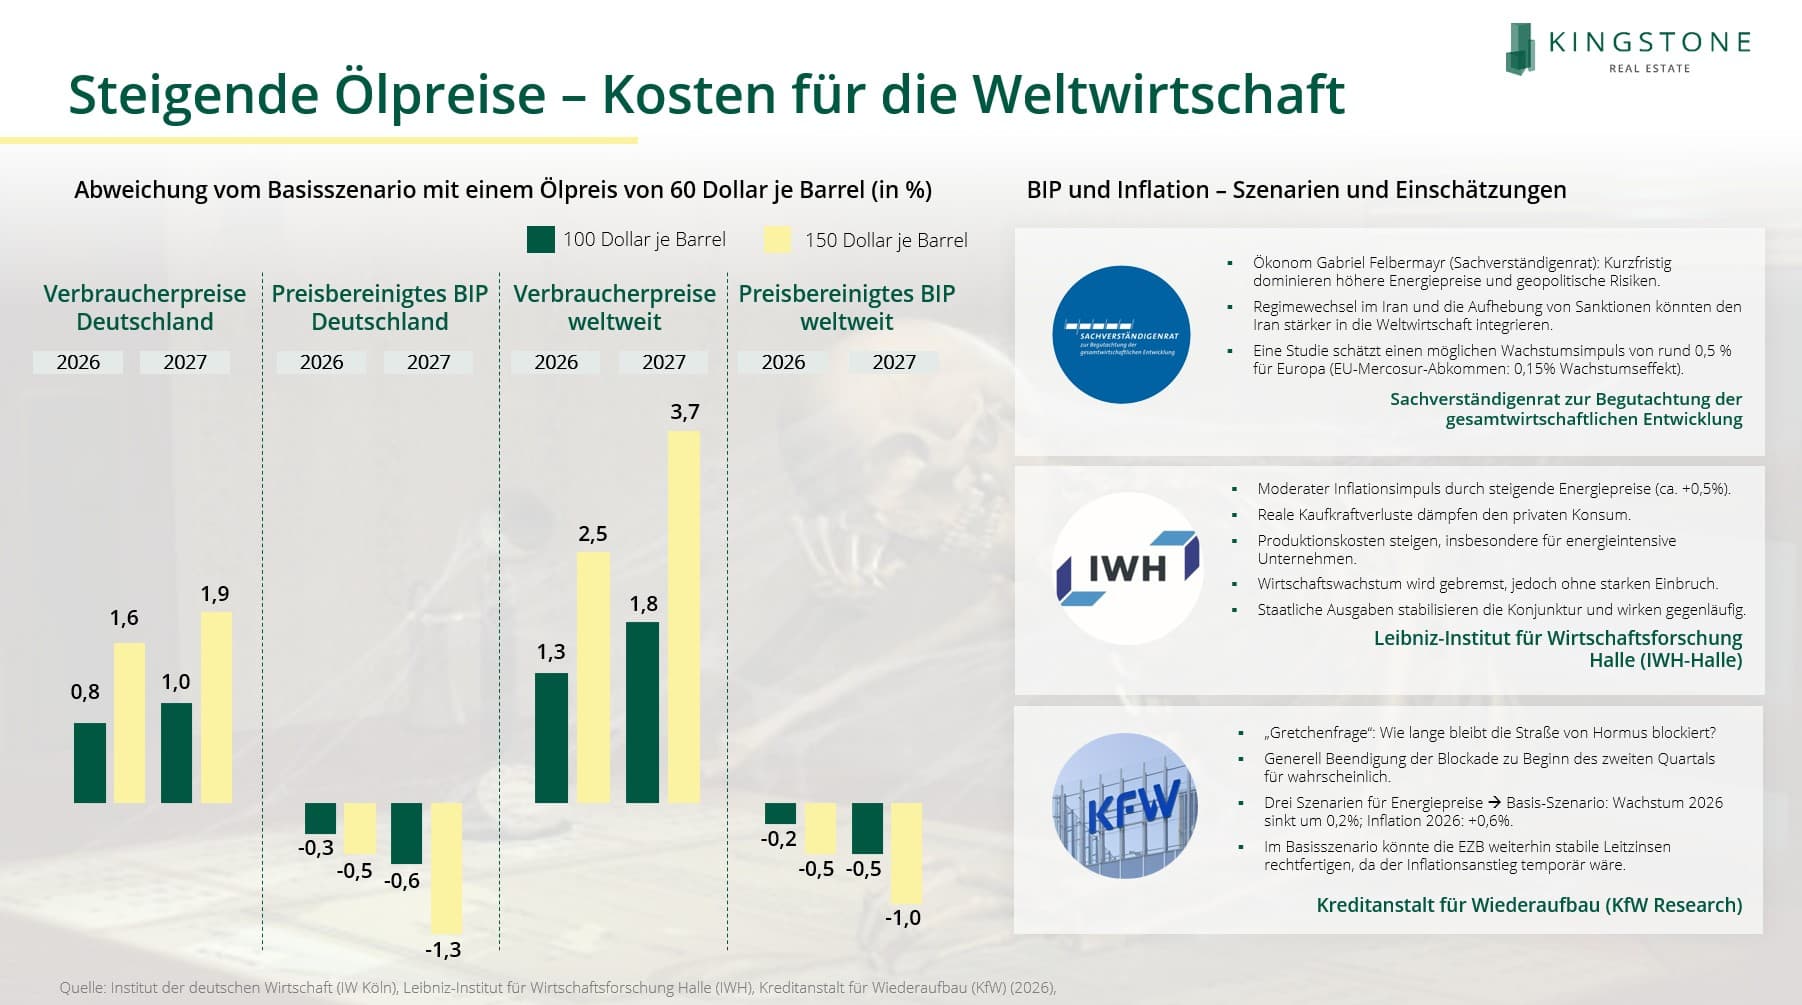
Heute rückt dieses Szenario erneut in den Fokus. Im Rahmen unseres Webinars „Macro Matters – Investment Insights“ (März 2026) haben wir diese Gemengelage diskutiert: geopolitische Spannungen rund um den Iran-Konflikt, steigende Ölpreisrisiken sowie fiskalpolitische Debatten treffen auf neue regulatorische Weichenstellungen. Klassische makroökonomische Zusammenhänge geraten dabei zunehmend unter Druck.
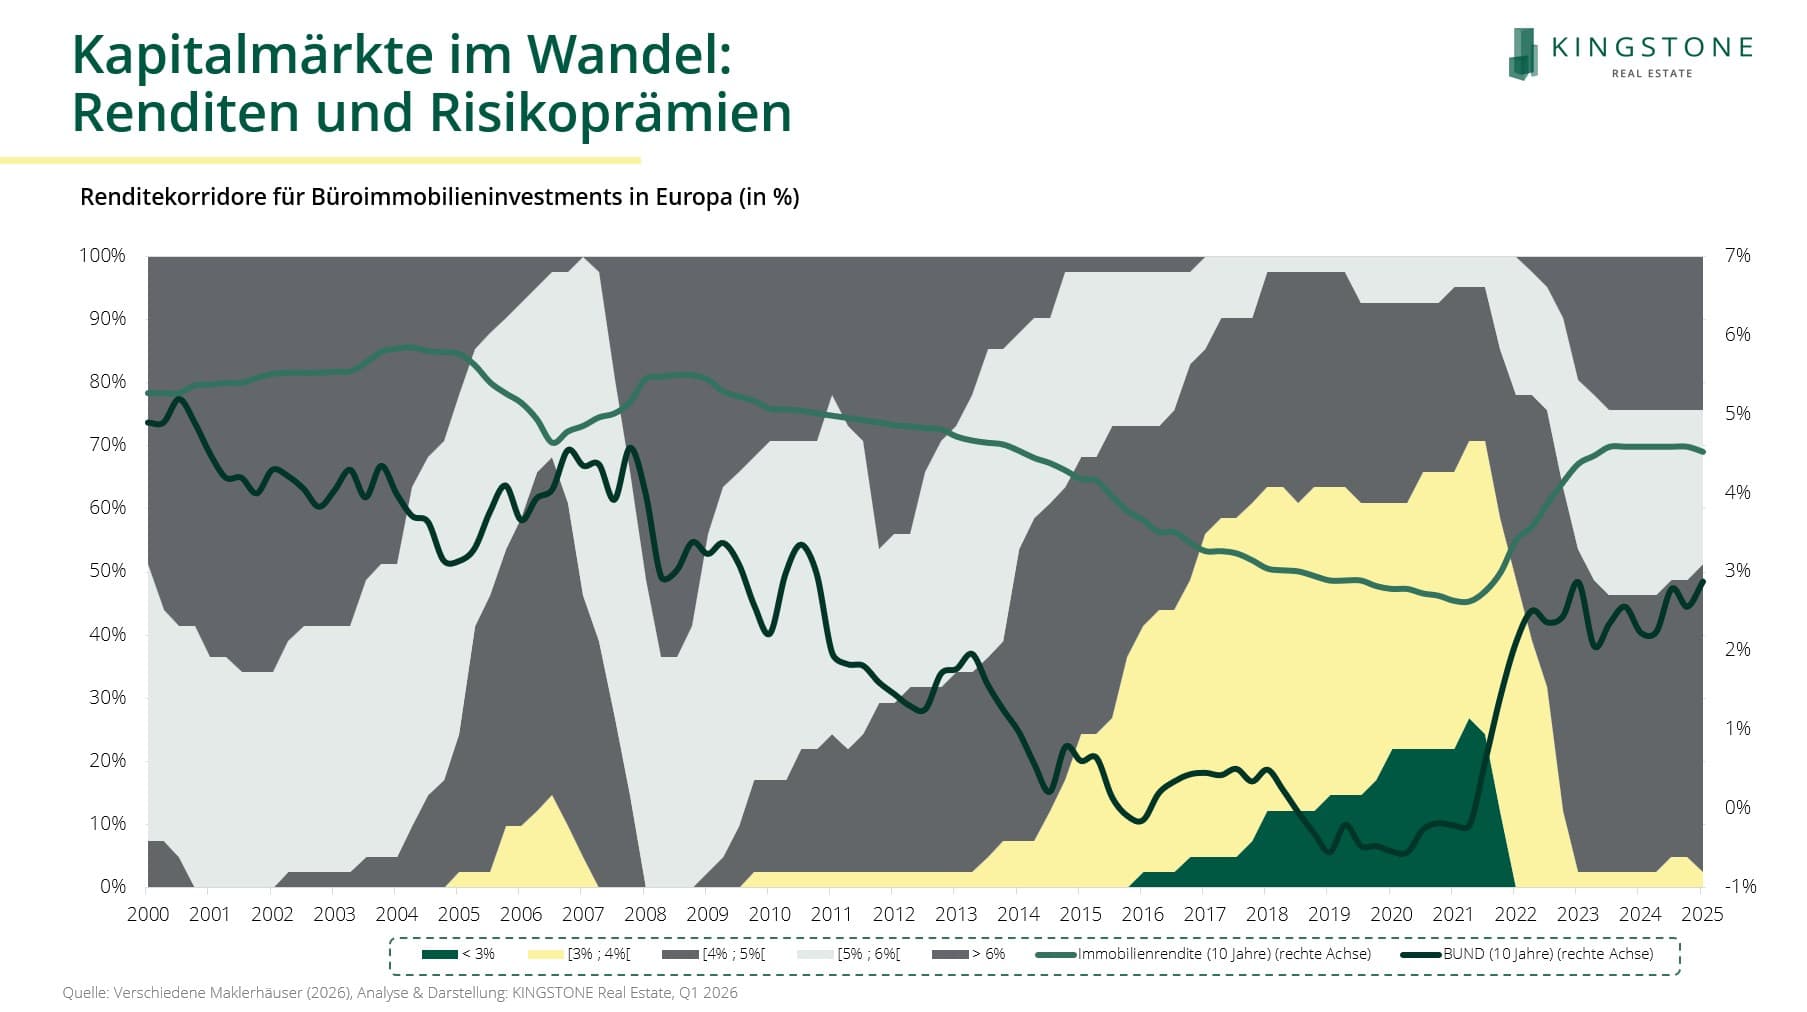
Hinzu kommt: Hat sich das „Stagflationsmonster“ einmal etabliert, entwickelt es eine gefährliche Eigendynamik. Inflation verfestigt sich in Erwartungen und Lohnforderungen, während das Wachstum schwach bleibt. Es entsteht ein Umfeld, das sich nur mit erheblichen wirtschaftlichen Kosten wieder stabilisieren lässt. Vor diesem Hintergrund stellt sich die Frage, ob es sich lediglich um ein temporäres Risiko handelt oder ob sich bereits erste Anzeichen einer erneuten stagflationären Phase zeigen. Und welche Effekte ergeben sich daraus für reale Vermögenswerte, insbesondere für Immobilien als zentralen Bestandteil institutioneller Portfolios?