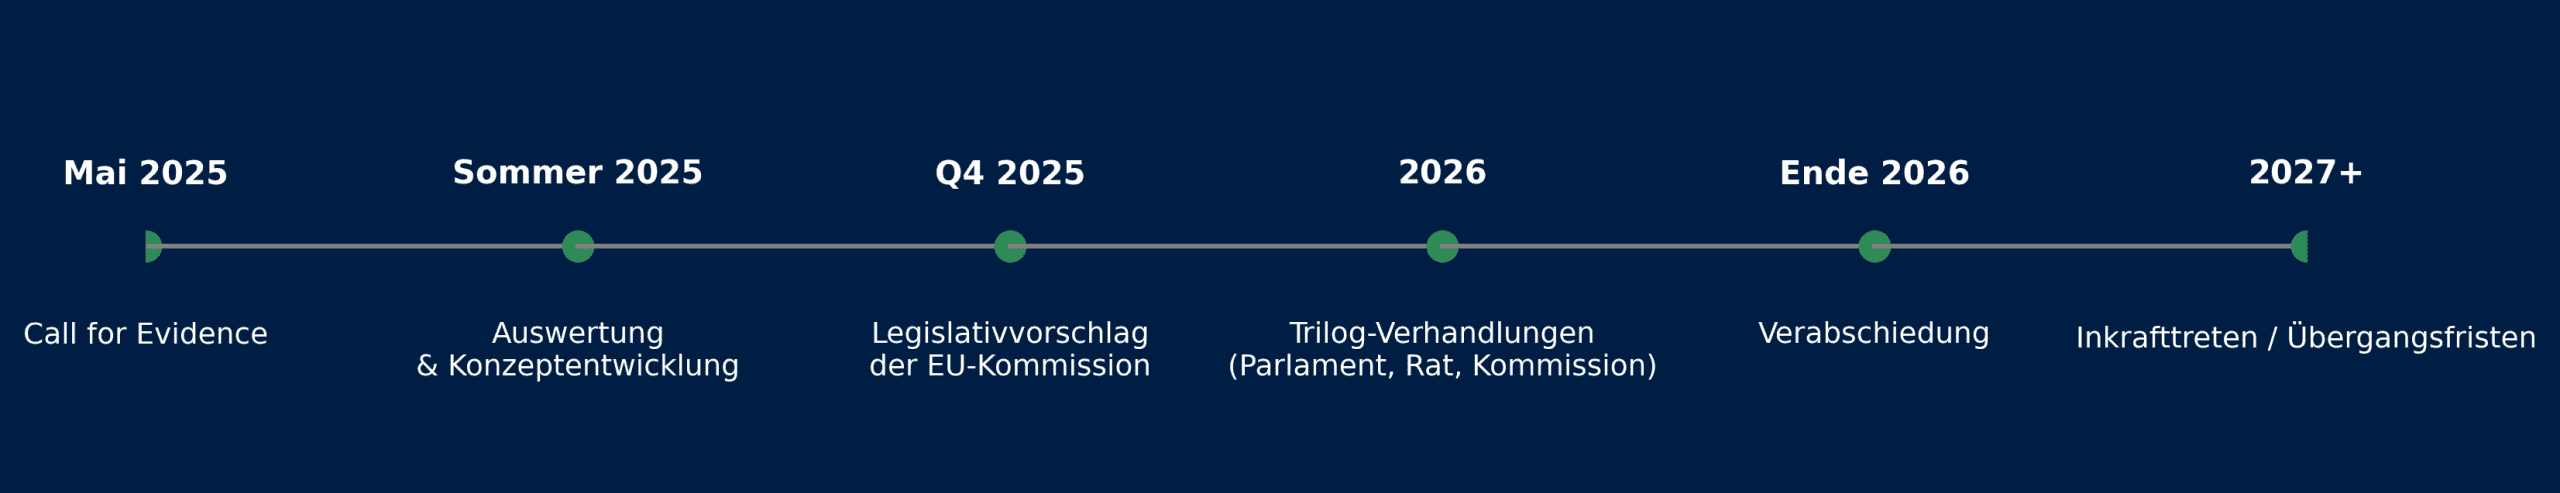


Die Leitung steht, der Ton ist freundlich, aber bestimmt: Die Europäische Kommission hat mit dem „Call for Evidence for an Impact Assessment“ zur Mitwirkung an konstruktiver Kritik an der SFDR aufgerufen – und zwar nicht irgendwann, sondern erst ganz neulich. Auf dem Prüfstand: Das bisherige Klassifizierungssystem mit Artikel 8 und 9, die Offenlegungspflichten und die berühmten Principal Adverse Impacts (PAI). Was bleibt? Was könnte sich verändern? Wie gestaltet sich der weitere Fahrplan?
Die EU-Offenlegungsverordnung für nachhaltige Finanzen, oder in der Industrie besser bekannt unter der englischen Entsprechung Sustainable Finance Disclosure Regulation („SFDR“), ist eine EU-Verordnung, die Finanzmarktteilnehmer verpflichtet, Informationen über ihre Nachhaltigkeitsleistungen offenzulegen. Ziel ist es, mehr Transparenz über nachhaltige Anlageprodukte zu schaffen und Greenwashing zu vermeiden.
Unbestritten ist es, dass die von der SFDR verfolgten Ziele sinnvoll sind. Allerdings hat sich für die eigentliche Zielerreichung das Regulierungs-Schema als viel zu kompliziert erwiesen. Verbunden damit sind blanke Anwendungsüberforderung und überbordende Bürokratie. Als Antwort hierauf haben Produktanbieter ein überkompensierendes Umsetzungsgeschick bewiesen, wobei dies an einigen Stellen überschießende Tendenzen an den Tag legen konnte, die am Fokus der messbaren Wirksamkeitsfaktoren vorbeiführen. Es besteht kein Automatismus, dass durchdesigntes SFDR-Engineering sinnvoll auf Nachhaltigkeitsziele und Fondsstrategie einzahlt. Dieser kritische Befund wurde bereits in einem anderen Beitrag des Autors herausgegriffen.
Mit Kritik hieran wurde nicht hinter dem Zaun gehalten. Gegenüber aufkommendem Zweifel und Unzufriedenheit zeigte sich die Kommission aufgeschlossen. Um diese Kritik aus der Industrie zu kanalisieren, leitete die Kommission bereits im Dezember 2022 eine umfassende Bewertung der SFDR ein. Dazu gehörten öffentliche Konsultation, technische Workshops mit der Industrie und Gespräche mit Mitgliedstaaten und Aufsichtsbehörden. Nach dieser zurückliegenden Problemaufnahme steht beim CfE nun im Vordergrund, durch konstruktive Kritik in Form konkreter Verbesserungsvorschläge die Industrie einzubinden.
Die Aussendung des CfE erfolgte am 2. Mai und bis zum 30. Mai. hatten die Teilnehmer Zeit, ihre Eingaben zu tätigen. Kurz gesagt, umfasst der CfE drei Hauptthemenblöcke, auf welche die Teilnehmer sich inhaltlich beziehen sollten:
Die Kommission ist bestrebt, die Offenlegungsanforderungen zu straffen und zu reduzieren, indem sie sich darauf konzentriert, den Anlegern nur die wichtigsten Informationen zur Verfügung zu stellen, was zu gezielten Änderungen und Klarstellungen an den bestehenden SFDR-Offenlegungen führen kann. In der Retail-Fondsbranche etwa gibt es erhebliche Unterstützung für eine Vereinfachung der SFDR-Offenlegungen und dafür, dass Manager mehr Spielraum bei der Offenlegung der geforderten Informationen haben, anstatt sich an eine vorgeschriebene Vorlage halten zu müssen.
Vereinfachung der Schlüsselkonzepte: Es soll erwogen werden, Produktkategorien einzuführen, die für Kleinanleger leicht verständlich sind, unterschiedlichen Nachhaltigkeitszielen Rechnung tragen und die derzeitigen Marktpraktiken in Bezug auf die verfügbaren Daten und Finanzprodukte berücksichtigen. Die Kommission hat im CfE drei mögliche Optionen zur künftigen Produktklassifizierung zur Diskussion gestellt:
Die Artikel 6, 8 und 9 der SFDR blieben erhalten. Ziel wäre es dann: Durch klare Definitionen und Leitlinien die Anwendung zu verbessern. Fokus: Verbesserung Rechtsklarheit und Kohärenz.
Die Artikel 8 und 9 der SFDR blieben bestehen, aber es gibt dann doch im System strukturelle Anpassungen. Ziel wäre dann: Durch Ergänzungen der technischen Mindestanforderungen stärkere Standardisierungen zu erreichen. Fokus: Reduzierung von Auslegungsspielräumen und damit von Greenwashing-Potential.
Vollständige Ersetzung der Artikel 6, 8 und 9 der SFDR durch zu benennende Produktkategorien mit klaren Kriterien würden die am stärksten einschneidende Revision des bestehenden Systems bedeuten. Ziel wäre dann: Ein gänzlich neues System zu etablieren, dass intuitiver zu verstehen sein soll. Fokus: „Sustainable“ für Produkte mit Fokus auf nachhaltige Investitionen, „Transition“ für Produkte mit messbaren Transformationszielen (Beispiel: Dekarbonisierungspfad) und „ESG-Strategie“ oder „Responsible“ für Produkte mit ESG-Integration, aber ohne spezifisches Nachhaltigkeitsziel.
Die Kommission hadert auch mit den PAI-Indikatoren. PAI steht für „Principal Adverse Impacts”, was also “auf gut deutsch” die wesentlichen negativen Auswirkungen von Investitionsentscheidungen auf Umwelt und Gesellschaft sind. Finanzmarktteilnehmer sollen mit den PAI-Indikatoren offenlegen, welche Schäden ihre Investitionen verursachen könnten. Allerdings sind die bestehenden PAI-Indikatoren nicht durchweg stets praktikabel, aussagekräftig und auch nicht konsistent mit benachbarten Regulierungsfeldern (CSRD, EU-Taxonomie). Deshalb forderte die Kommission Feedback ein, ob die PAI deutlich fokussiert werden sollten, z.B. auf wesentliche KPIs. Daneben sollen die PAI besser darauf abgestimmt werden, ob überhaupt für die Messung die Datenverfügbarkeit gegeben ist, insbesondere bei illiquiden Assets.
Eine finale Übersicht der exakt eingegangenen Antworten speziell auf diesen Call for Evidence ist noch nicht öffentlich als vollständige Liste verfügbar. Derzeit liegen vereinzelte Reaktionen öffentlich vor, beispielsweise von IIGCC (The Institutional Investors Group of Climate Change), EBF (European Banking Federation), Eurosif (European Investment Forum). Aufsichtenseitig haben sich beispielsweise die Autoriteit Financiele Markten AFM (Niederlanden), Bundesanstalt für Finanzdienstleistungsaufsicht BaFin (Deutschland) und Finanzmarktaufsichtsbehörde FMA (Österreich) im Joint Letter to the Commission on the Revision of the SFDR vom 27. Mai 2025 zurückgeäußert. Die vollständige Auswertung aller Rückäußerungen durch die Kommission wird vermutlich erst im Spätsommer 2025 erreicht sein.
Als nicht vollständige, aber doch weitgehendere Schnittmenge der öffentlichen Einzel-Reaktionen zeigen sich Übereinstimmungen bei den nachstehenden Themen:
Autoriteit Financiele Markten AFM (Niederlanden), Bundesanstalt für Finanzdienstleistungsaufsicht BaFin (Deutschland) und Finanzmarktaufsichtsbehörde FMA (Österreich) haben im Joint Letter to the Commission on the Revision of the SFDR unter anderem gezielt das Thema Produktkategorisierung aufgegriffen:
Der Call of Evidence war jetzt für SFDR 2.0 die Auftakt-Etappe in der Umsetzung. Es schließen sich weitere Etappen an, Zieleinlauf bzw. Inkrafttreten der neuen Regeln von SFDR 2.0 ist für Anfang 2027 avisiert.