



Das Analysehaus Scope hat, wie in den Vorjahren auch, eine große Studie zum ELTIF-Markt durchgeführt („ELTIF-Studie“). Die folgenden Zahlen sollen sich darauf beziehen und so die Kernbefunde der ELTIF-Studie verdeutlichen:
Diese zunehmende Marktdurchdringung ist Anlass genug, den ELTIF ein wenig näher danach einzuordnen, was er macht, von wem er genutzt und wofür er nachgefragt wird. Und natürlich stellt sich daneben die Frage, wer im Rahmen der Fondsindustrie seine Werkbank anbieten und damit auf der administrativen Seite von der Wertschöpfung partizipieren kann. Dazu unten gleich mehr.
Schneller Recap zu ELTIF 1.0 und ELTIF 2.0 vor Einstieg in die ELTIF-Studie
Denn bevor wir in die Details der ELTIF-Studie einsteigen, bringen wir uns kurz die wesentlichen Entwicklungen von ELTIF in Erinnerung. ELTIF stehen für „European Long-Term Investment Fund“. Die erste Generation von ELTIF, die seit der Einführung im Jahr 2015 aufgelegt wurden, werden heute auch „ELTIF 1.0“ bezeichnet, um sie von den in der zweiten Generation aufgelegten ELTIF abzugrenzen, die nach Inkrafttreten der ELTIF-2-Verordnung am 10. Januar 2024 aufgelegt wurden und daher ihrerseits als „ELTIF-2.0“ bezeichnet werden:
Ein echter Game-Changer war bereits für die ELTIF 1.0 der EU-Vertriebspass. Damit konnten Asset Manager bei einer einzigen nationalen Aufsicht den ELTIF registrieren und in anderen Mitgliedsländern der EU vertreiben. Es ist sich zu vergegenwärtigen, dass das seinerzeit ein echtes Novum begründete, weil bis dahin nur AIFM, aber nicht ein Produkt eines AIFM in der EU passportfähig gewesen war.
Anfänglich machten dem ELTIF jedoch Absorptionsschwierigkeiten im Markt zu schaffen, die auf konzeptionelle Kinderkrankheiten des ELTIF 1.0 zurückzuführen gewesen waren. Wobei trotz dieser konzeptionellen Schwächen der Absatz zwar erst zögerlich, aber in den letzten Jahren doch durchaus schwungvoll war. An diesem grundsätzlich positiven Trend knüpfte die ELTIF-2-Verordnung an, die zum 10. Januar 2024 in Kraft trat. Sie setzt entschieden auf Flexibilisierungen und Harmonisierungen des ELTIF-Regimes. Die Absicht, dem ELTIF zum endgültigen vertrieblichen Durchbruch zu verhelfen, ist nicht zu verkennen. Seitdem nennt man ELTIF in diesem Zusammenhang „ELTIF 2.0“. Vor allen Dingen für Privatanleger und Asset Manager ist der ELTIF 2.0 noch einmal deutlich attraktiver geworden, unter anderem durch:
Die ELTIF-Studie vom Analysehaus Scope
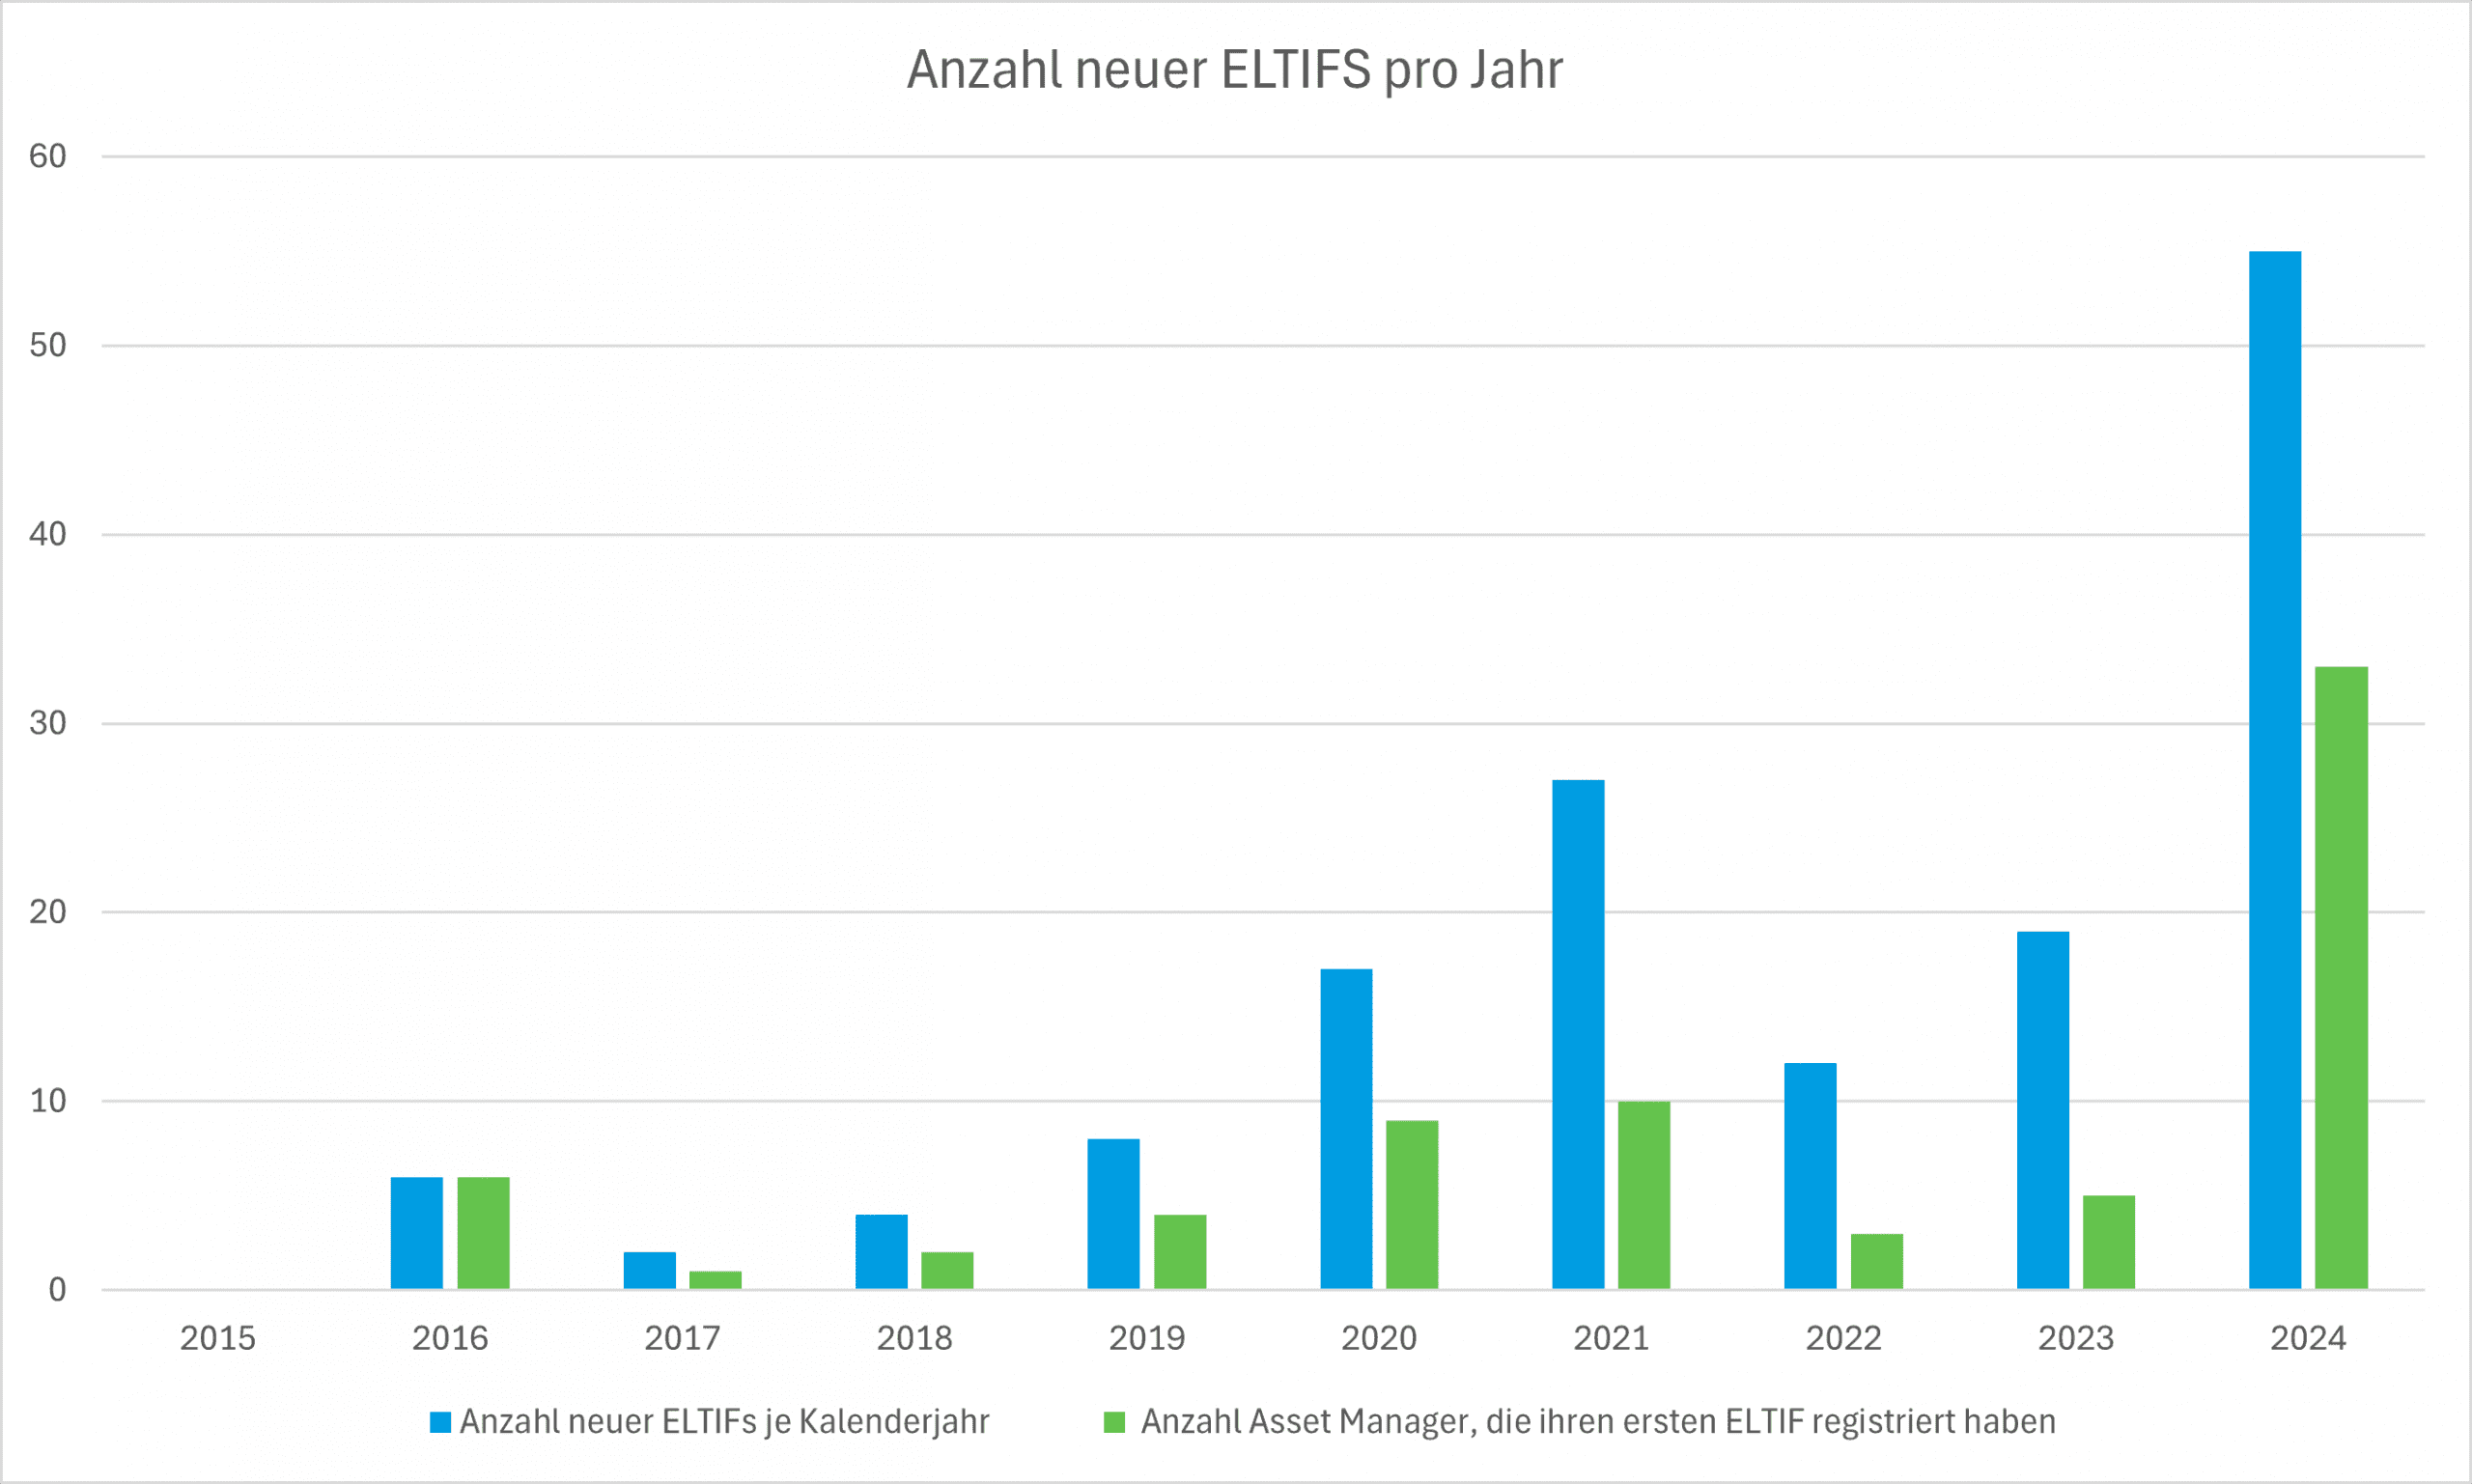
Nach Abarbeitung der Basics wollen wir uns nun aber der Studie selbst hinwenden. Zum Ende des Betrachtungszeitraums der ELTIF-Studie (31.12.2024) waren 150 ELTIF im Markt. Die Zahlen der Studie sprechen so klar für den Erfolg von ELTIF 2.0, dass eine weitergehende Interpretation fast belanglos wirkt:
Daraus folgen als erste Ergebnisse, dass der ELTIF-Markt, trotz der konzeptionellen anfänglichen Kinderkrankheiten der ELTIF 1.0 durchaus eine relevante Marktgröße entwickeln konnte. Die ELTIF 2.0 knüpfen hieran an und konnten den Absatz im Verlauf des Jahres 2024 fulminant steigern:
Und danach existieren zum 21.6.2024 bereits 192 ELTIF, so dass hierauf als Anknüpfungs-Tatsache basierend, die Prognose für dieses Jahr nicht zu ambitioniert zu sein scheint, dass im Jahr 2025 sogar noch mehr ELTIF als im ohnehin erfolgreichen Jahr 2024 aufgelegt werden sollten.
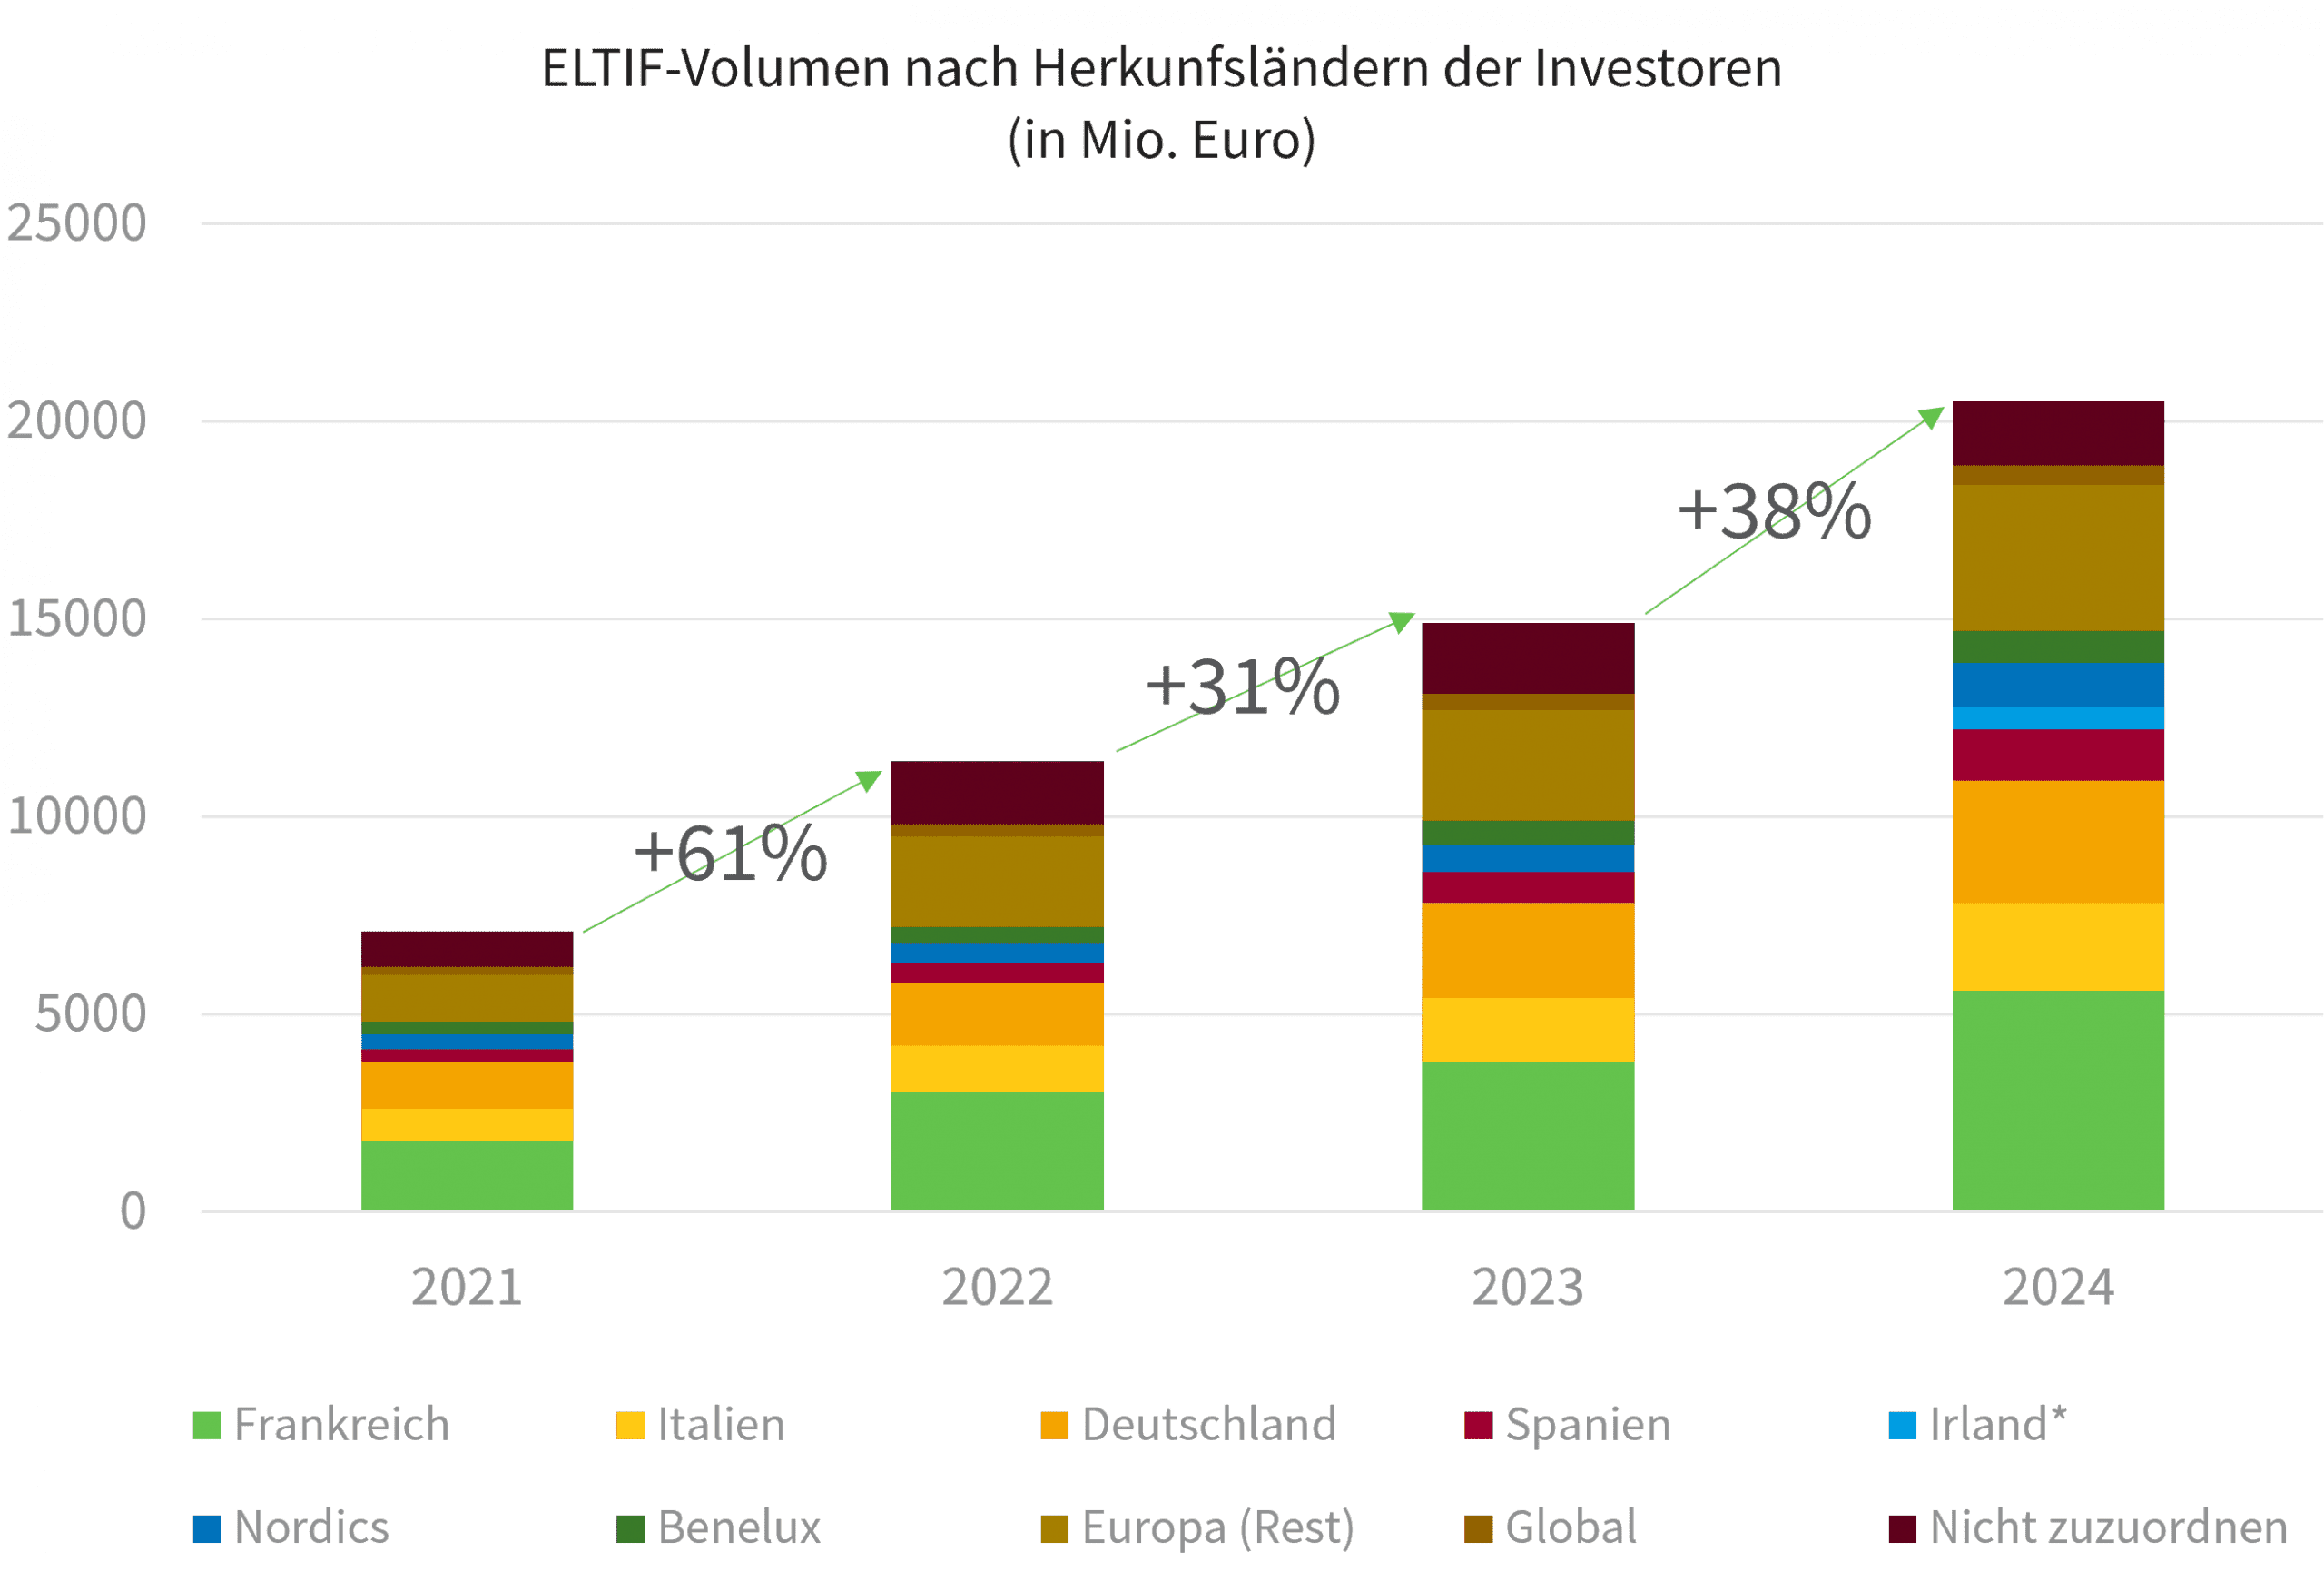
Nach der der regionalen Verteilung der Herkunftsländer des akquirierten Kapitals ergibt sich nach der ELTIF-Studie das folgende Bild:
Vom deutschen Kapitalgesamtmarkt macht allein der bei der CSSF in Luxemburg registrierte klimaVest mit einem Volumen von 1,4 Mrd. Euro zum Zeitpunkt der Erstellung der ELTIF-Studie die Hälfte des Gesamtmarkts aus. Interessant sind auch die Unterschiede in der Allokation: Bei den von Deutschen gezeichneten Produkten dominieren Infrastruktur (71%) und Private Equity (27%). Private Debt (1%) ist im deutschen Markt weit abgeschlagen. Bei den Italienern macht Infrastruktur nur einen geringen Anteil aus (7%), dafür dominieren Private Debt (44%), erst dann kommt Private Equity (31%) und noch andere Asset Klassen in geringerem Umfang. Bei den Franzosen verteilen sich Private Debt (37%), Infrastruktur (33%) und Private Equity (28%) ungefähr gleichmäßig. Vermutlich auch ursächlich für die Abweichung der Allokation in Bezug auf die deutschen Anlegergelder ist, dass deutschen Anlegern für Investments in Real Estate oder Private Marktes bereits geeignete und seit Einführung des KAGB im Jahr 2013 auch regulierte Fondsstrukturen zur Verfügung gestanden hatten. Allen ist gemein, dass Real Estate in ELTIF für sie gar keine oder eine stark untergeordnete Rolle spielt. Mit ein Grund dafür ist sicherlich zumindest auch der zurückliegende Zeitraum bis zur Einführung der ELTIF-2-Verordnung. Erst die ELTIF-2-VO hat auf die Beseitigung einiger enger definitorischer Hürden abgezielt, was Immobilien bis dahin weniger gut in ELTIF einbeziehen ließ. Es wird interessant sein, ob nun unter ELTIF 2.0 mit Blick nach vorne auch mehr Immobilieninvestments in ELTIF zu beobachten sein werden.
Einerseits spielt sicherlich eine Rolle, dass es verschiedene Ansätze in den Ländern gibt, wie Fondsprodukte in die Altersvorsorge eingebunden werden. Außerdem hatte Deutschland bereits seit jeher regulierte Sachwertefonds, so dass sich ELTIF im Vertrieb in einem bereits gut organisierten Markt mit vielfältigen Rechtsstrukturen erkämpfen mussten. Es ist aber auch zu vermuten, dass daneben die in den Ländern unterschiedliche Förderung von ELTIF eine relevante Rolle spielt:
Bezieht man alle 192 im ESMA-Register gelisteten ELTIFs ein, zeigt sich, dass die Verteilung des investierten Anlegerkapitals – mit Frankreich an erster und Italien an zweiter Stelle – weitgehend der Anzahl der in diesen Ländern domizilierten Fonds entspricht. Danach wurden in Frankreich 38 ELTIF und in Italien immerhin auch noch 13 ELTIF domiziliert. Angesichts der Platzierung Deutschlands auf einem nicht abgeschlagenen Rang 3 beim akquirierten Anlegergeld wäre es zumindest eine Vermutung gewesen, dass auch hierzulande eine größere Zahl an ELTIF von deutschen KVGen domiziliert sind. Tatsächlich sind es aber nur zwei an der Zahl! Im Moment bringt insbesondere die CSSF die PS auf die Straße. Mit 120 domizilierten ELTIF ist Luxemburg der absolute Spitzenreiter. Gemäß der ELTIF-Studie wurden allein im Jahr 2024 von den 55 aufgelegten ELTIF davon 37 in Luxemburg registriert.
Woran mag das liegen? Zum Auflageprozess eines ELTIF in Deutschland lässt sich ein Produktanbieter in der ELTIF-Studie von Scope zitieren wie folgt: „Die Kommunikation mit der BaFin war seht gut. Die BaFin hat viele Fragen gestellt, um das Produkt zu verstehen. Insgesamt dauerte der gesamte Prozess von der Einreichung bis zur Genehmigung des ELTIF im Oktober 2024 sieben Monate.“ Hieran sollte es also nicht gelegen haben. Beispielsweise kommt in Frankreich wieder „Patriotisme économique“ zum Tragen, wonach es als Teil einer „Buy Local“-Logik gezielt die eigene Fondsindustrie fördert. Danach setzten die spezifischen steuerlichen Förderungen für die Anleger voraus, dass der ELTIF von einem französischen AIFM aufgelegt ist. Hieran kann sich Deutschland gerne ein Beispiel nehmen, was den Anlegern weiterhelfen würde im Rahmen ihrer Altersvorsorge einerseits, und der deutschen Fondsindustrie andererseits.