Infrastruktur braucht privates Kapital; investierbare Projekte bleiben knapp Regulatorische Reformen auf Investoren- und Fondsebene eröffnen neue Spielräume Größter Engpass liegt in der staatlichen Projektstrukturierung und im Haushaltsrecht. Der Investitionsstau in der deutschen Infrastruktur ist erheblich. Trotz Sondervermögen, Deutschlandfonds und zahlreicher politischer Initiativen bleibt die Modernisierung von Verkehr, Energie, Digitalisierung und kommunaler Infrastruktur hinter dem tatsächlichen Bedarf zurück. Öffentliche Mittel allein können diese Lücke nicht schließen. Kapital aus der Privatwirtschaft, insbesondere von institutionellen Investoren, ist daher unverzichtbar. In der Praxis stößt dies jedoch auf strukturelle und regulatorische Hürden. Vor diesem Hintergrund diskutierten Christoph Kraiker, CEO von Hauck & Aufhäuser Fund Services, Dr. Dirk Krupper, Geschäftsführer der Helaba Invest, sowie Martin Hüwel und Dr. Thomas Gohrke, Partner der Luther Rechtsanwaltsgesellschaft, wie sich regulatorische Anforderungen auf Investorenseite, Fondsstrukturen und staatliche Rahmenbedingungen besser verzahnen lassen.
„Ob institutionelles Kapital in Infrastrukturprojekte fließt, hängt vom Zusammenspiel dreier Ebenen ab“, ordnet Martin Hüwel ein. „Auf der ersten Ebene stehen die regulierten Investoren selbst. Versicherungen, Pensionskassen, Versorgungswerke und Banken unterliegen strengen aufsichtsrechtlichen Vorgaben, die Risikoappetit, Laufzeiten und Investitionsformen maßgeblich prägen. Die zweite Ebene bildet die Fondsebene, auf der diese regulatorischen Anforderungen in konkrete Anlagevehikel übersetzt werden. Auf der dritten Ebene entscheidet schließlich die staatliche Projekt- und Transaktionsebene darüber, ob Investoren überhaupt andocken können.“ Keine dieser Ebenen funktioniere isoliert. Erst wenn Investorenregulierung, Fondsstruktur und staatliche Projektlogik ineinandergreifen, entstehen funktionierende Infrastrukturinvestments.
Investoren zwischen Renditeanforderung und Regulierung
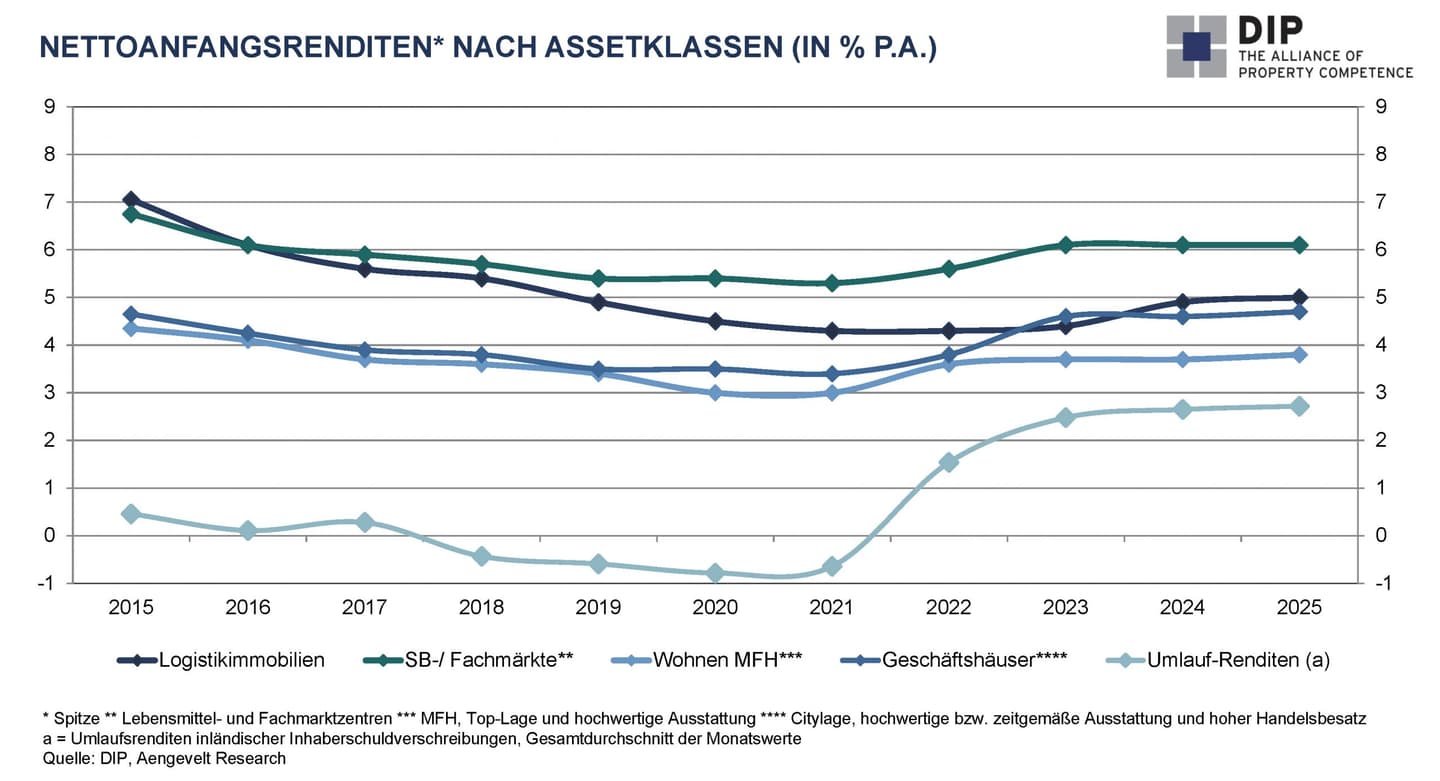
Infrastrukturinvestments zeichnen sich durch lange Laufzeiten und stabile, häufig regulatorisch abgesicherte Zahlungsströme aus und lassen sich damit grundsätzlich gut mit den langfristigen Verpflichtungen institutioneller Investoren vereinbaren. Gleichzeitig legt der regulatorische Rahmen fest, in welcher Form Investitionen möglich sind. „Damit Infrastrukturinvestments für institutionelle Anleger investierbar sind, müssen stabile Cashflows, eine klare Zuordnung der Risiken und eine saubere regulatorische Einordnung gegeben sein“, erläutert Dr. Dirk Krupper. „Regulatorische Reformen wie die eigenständige Infrastrukturquote in der Anlageverordnung oder die geplanten Anpassungen im Rahmen von Solvency II eröffnen zwar zusätzliche Spielräume; solange diese grundlegenden Voraussetzungen jedoch nicht erfüllt sind, führen regulatorische Erleichterungen in der Praxis nicht automatisch zu einer breiteren Investitionsbasis.“ Nach Einschätzung Kruppers konzentrieren sich viele Investoren weiterhin auf etablierte, risikoarme Anlagen wie regulierte Netze oder bereits bestehende Infrastruktur-Assets. Entwicklungs- und Greenfield-Projekte seien aufgrund von Bau-, Markt- oder Nachfragerisiken dagegen häufig nur schwer mit regulatorischen Anforderungen vereinbar. Je unsicherer Cashflows und Risikoprofile seien, desto schneller würden aufsichtsrechtliche Grenzen erreicht. Zudem verändere sich die Investorenperspektive durch das aktuelle Zinsumfeld. Die gestiegenen Renditen alternativer Anlageformen führten dazu, dass Infrastrukturinvestments heute noch stärker relativ bewertet würden – sowohl auf der Eigen- als auch auf der Fremdkapitalseite. In diesem Zusammenhang gewinnen kreditbasierte Infrastrukturlösungen an Attraktivität, da sie regulatorisch häufig effizienter darstellbar seien und besser zu den Risikobudgets vieler Investoren passten.