„Die geopolitischen Verwerfungen haben zwar nicht den Gesamtmarkt zum Erliegen gebracht – auch in der zweiten Februarhälfte und im März gingen noch zahlreiche Transaktionen über die Ziellinie, was im Vergleich mit dem Investorenverhalten bei früheren externen Schocks ähnlicher Dimension durchaus als positiv zu werten ist. Allerdings ist die Unsicherheit enorm gestiegen und viele Marktakteure, insbesondere die Eigenkapitalgeber, warten derzeit die weiteren Entwicklungen ab", kommentiert Ralf Kemper, Head of Value and Risk Advisory JLL Germany, die aktuelle Situation. „Der Investmentmarkt hat sich stark verlangsamt. Was wir jedoch beobachten: Transaktionen von Top-Immobilien finden weiterhin zu den aktuellen Renditeniveaus statt. Käuferinduzierte Preisanpassungen zum Ende von Verkaufsverhandlungen beobachten wir zwar regelmäßig, sie liegen aber im moderaten Rahmen. Weiterhin scheint die Verkäuferseite nicht bereit und auch nicht gedrängt, signifikante Preisabschläge zu akzeptieren oder akzeptieren zu müssen, sodass Transaktionen entweder im Rahmen der Verkäufererwartung – wenn auch verlangsamt – stattfinden oder Immobilienverkäufe eben wieder zurückgezogen werden."
Die Spitzenrenditen blieben im ersten Quartal 2026 somit in allen fünf betrachteten Immobilienhochburgen unverändert und bewegten sich in einer Spanne von 4,05 Prozent in Hamburg und München bis 4,6 Prozent in Frankfurt. „Deutschland ist damit im europäischen Vergleich immer noch relativ teuer. In vielen anderen europäischen Märkten lassen sich mit einem Büroinvestment höhere Renditen erzielen. Allerdings liegen dort auch die risikolosen Zinsen gemessen an der Umlaufrendite langfristiger Staatsanleihen (aufgrund höherer Staatsverschuldung) zum Teil deutlich höher. Internationale Investoren scheinen das geringere Risiko in Deutschland derzeit jedoch nicht zu honorieren", erklärt Kemper.
Trotz des herausfordernden Marktumfelds konnte der Büroinvestmentmarkt das positive Momentum von Ende 2025 in das neue Jahr mitnehmen. Das Transaktionsvolumen am Büroinvestmentmarkt in den betrachteten fünf Städten übertraf im Auftaktquartal 2026 mit rund einer Milliarde Euro das Ergebnis des Vorquartals um gut fünf Prozent und liegt damit sogar leicht über dem Quartalsdurchschnitt der vergangenen drei Jahre. Unklar ist der Ausblick für den Rest des Jahres.
Berlin zeigt positive Impulse aus Vermietungsmarkt
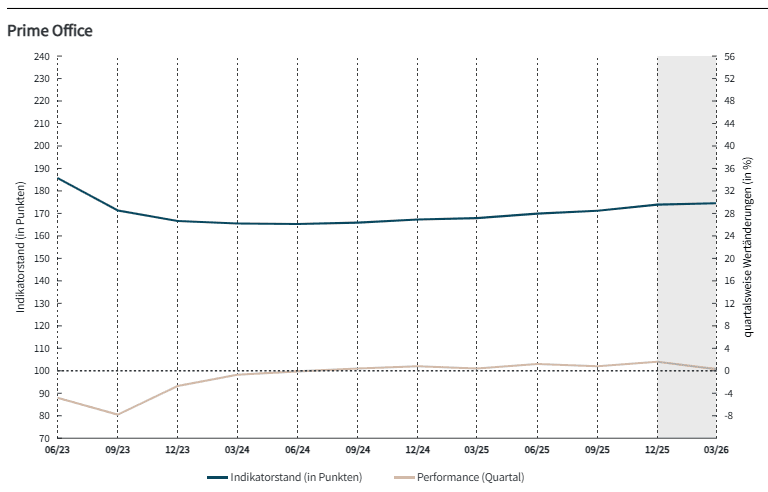
Im ersten Quartal zeigten die Indexwerte eine differenzierte Entwicklung. Die Berliner Spitzenlagen verzeichneten mit einem Plus von 1,6 Prozent auf 182,9 Punkte den stärksten Zuwachs unter den fünf Metropolen. Bei wie in den übrigen betrachteten Städten stagnierender Spitzenrendite profitierte die Hauptstadt ausschließlich von positiven Impulsen aus dem Vermietungsmarkt und damit verbundener Marktmietsteigerung. Die anderen Hochburgen sind mehr oder minder stabil geblieben: Die Hamburger Innenstadt legte moderat um 0,5 Prozent auf 199,6 Punkte zu und behauptete ihre Spitzenposition, wofür insbesondere Mietanstiege verantwortlich waren. Die Münchner Innenstadt verzeichnete ein Plus von 0,2 Prozent auf 194,5 Punkte, während die Frankfurter Bankenlage mit 152,6 Punkten stagnierte und genau auf dem Niveau des Vorquartals liegt. Mit einem Minus von 0,4 Prozent auf 157,9 Punkte landet die Düsseldorfer Bankenlage auf dem letzten Platz, was neben den gesunkenen Mieten in der Breite auch einem höheren Leerstand geschuldet ist.
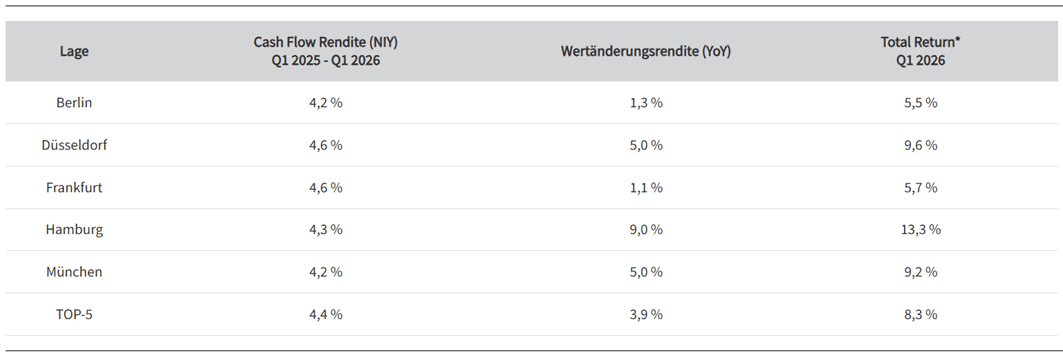
Die über alle Standorte gerechnete Jahresperformance (Vergleich Indikatorstand Q1 2026 zu Q1 2025) zeigt mit 3,9 Prozent ein positives Ergebnis. Hamburg steht mit einem beeindruckenden Plus von neun Prozent an der Spitze und profitiert von der anhaltend starken Marktstellung. Den zweiten Platz teilen sich Düsseldorf und München mit einem Wachstum um je fünf Prozent im Jahresvergleich. Berlin liegt mit 1,3 Prozent auf dem vierten Rang, während Frankfurt mit 1,1 Prozent das Schlusslicht bildet.