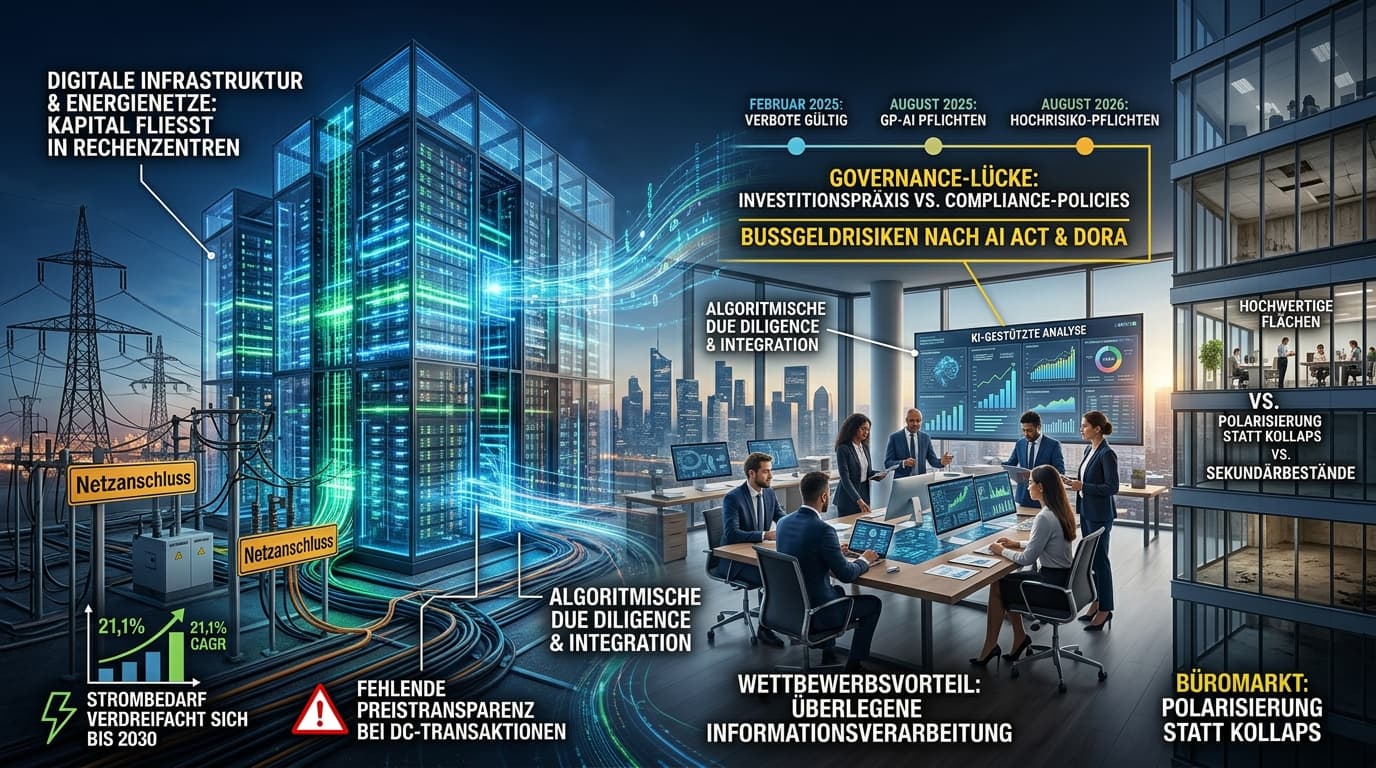
<strong>ASSET</strong>PHYSICS AI Analyst hat für Dich die aktuellen Analysen zur Wirkung von KI auf Asset-Märkte und die Asset-Management-Industrie seit 2024 mit künstlicher Intelligenz ausgewertet und die zentralen Verschiebungen bei Kapitalflüssen, Prozessen und Governance herausgestellt:
KI wirkt derzeit über zwei eng verflochtene Kanäle: In den Real-Asset-Märkten verschiebt sich Kapital zwischen Asset-Klassen deutlich in Richtung digitale Infrastruktur und Energienetze, während der Büromarkt eine differenzierte, polarisierte Entwicklung zeigt. Parallel verändert sich die Arbeitsweise von Asset Managern, weil sich der Wettbewerbsvorteil von Informationszugang hin zur überlegenen Informationsverarbeitung verlagert.
Der Kernbefund: KI verschiebt Kapital in den Märkten physisch und in der Asset-Management-Industrie organisatorisch. Beide Bewegungen laufen der Governance- und Preistransparenz-Infrastruktur voraus und erzeugen Risiken, die in Bewertungen und Policies bislang nur unvollständig reflektiert sind.
Digitale Infrastruktur und Rechenzentren: Strom, Standorte und ein Mangel an Preistransparenz
Digitale Infrastruktur ist der unmittelbare Nutznießer der KI-Durchdringung. GlobalData erwartet, dass sich der weltweite Stromverbrauch von Rechenzentren zwischen 2024 und 2030 mit einer jährlichen Wachstumsrate von 21,1% etwa verdreifacht, vor allem getrieben durch GPU-intensive KI-Trainingslasten. Die von KI ausgelöste Nachfrage nach Rechenleistung manifestiert sich damit direkt im Energiebedarf.
JLL quantifiziert die anstehende Investitionswelle: Die vier größten Hyperscaler planen 2026 Investitionen von rund 725 Mrd. US-Dollar, ein Plus von 77% gegenüber 410 Mrd. US-Dollar im Jahr 2025, überwiegend in KI-Rechenleistung. Gleichzeitig verschiebt sich die Standortlogik der Betreiber spürbar. Statt Nähe zu Bevölkerungszentren rückt die Verfügbarkeit ausreichender Stromkapazitäten in den Vordergrund. In der europäischen Pipeline springen Greenfield-Flächen für Rechenzentren im Zeitraum 2026–2028 auf 39% der Projekte, gegenüber rund 20% in den Jahren 2022–2025.
Das zentrale Nadelöhr liegt im Zusammenspiel von Netzausbau und Projektentwicklung. Der Ausbau von Stromnetzen dauert typischerweise 5 bis 15 Jahre, während neue Rechenzentren oder Erzeugungskapazitäten in 1 bis 3 Jahren realisiert werden können. Dieses strukturelle Missverhältnis verschiebt Kapital immer früher in Land, Netzanschluss und Genehmigungen – mit dem inhärenten Risiko, dass Projekte auf halber Strecke scheitern, wenn Netzkapazitäten oder regulatorische Freigaben ausbleiben.
Regionen mit gesichertem, vergleichsweise günstigem Strom wie die iberische Halbinsel und die nordischen Länder ziehen daher überproportionales Investoreninteresse auf sich, während nach Einschätzung von Miriam Uebel US-Renditen stärker kapitalwachstumsgetrieben bleiben und der britische Markt eher einkommensorientiert geprägt ist. Vor diesem Hintergrund wiegt die geringe Zahl verifizierter Rechenzentrums-Transaktionen mit offengelegten Preisen umso schwerer: Der Markt wird massiv kapitalisiert, ohne dass robuste Vergleichswerte für die Bewertung in ausreichender Breite vorliegen.
Büroimmobilien im KI-Kontext: Polarisierung statt Flächenkollaps
Für den Büromarkt greift das einfache Narrativ eines allgemeinen Flächenabbaus durch KI zu kurz. Eine gemeinsame Studie von JLL und dem MIT unterscheidet vier mögliche Entwicklungspfade. Neben Szenarien mit hoher negativer Disruption durch Backoffice-Automatisierung identifizieren die Autoren auch Expansionseffekte durch höherwertige, kollaborative Nutzung und kompensatorische Umverteilung ohne signifikanten Nachfrageverlust.
Hinzu kommen standortspezifische Sondereffekte. In San Francisco etwa stammen seit 2025 rund 30% aller neuen Mietverträge von KI-Unternehmen, obwohl am gleichen Standort ein hohes KI-bedingtes Jobabbau-Risiko besteht. Der Markt reagiert damit deutlich differenzierter, als es pauschale Prognosen zu einer schrumpfenden Büroflächennachfrage suggerieren.
Savills bestätigt diesen Befund mit Arbeitsmarktdaten: Europaweit ist bislang keine breite Korrelation zwischen KI-Adoption und rückläufiger Büro-Beschäftigung zu erkennen; die Konjunktur bleibt der dominierende Treiber. Der wahrscheinlichere Pfad für Büromärkte ist damit Polarisierung statt Kollaps. Hochwertige, flexible Flächen in guten Lagen profitieren tendenziell, während sekundäre Bestände das Risiko von Obsoleszenz und hohem CapEx-Bedarf tragen.
Für institutionelle Investoren bedeutet dies, dass der Umgang mit KI-bezogenen Flächeneffekten weniger in pauschalen Allokationsentscheidungen zwischen "Office" und "Non-Office" liegt, sondern vielmehr im differenzierten Management von Standort-, Ausstattungs- und Nutzerqualitätsrisiken.
Vom Informationsvorsprung zur Verarbeitungsgeschwindigkeit im Investmentprozess
Der tiefere strukturelle Wandel findet in der Art und Weise statt, wie Investments entschieden und gemanagt werden. Die These aus einer Analyse von Tobias Moroni: Wenn leistungsfähige KI-Systeme breit verfügbar sind, nivelliert sich der traditionelle Informationsvorsprung aus überlegener Research-Infrastruktur, exklusiven Netzwerken oder Off-Market-Zugängen. Entscheidender Wettbewerbsvorteil wird, wie schnell und konsistent Informationen über den gesamten Investment-Lebenszyklus verarbeitet und verknüpft werden.
Damit verschiebt sich der Ort, an dem Alpha entsteht: weg von reinen Deal-Sourcing-Funktionen und hin zu integrierten Prozessen, in denen Due Diligence, Asset Management, Finanzierung, ESG, Risikomanagement und Fondsmanagement zeitlich enger verzahnt sind. Geschwindigkeit, Konsistenz und Schnittstellenqualität zwischen diesen Funktionen werden zu den zentralen Differenzierungsfaktoren.
Empirische Evidenz liefert eine Umfrage von Clearwater Analytics unter Asset Managern. Demnach berichten 95% der Befragten seit Einführung von KI-Tools von verbesserten Echtzeit-Einblicken im Risikomanagement, 87% von besseren Prädiktivanalysen und 55% von reduziertem manuellem Abgleichsaufwand. Auf der Personalseite sehen laut einer weiteren Clearwater-Studie 61% der Führungskräfte KI als Verstärker ihrer Jobsicherheit, und 45% geben an, dadurch ein bis zwei Stunden pro Woche einzusparen.
Diese Zahlen deuten weniger auf kurzfristige Personaleinsparungen als vielmehr auf eine Reorganisation der Wertschöpfung im Asset Management hin. Produktivitätsgewinne aus KI-Anwendungen werden dort am wirkungsvollsten, wo sie in ein kohärentes, funktionsübergreifendes Betriebsmodell eingebettet sind.
Governance-Lücke: EU AI Act, DORA und fehlende Compliance-Policies
Der Ausbau von KI-Anwendungen im Investmentprozess trifft auf einen regulatorischen Rahmen, der sich derzeit rasch verdichtet. Der EU AI Act verbietet bestimmte KI-Praktiken bereits seit Februar 2025. Pflichten für General-Purpose-KI gelten seit August 2025, und die Hochrisiko-Pflichten – unter anderem für Kreditwürdigkeitsprüfungen und damit viele Underwriting-Anwendungen in der Asset-Finanzierung relevant – werden ab August 2026 durchsetzbar. Über den vorgeschlagenen Digital Omnibus können einzelne Fristen bis Dezember 2027 verschoben werden, was jedoch nichts am grundsätzlichen Regulierungsdruck ändert.
Parallel greifen für Finanzdienstleister bereits seit Januar 2025 die Governance-Vorgaben aus DORA, die insbesondere operationelle Resilienz und IKT-Risiken adressieren. In Summe entsteht ein Regime, das die Nutzung von KI-Systemen in Investment- und Risikoprozessen klar reglementiert.
Eine Studie von Ocorian Nordic Trustee unter Private-Equity-Fondsmanagern mit zusammen 3,511 Bio. US-Dollar Assets under Management zeigt jedoch eine deutliche Lücke zwischen Investitionspraxis und Compliance. 89% der Befragten verfügen über formale Richtlinien für den Einsatz von KI in der Investitionsentscheidung, aber nur 5% haben entsprechende Policies für KI in der Compliance. Gleichzeitig nutzen bereits 69% KI-Tools für regulatorisches Deal-Reporting. Als größte Hürden werden Legacy-Systeme (70%) und Cybersicherheitsbedenken (56%) genannt.
Die Kombination aus wachsender regulatorischer Schärfe und unzureichend dokumentierter KI-Nutzung in Kontrollfunktionen baut ein reales Bußgeldrisiko auf. Bei Verstößen gegen die Verbote des EU AI Act drohen Strafen von bis zu 35 Mio. Euro oder 7% des weltweiten Jahresumsatzes. Besonders exponiert sind Häuser, die investitionsseitig technologisch fortgeschritten sind, compliance-seitig jedoch kaum nachgezogen haben.
Praxisbeispiele: KI-native Betriebsmodelle und das Risiko schlechter Daten
Auf operativer Ebene zeigen konkrete Beispiele, wie Asset-Management-Plattformen auf die neuen Möglichkeiten reagieren. Die NAS Invest Group hat für ihr rund 4,5 Mrd. Euro großes Immobilienportfolio ein KI-natives Betriebsmodell etabliert und hierzu mit talecap eine eigene Ausgründung geschaffen. Ziel ist es, Datenerfassung, -validierung und Analyse stärker zu parallelisieren und die Zeitspanne vom Portfolio-Onboarding bis zur entscheidungsreifen Vorlage spürbar zu verkürzen.
Gleichzeitig verweist ein Anbieter aus dem Wohnungsbau-Segment auf die Kehrseite generativer KI. Wie Jeremy Justin Jahn herausstellt, können generative Modelle nur dann verlässliche Ergebnisse liefern, wenn ihnen strukturierte und vollständige Datensätze zugrunde liegen. Fehlen wesentliche Informationen etwa zu Baurecht, Förderkulissen oder Ertragsstrukturen, werden Lücken mit statistisch plausiblen, aber potenziell falschen Annahmen gefüllt.
Die Gefahr liegt dabei weniger in erkennbar fehlerhaften Ergebnissen als in Antworten, die überzeugend klingen, aber auf unsicheren Annahmen basieren. Dies erhöht das Risiko von Fehlentscheidungen, wenn automatisierte Analysen nicht in ein robustes Kontroll- und Vier-Augen-System eingebettet sind. Entsprechend bleibt die letztverantwortliche Entscheidung im Investmentprozess zwingend beim Menschen, auch wenn KI einen Großteil der Vorarbeit übernimmt.
Nebengedanke: Sinkende Informationskosten und die Marktstruktur privater Assets
Über den unmittelbaren Investmentprozess hinaus stellt sich die Frage, wie stark KI die Marktstruktur in Private Markets verändern könnte. In einer Analyse zur Transaktionskostenlogik argumentiert Tobias Moroni, dass drastisch sinkende Kosten der Informationsverarbeitung nicht nur interne Prozesse, sondern auch Marktorganisationen verschieben können.
Wenn Fondsvergleich, Käufer-Verkäufer-Matching und Sekundärmarkthandel sich mithilfe von KI deutlich skalierbarer organisieren lassen, gerät die bisherige Logik "size wins" in Private Markets unter Druck. Kleinere Häuser könnten dann zu ähnlichen Informationsverarbeitungskosten operieren wie große Plattformen. Dies würde Machtverhältnisse im Markt neu justieren und könnte die Eintrittsbarrieren für spezialisierte Manager senken – vorausgesetzt, Governance, Datenqualität und regulatorischer Rahmen halten mit der technischen Entwicklung Schritt.
Fazit und Ausblick: Drei Prüfsteine für KI-getriebene Asset-Strategien
In den Asset-Märkten profitieren vor allem Rechenzentren und Netzinfrastruktur, während sich im Bürosegment eine Polarisierung entlang von Qualität und Lage abzeichnet. In der Asset-Management-Industrie wandert der Wettbewerbsvorteil von exklusivem Informationszugang hin zu integrierter, schneller Informationsverarbeitung über den gesamten Investment-Lebenszyklus.
Für die kommenden Quartale lassen sich drei konkrete Prüfsteine identifizieren. Erstens der August 2026, wenn die Hochrisiko-Pflichten des EU AI Act durchsetzbar werden und die Diskrepanz zwischen investitionsseitiger und compliance-seitiger KI-Nutzung unmittelbar regulatorische Relevanz erlangt. Zweitens die tatsächliche Auslastung der für 2026 geplanten Hyperscaler-Capex von 725 Mrd. US-Dollar im Abgleich mit Leasing- und Nutzungsdaten – hier entscheidet sich, ob die aktuelle Rechenzentrums-Dynamik fundamental oder primär capex-getrieben ist.
Drittens wird die Entwicklung der Preistransparenz im Rechenzentrums-Transaktionsmarkt selbst zum Lackmustest. Sobald erste Deals mit offengelegten Preisen in relevanter Zahl sichtbar werden, zeigt sich, ob die derzeit diskutierten Bewertungsmultiplikatoren – etwa EV/EBITDA-Größenordnungen um das 25-Fache – nachhaltig sind. Bis dahin bleibt die Kombination aus hohem Kapitalzufluss, begrenzter Transaktionshistorie und einem sich rasch verdichtenden Regulierungsrahmen ein zentrales Risiko- und Steuerungsfeld für alle, die KI-getriebene Asset-Strategien verfolgen.