

ASSETPHYSICS AI Analyst hat für Dich die aktuellen ASSETPHYSICS-Deal-News vom 1. Juni bis 31. August 2026 mit künstlicher Intelligenz ausgewertet und die wichtigsten Verschiebungen im Transaktionsfokus herausgestellt:
Zwischen dem 1. Juni und dem 31. August 2026 wurden in der ASSETPHYSICS-Deal-Datenbank 90 verifizierte Kauf- und Verkaufsdeals erfasst – 60 Käufe und 30 Verkäufe. Vermietungen, Finanzierungen und sonstige Meldungen bleiben außen vor. Wohnen sowie Logistik/Industrie stellen zusammen 47 Prozent aller Transaktionen und dominieren damit klar den Drei-Monats-Zeitraum, während Büro deutlich an Boden verliert.
Die Auswertung beruht bewusst auf der reinen Anzahl von Deals je Monat und Anlageklasse. Für keinen der 90 Deals ist ein strukturierter Kaufpreis hinterlegt, disclosed Volumina im Fließtext – etwa die gemeldeten 866 Millionen Euro im Zusammenhang mit einem CBRE-IM-Deal in Kopenhagen – sind damit nicht systematisch vergleichbar. Eine Zähl- statt Volumenanalyse bietet daher die robustere Grundlage für einen Kurzzeit-Vergleich der Marktaktivität.
Deal-Flow nach Anlageklassen: Wohnen vorne, Logistik stabil, Büro bricht ein
Die monatliche Verteilung der 90 Deals zeigt eine klare Konzentration auf zwei Anlageklassen. Wohnen ist über alle drei Monate hinweg die aktivste Klasse mit insgesamt 24 Transaktionen (6 im Juni, 10 im Juli, 8 im August) und erreicht im Juli ihren Höhepunkt. Getrieben wird dies unter anderem durch Portfoliokäufe wie die Ankäufe von Quantum in Frederiksberg, Wiesbaden, Heilbronn und Berlin, über die ASSETPHYSICS berichtet.
Logistik/Industrie folgt mit 18 Deals (7 im Juni, 6 im Juli, 5 im August) als durchgehend zweitstärkste Klasse. Beispiele sind der Grundstückskauf von Swiss Life Asset Managers über rund 30.000 Quadratmeter für eine Logistikprojektentwicklung in der Rhein-Neckar-Region, wie Swiss Life Asset Managers erläutert, sowie der Ankauf einer Top-Logistikimmobilie in den Niederlanden durch Deka Immobilien, über den Deka Immobilien informiert.
Büro verzeichnet im gleichen Zeitraum insgesamt 15 Deals, zeigt jedoch einen klar abwärtsgerichteten Trend: von 7 Transaktionen im Juni über 5 im Juli auf nur noch 3 im August. Das entspricht einem Rückgang von 57 Prozent innerhalb von drei Monaten. Die Entwicklung fügt sich in das seit 2023 zu beobachtende Bild einer strukturellen Neubewertung des Bürosegments: Kapital bevorzugt einkommensstabile, operativ vergleichsweise einfache Klassen wie Wohnen, Logistik und Pflege gegenüber Büro mit höherem Auslastungs- und Re-Leasing-Risiko.
Energie-Assets als wachsendes Nebensegment
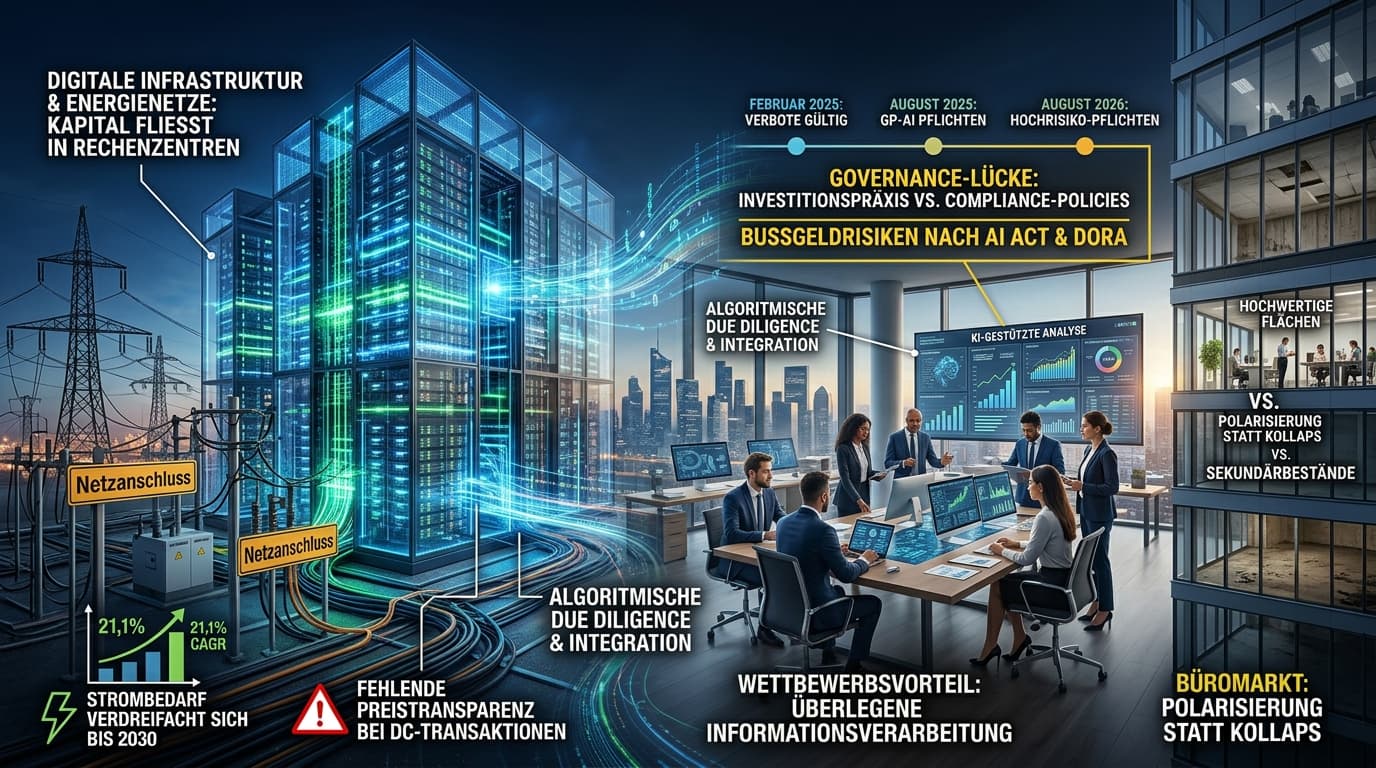
Besonders dynamisch entwickelt sich im Beobachtungszeitraum das Energiesegment (Speicher, Erneuerbare, Wind). Bei nur einem Deal im Juni wächst die Aktivität im Juli und August jeweils auf vier Transaktionen an. Damit legt der Deal-Count von Juni auf Juli um 300 Prozent zu und erreicht im August mit vier Deals beinahe das Niveau von Büro (drei Deals).
Treiber sind unter anderem Wind- und Wasserkrafttransaktionen: KGAL meldet den Erwerb eines deutschen Windparks im Auftrag der Software AG Stiftung, wie in einer entsprechenden Mitteilung dargestellt. Eurowind Energy berichtet über den Kauf zweier genehmigter Windparks mit einer Gesamtleistung von fast 87 Megawatt in Deutschland, wie aus einer Unternehmensmeldung hervorgeht. Downing wiederum schließt den Erwerb von drei Wasserkraftwerken in Finnland ab, wie eine Transaktionsmeldung zeigt.
Auffällig ist, dass sich die Wind-Transaktionen vollständig auf den August konzentrieren (vier von vier Deals). Insgesamt lassen die Zahlen darauf schließen, dass Kapitalströme, die sich aus dem Bürosegment zurückziehen, nicht nur in Wohnen und Logistik, sondern auch in Infrastruktur- und Energie-Assets rotieren. Das Energiesegment etabliert sich damit als eigenständiges, vom klassischen Immobilienmarkt klar abzugrenzendes Wachstumsfeld.
Regionaler Fokus: DACH dominiert die Transaktionsmeldungen
Von den 90 erfassten Käufen und Verkäufen entfallen 64 Transaktionen – rund 71 Prozent – auf die DACH-Region. Damit bildet die betrachtete Stichprobe schwerpunktmäßig den deutschsprachigen Markt ab. Nordics, Nordamerika, CEE und Südeuropa erscheinen lediglich als kleinere Nebenstränge mit niedrigen einstelligen Deal-Zahlen.
Für eine Interpretation der Ergebnisse als gesamteuropäisches Marktbild ist dieser Fokus eine klare Einschränkung. Die beobachtete Rotation weg von Büro und hin zu Wohnen, Logistik und Energie bezieht sich primär auf den in ASSETPHYSICS-News besonders stark abgebildeten DACH-Markt mit ausgewählten internationalen Ergänzungen.
Web-Abgleich: fehlende Großdeals und die Selektivität im Büro
Ein Abgleich mit externen Transaktions-Trackern wie PERE Deals, Immobilien Zeitung und deal-magazin.de für denselben Zeitraum identifiziert mindestens fünf relevante Kauf- oder Verkaufsmeldungen, die in der ASSETPHYSICS-Stichprobe nicht enthalten sind. Auffällig ist die Konzentration dieser zusätzlichen Deals auf Logistik und Büro – also jene Segmente mit der stärksten Veränderung der Deal-Anzahl.
Im Bürosektor verkauft Invesco einen Büroturm in Paris für 850 Millionen Euro an Pontegadea, wie PERE Deals berichtet. Parallel dazu zeigt sich im Logistikbereich ein hoher Aktivitätsgrad: EQT erwirbt ein paneuropäisches Logistikportfolio mit einem Volumen von 532 Millionen Euro, Bowery und Grosvenor tätigen ihren ersten deutschen Logistikzukauf über 40 Millionen Euro und EQT Real Estate veräußert ein Logistikportfolio mit 20 Objekten, wie unter anderem deal-magazin.de dokumentiert. Zusätzlich veräußert Vonovia 975 Wohnungen in Lüneburg an Tristan Capital Partners, über was die Immobilien Zeitung berichtet.
Würden diese fünf Deals in die Zählung einbezogen, stiege die Zahl der Logistik-Transaktionen im Juli und August von 6 und 5 auf 8 und 6. Logistik läge damit in beiden Monaten wieder vor Wohnen als aktivste Klasse. Der Paris-Büroturm illustriert zugleich, dass trotz sinkender Deal-Anzahl weiterhin großvolumige Einzeltransaktionen im Bürosegment stattfinden. Das Marktbild ist damit weniger ein flächendeckender Rückzug aus Büro, sondern eher eine Verengung auf selektive, großvolumige Tickets – weniger, aber größere Deals.
Fazit und Implikationen für Investoren
Der Drei-Monats-Vergleich der ASSETPHYSICS-Deal-News zeigt eine ausgeprägte Rotation des Transaktionsfokus: Weg vom Bürosegment, dessen Deal-Anzahl im Zeitraum Juni bis August deutlich zurückgeht, hin zu Wohnen und Logistik/Industrie als strukturell bevorzugten, einkommensstabilen Anlageklassen. Parallel etabliert sich das Energiesegment mit einem kräftigen Zuwachs der Deal-Aktivität als eigenständiges Diversifikationsfeld.
Für die weitere Marktbeobachtung stellen sich zwei zentrale Fragen. Erstens: Setzt sich die Konzentration von Wind- und anderen Energie-Deals in den Folgemonaten September und Oktober fort oder war der August ein Ausreißer? Zweitens: Bestätigt sich die These, dass sich Büro vor allem in der Selektivität verengt – mit weniger, aber größeren Tickets? Sollte dies der Fall sein, wäre mittelfristig ein Anstieg der durchschnittlichen Deal-Größe im Bürosegment zu erwarten, selbst wenn die Zahl der Transaktionen weiter sinkt. Beide Entwicklungen sind entscheidend, um die künftige Kapitalallokation zwischen klassischen Immobilienklassen und Infrastruktur- bzw. Energie-Assets einzuordnen.