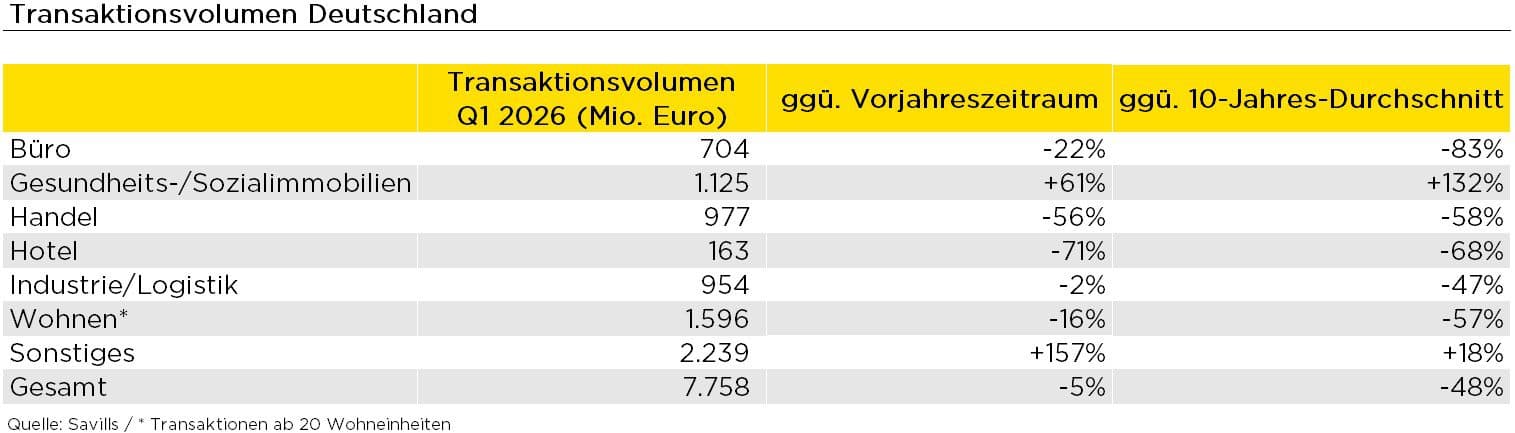


In einem weiterhin von hoher Unsicherheit und Volatilität geprägten Umfeld ist die Aktivität am deutschen Investmentmarkt für Gewerbe- und Wohnimmobilien* zu Beginn des Jahres 2026 verhalten geblieben. Im 1. Quartal wechselten Objekte im Wert von ca. 7,8 Mrd. Euro den Eigentümer. Gegenüber dem Vorjahresquartal entspricht dies einem Rückgang um 5 %. Dieses Volumen verteilt sich auf etwa 270 Transaktionen, deren Zahl damit geringfügig über der im Vorjahresquartal lag. Karsten Nemecek, Deputy CEO Germany und verantwortlich für den Bereich Capital Markets, kommentiert das Marktgeschehen wie folgt: „Die lange Liste an Krisen der letzten Jahre, in die sich nun der Iran-Krieg mitsamt seinen wirtschaftlichen Verwerfungen einreiht, setzen den Immobilieninvestmentmarkt einem erheblichen Stresstest aus. Kurzfristig könnte der Konflikt die Transaktionsdynamik ausbremsen, weil einige Investoren die weitere Entwicklung vermutlich zunächst abwarten werden. Gleichzeitig erhöhen die wieder gestiegenen Zinsen und der schwächere Konjunkturausblick den Handlungsdruck für jene Eigentümer, die auf günstigere Verkaufsbedingungen gehofft hatten. Mittelfristig könnte die jüngste Krise die Zahl der Verkäufe daher durchaus erheblich steigen lassen.“
Spitzenrenditen noch stabil, aber mit Aufwärtsdruck
Im Zuge des Iran-Krieges sind die langfristigen Zinsen und Anleiherenditen deutlich gestiegen und haben langjährige Höchststände erreicht. Verfestigt sich dieses Niveau, dürfte es sich auch in den Immobilienpreisen niederschlagen. Im 1. Quartal blieben die Spitzenrenditen nach Einschätzung der Savills-Expert:innen für alle Nutzungen mit einer Ausnahme unverändert: Die Spitzenrendite für Logistikimmobilien stieg um 10 Basispunkte auf 4,5 %.
Nicht renditegetriebene Käufe nehmen zu
„Das Umfeld für die Anlageklasse Immobilien bleibt schwierig. Das zeigt sich auch in der Käuferstruktur: Viele Ankäufe sind nicht renditegetrieben, sondern erfolgen durch die öffentliche Hand oder Eigennutzer. Gleichzeitig bleibt der Anteil privater Investoren hoch“, so Matthias Pink, Head of Research Germany bei Savills. Exemplarisch dafür steht der größte Einzelobjektverkauf des 1. Quartals: Der Bau- und Liegenschaftsbetrieb des Landes Nordrhein-Westfalen erwarb den Neubau der Landesfinanzverwaltung in Kaarst für einen mittleren dreistelligen Millionenbetrag von der Landmarken AG. Insgesamt entfielen 14 % des Ankaufsvolumens auf die öffentliche Hand. Hinzu kommen 8 %, die auf ‚sonstige Nicht-Immobiliengesellschaften‘ entfallen, bei denen es sich zumeist um Eigennutzer handelt. „Rund jeder fünfte Immobilienankauf ist derzeit keine Kapitalanlage“, konstatiert Pink. Gleichwohl blieben Asset-/Investment-Manager mit einem Volumenanteil von 33 % im 1. Quartal die größte Käufergruppe. Neben der öffentlichen Hand erreichten auch Projektentwickler einen zweistelligen Anteil (11 %).