



Vorab ein bisschen Einordnung
Die Europäische Kommission hat im November einen Vorschlag zur grundlegenden Überarbeitung der Offenlegungs-VO (SFDR) vorgelegt. Final ist das noch nicht, denn jetzt folgen:
Wenn sich alle drei Institutionen auf einen Text einigen, wird die Reform als ändernde Verordnung angenommen und im Amtsblatt veröffentlicht. Erfahrungsgemäß geben Vorschläge der EU-Kommission aber die grundlegende Richtung vor.
Und der Vorschlag zeigt eindeutig in die richtige Richtung! Und deswegen jetzt weiter unten endlich zum Kern!
Artikel 8 und 9 der bisherigen SFDR sind noch Offenlegungskategorien. Nun aber wird die Industrie Kategorien im Sinne echter Produktklassen erhalten.
Bisher existieren weite Interpretationsspielräume ohne Maß (insbesondere in den Mitgliedstaaten der EU sehr unterschiedlich ausgenutzt). Es kam mitunter zu häßlichen Greenwashing-Vorwürfen, welche die Industrie verunsichert hat. Und spezifisch die dieser Kolumne besonders am Herzen liegenden Real Assets-Fonds bewegen sich zwischen Datenlücken einerseits und Reporting-Overkill andererseits.
Mit der Reform von SFDR vollzieht Europa einen Perspektivwechsel: Die EU definiert Produktkategorien und damit einen Paradigmenwechsel: Fonds müssen sich künftig positionieren – nicht nur berichten. Außerdem etabliert sich eine stärker einheitliche Vorgabeebene auf EU-Kommissions-/Verordnungsniveau, um die bisherigen nationalen Umsetzungsvarianten („Fleckenteppich“) zu reduzieren. Das wird Produktentwurf, Marketing und Governance erneut Impulse geben. Dieses Mal verbunden mit der Hoffnung, dass sie für Anleger und KVGen endlich konstruktiver wirken.
Die SFDR-Reform wäre halb so wirksam, würde sie nicht einen ihrer größten Irrtümer korrigieren: Die PAI-Indikatoren verschwinden.
PAI waren vermutlich gut gemeint, aber in Real Assets praktisch unbrauchbar:
Ihr Wegfall ist deshalb keine Randnotiz in der SFDR-Reform, sondern die eigentliche Voraussetzung dafür, dass die neue Produktlogik überhaupt funktionieren kann.
Anstelle der PAI kommt die Produktlogik ins Spiel
Nicht mehr eine universelle 18-Punkte-Matrix,
sondern zielscharfe Mindestkriterien pro Produktklasse:
Die damit verbundene Aussage lautet: „Nicht mehr alles messen – nur noch das, was zum Investmentzweck passt.“ Daraus folgt weniger Breite, mehr Tiefe und weniger Datensimulation, sondern mehr Datenrelevanz. Für Real Assets ganz besonders ist hierin ein echter Befreiungsschlag zu erblicken!
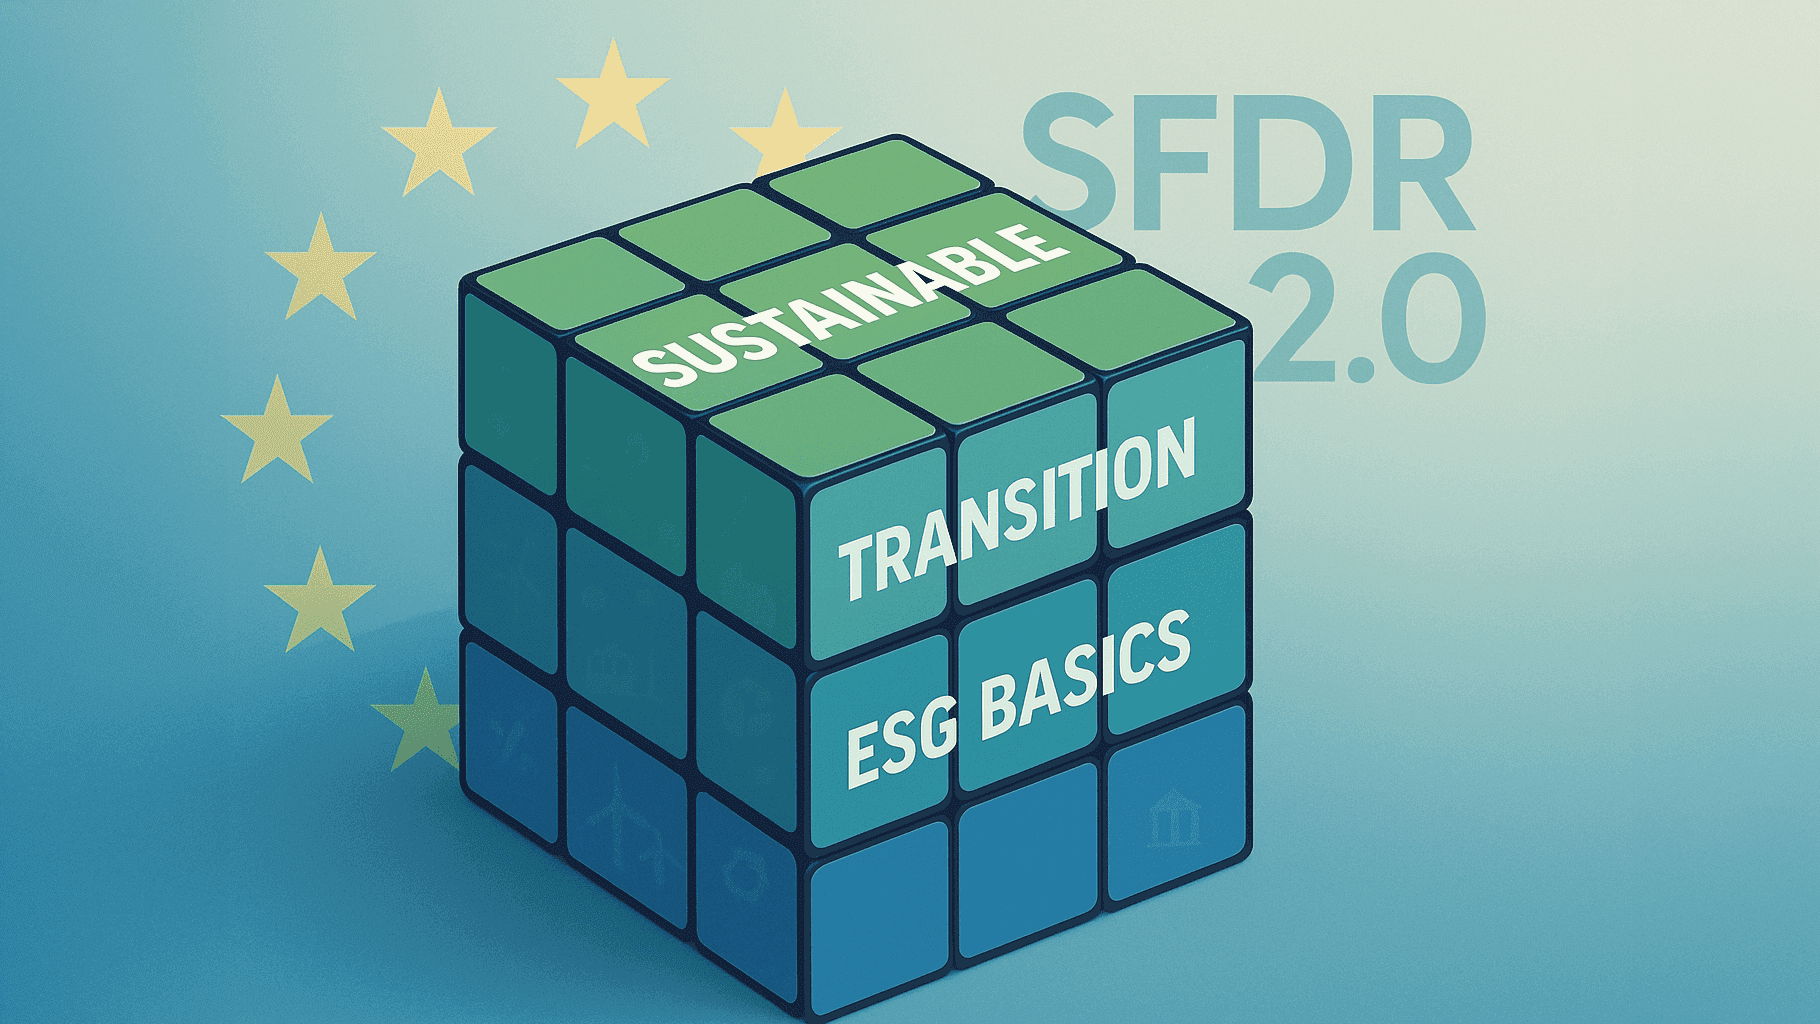
Die wahre Stärke der SFDR-Reform liegt darin, dass Europa Nachhaltigkeit nicht mehr binär denkt – sondern in Zwecken.
Klasse 1 – Sustainable
Für Produkte mit echtem Nachhaltigkeits-Telos. Zum Beispiel könnten dies sein: Erneuerbare Energieanlagen, BESS-Anlagen, und allgemein Impact-Assets. Es gelten hohe Mindeststandards, klare Messgrößen. Und es besteht weniger Interpretationsspielraum. Europa trennt künftig die echten Grünen von den Marketing-Grünen.
Klasse 2 – Transition
Hier handelt es sich um einen echten Gamechanger! Diese Kategorie erkennt an, dass der Weg zur Nachhaltigkeit ein Pfad, nicht ein Zustand ist. Sie adressiert Investitionen, die
Hier wird endlich seitens Europa glaubwürdig darauf eingezahlt, die europäische Kapitalmarkunion relevant zu vertiefen. Und Real Assets und Private Markets bekommen erstmals eine ausreichend groß dimensionierte Schublade im System.
Klasse 3 – ESG Basics
Für Produkte, die ESG integrieren – ohne vollumfänglichen Nachhaltigkeitsanspruch. Die neue Artikel-8-Light-Kategorie: breit und flexibel.