Seit Sommer 2020 befragt Aengevelt Immobilien halbjährlich Experten aus allen Bereichen der Wohnungswirtschaft zu Krisen-Einflüssen auf den Markt. Ging es beim Befragungsstart vorrangig um Corona-Auswirkungen, sind es nun Themen wie das aktuelle Marktumfeld mit Ukraine-Krieg, Konflikten in Nahost, Energiekrise, Energiewende, Kreditzinsen, Inflation etc.
Ergebnisse der aktuellen Umfrage:
- Hatte sich die Stimmung der Befragungsteilnehmer im Sommer noch aufgehellt, trübt sie sich nun wieder etErgebnisse der aktuellen Umfrage:
Hatte sich die Stimmung der Befragungsteilnehmer im Sommer noch aufgehellt, trübt sie sich nun wieder etwas ein: So sind beispielsweise die Anteile der Befragungsteilnehmer, die eine Reduzierung des Neugeschäfts sowie eine Verlangsamung der Umsatzdynamik befürchten, wieder leicht gestiegen, nachdem sie im Sommer noch um 15 bzw. 18 Prozentpunkte gesunken waren. - Auch hinsichtlich der Themen “Forderungsausfälle“, “Personalabbau“ und “Verlust von Stammkunden“ wachsen die Sorgen.
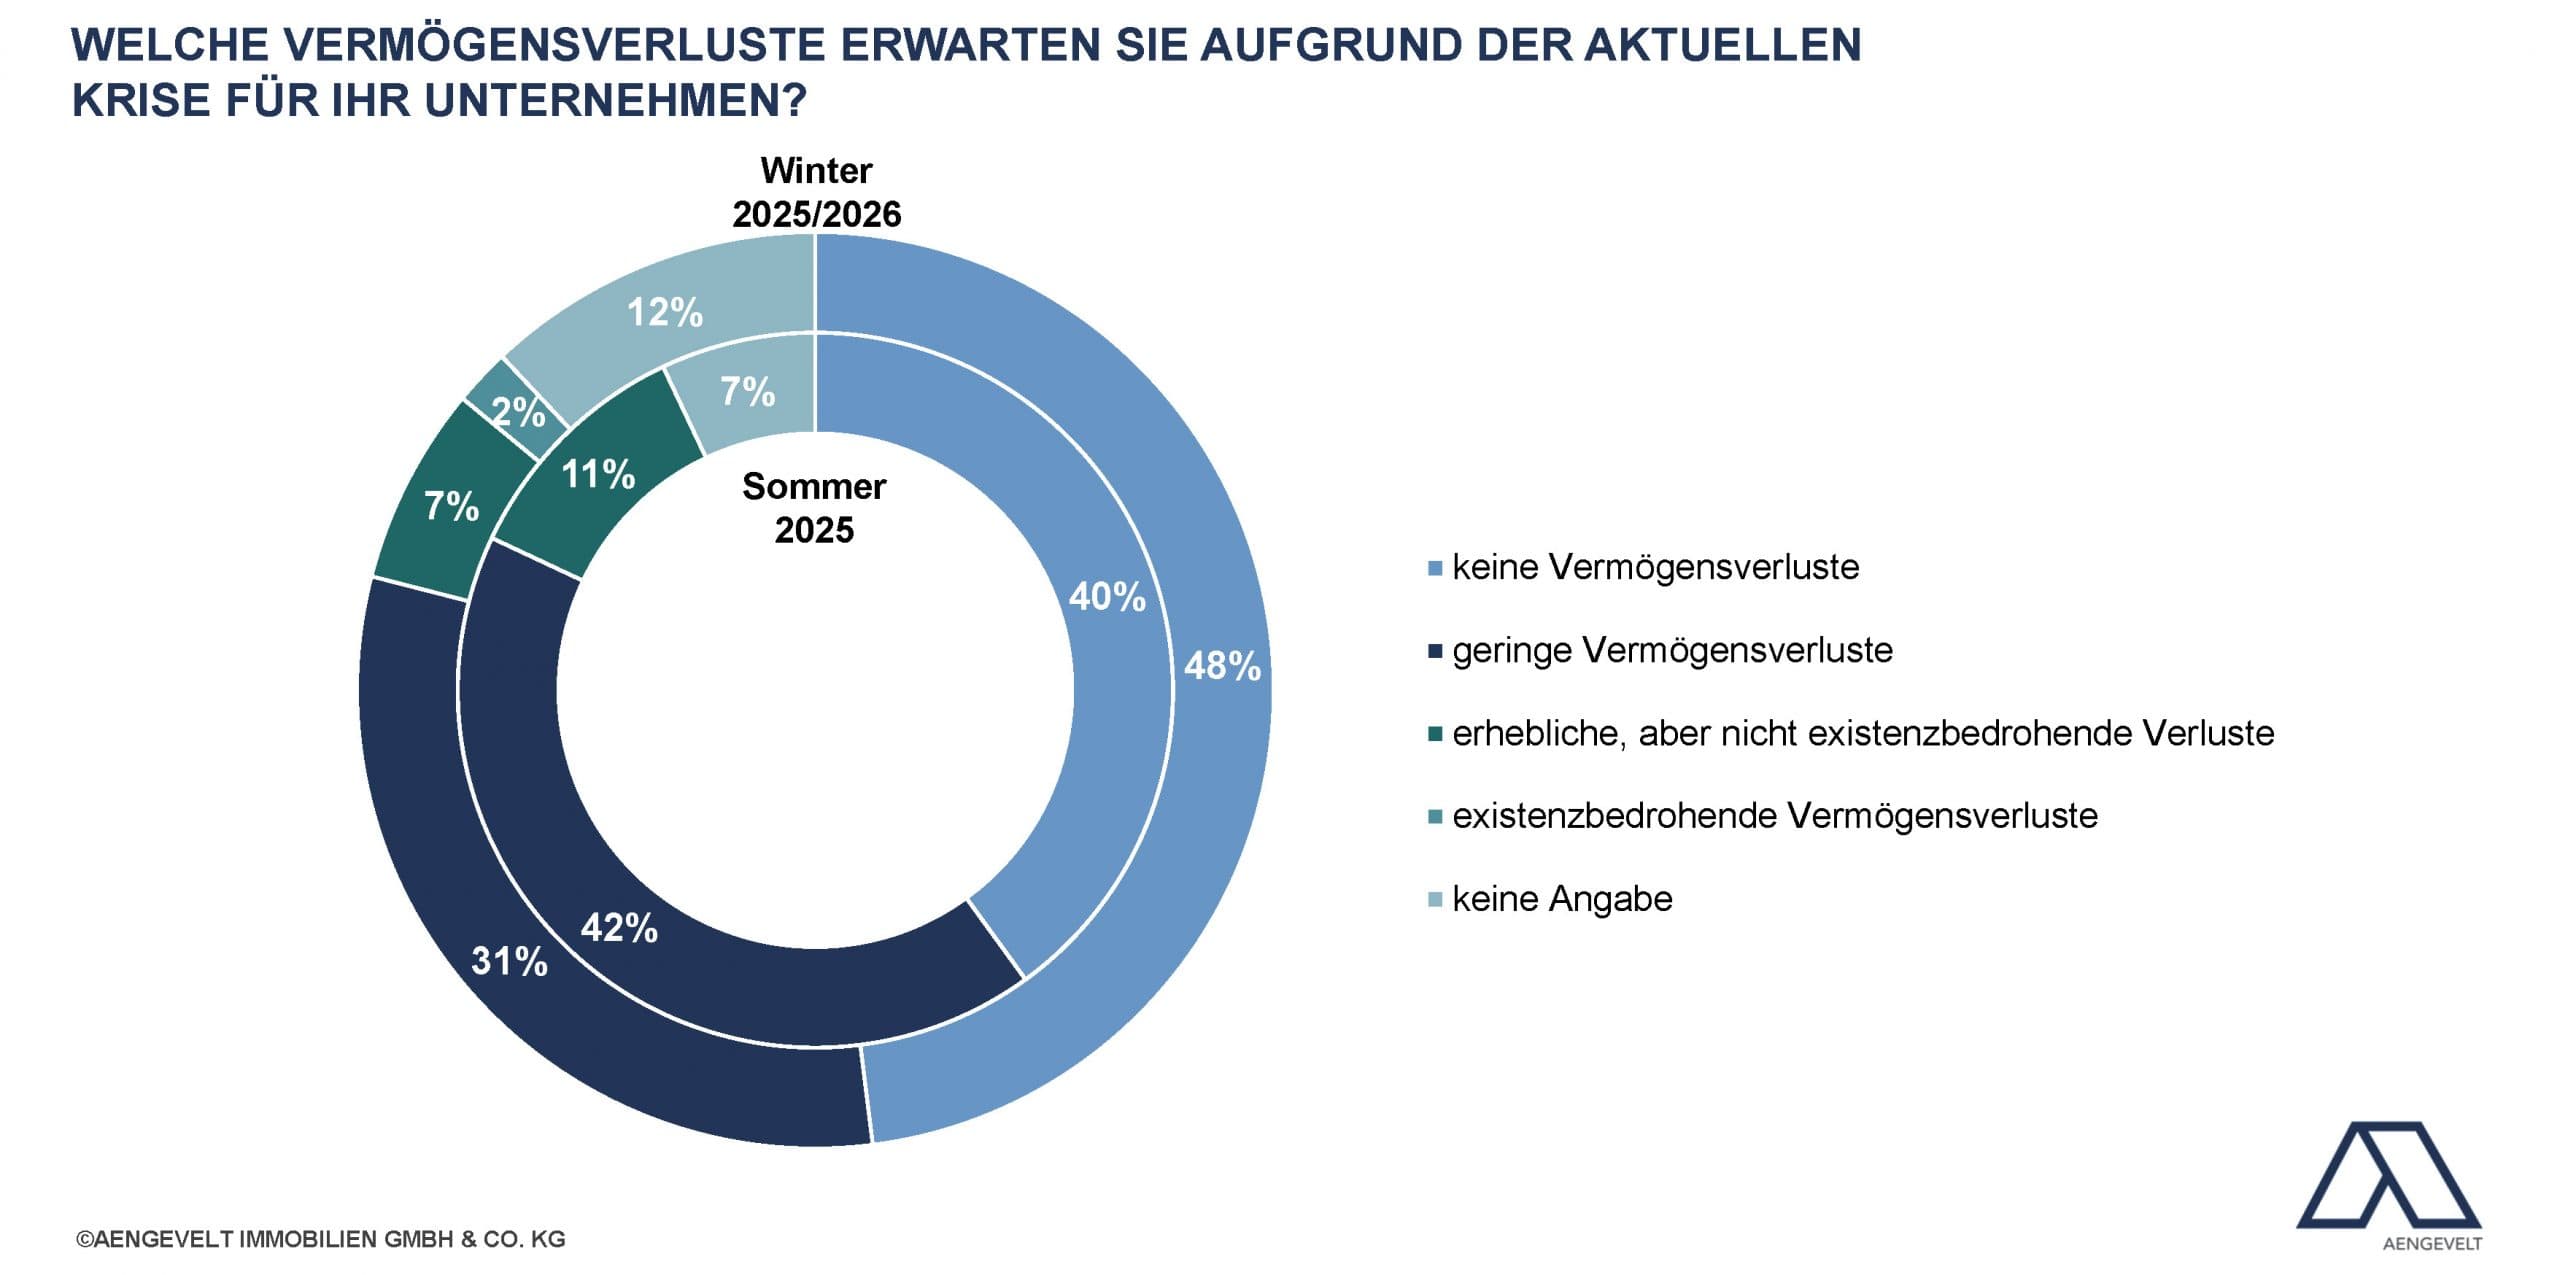
- Zunehmender Optimismus zeigt sich dagegen bei der Frage nach Vermögensverlusten der Unternehmen: Erwarteten in der Winterbefragung 2024/2025 lediglich 26 % keine Einbußen, ist ihr Anteil im Sommer 2025 auf 40 % und in der aktuellen Befragung sogar auf 48 % gestiegen.
Differenzierte Auswirkungen.
Unter der Fragestellung “Wie schätzen Sie den Einfluss der aktuellen Entwicklungen auf Ihr Unternehmen ein?“ konnten die Teilnehmer wie bei den vorherigen Befragungen aus dem gleichen Spektrum möglicher Auswirkungen für ihr Unternehmen wählen, wobei Mehrfachantworten möglich waren. Dazu zählen:
- Verlangsamung der Umsatzdynamik
- Forderungsausfälle
- Reduzierung des Neugeschäfts
- Erhöhter Kostenaufwand durch bislang nicht kalkulierte Restart-Investitionen
- Verlust von Stammkunden
- Personalabbau
- Verkauf bisher betriebsnotwendiger Immobilien (zum vierten Mal abgefragt)
Die größte Sorge, nämlich hinsichtlich einer Reduzierung des Neugeschäfts, ist seit Sommer 2023 von damals 79 % kontinuierlich auf 48,7 % im Sommer 2025 gesunken. In der aktuellen Winterbefragung ist der Wert nun erstmals wieder auf 52 % gestiegen.
An zweiter Stelle kommen die Befürchtungen vor einer Verlangsamung der Umsatzdynamik. Auch hier gibt es eine Trendumkehr: Ging der Anteil der Befragungsteilnehmer im Sommer 2025 mit 38,2 % deutlich um rd. 14 Prozentpunkte gegenüber Winter 2024/25 (56 %) zurück, erhöhte sich der Wert in der aktuellen Befragung nun wieder moderat um rund zwei Prozentpunkte auf 40,4 %.
Deutlicher ist der Anteil derer gestiegen, die mit Forderungsausfällen rechnen, nämlich um rd. neun Prozentpunkte auf 27,0 % gestiegen (Sommer 2025: 18,4 %).
Den stärksten Anstieg gibt es hinsichtlich der Sorge vor einem Verlust von Stammkunden: Stellte sich der Anteil der Befragungsteilnehmer hier im Sommer 2025 auf lediglich 2,6 %, hat sich der Wert in der aktuellen Befragung mit rd. 11,5 % mehr als vervierfacht.
Damit einher gehen wachsende Befürchtungen der Befragungsteilnehmer hinsichtlich eines Personalabbaus in ihren Unternehmen: Sank ihr Anteil im Sommer 2025 noch auf 9,2 %, ist der Wert nun wieder auf 13,5 % gestiegen.
Sinkende Werte sind lediglich bei der Erwartung eines erhöhten Kostenaufwands durch bislang nicht kalkulierte Restart-Investitionen (25 % = -2,6 Prozentpunkte) zu beobachten, während sich der Wert bzgl. befürchteter Verkäufe bisher betriebsnotwendiger Immobilien, u.a. zur Stärkung des Eigenkapitals, nahezu unverändert auf 3,8 % stellt (Sommer 2025: 3,9 %).