<strong>ASSET</strong>PHYSICS AI Analyst hat für Dich die aktuellen Analysen zur Wirkung geopolitischer Risiken auf die europäischen Immobilien- und Infrastrukturmärkte seit März 2026 mit künstlicher Intelligenz ausgewertet und den strukturellen Kapitalfluss zwischen den Assetklassen herausgestellt:
Geopolitische Spannungen wirken 2026 nicht als einheitlicher Schock auf alle Real Assets, sondern als Sortiermechanismus. Die veränderte Sicherheitslage in Europa schafft klare strukturelle Gewinner: Energiesicherheit, digitale und datensouveräne Infrastruktur sowie Wohnen als Fluchtburg ziehen Kapital an, während Büroimmobilien und klassische Fremdfinanzierung unter Attentismus und steigenden Risikoprämien leiden. Der vielfach ausgerufene Boom bei Verteidigungsimmobilien ist demgegenüber bislang vor allem ein Narrativ und noch kein breit investierbares Volumen.
Analytisch lassen sich drei Transmissionskanäle unterscheiden, in Anlehnung an die Zerlegung von Risikoprämien, wie sie auch das PTXRE-Whitepaper vornimmt: Erstens der Risikoprämien-Kanal, über den Banken über Margen und Kreditstandards Finanzierung verteuern; zweitens der Kapitalumlenkungs-Kanal, über den Kapital in vermeintlich sichere Häfen rotiert; drittens der strukturelle Nachfrage-Kanal, in dem neue Bedarfe aus Verteidigung, Energieversorgung und Datensouveränität reale Flächennachfrage erzeugen.
Energie- und Netzinfrastruktur: Geopolitik verstärkt die Energiewende-These
Im Energie- und Infrastruktursektor zeigt sich der Einfluss geopolitischer Risiken am deutlichsten positiv. Wie das L&G-Research in einem Beitrag auf ASSETPHYSICS zur Energiewende herausarbeitet, schwächt die Eskalation im Nahen Osten die langfristige Investmentthese sauberer Energie nicht, sondern verstärkt sie. Der strategische Wert heimischer Erzeugung, Speicherung und Netzinfrastruktur nimmt zu, weil Lieferketten und Importabhängigkeiten verstärkt in den Fokus rücken.
Besonders gasabhängige Märkte wie Deutschland, Großbritannien und Italien verzeichnen starke Preisreaktionen auf geopolitische Schocks. Das stützt die Merchant-Erlöse von Wind- und Solaranlagen und knüpft an Erfahrungen aus dem Jahr 2022 an, als nach dem russischen Angriff auf die Ukraine ähnliche Muster zu beobachten waren. Dass der Kapitalfluss tatsächlich in resiliente Infrastruktur geht, zeigt ein auf ASSETPHYSICS dokumentierter Deal: Munich-Re-Gesellschaften und weitere institutionelle Investoren finanzieren im September 2026 den weiteren Glasfaser-Rollout von Meridiam in Deutschland. Investiert wird damit in digitale und energetische Resilienz-Infrastruktur – nicht in klassische Kasernen- oder Rüstungsimmobilien.
Digitale Infrastruktur und Rechenzentren: Datensouveränität als Kern-Nachfragetreiber
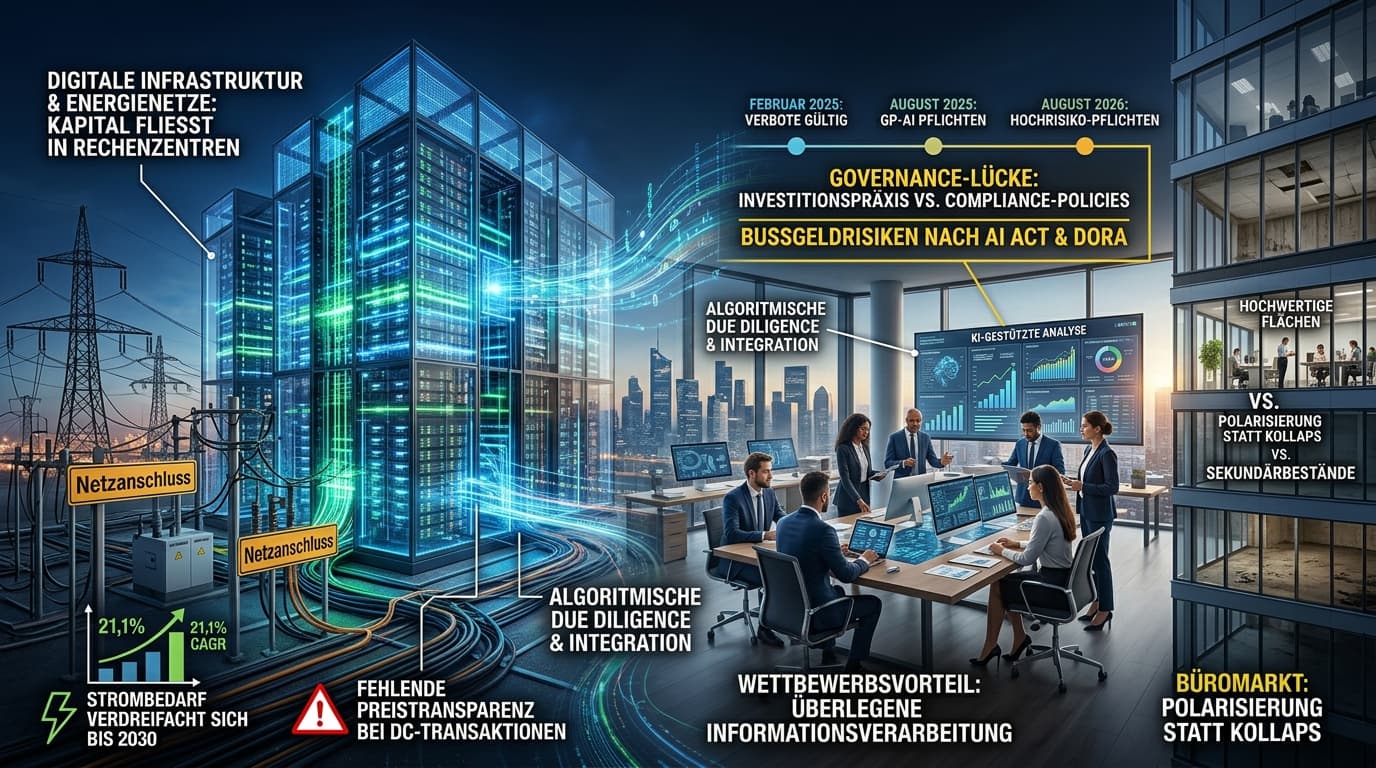
Digitale Infrastruktur und Rechenzentren profitieren unmittelbar vom strukturellen Nachfrage-Kanal. In einer von BARC zitierten Befragung stufen 84 Prozent der Unternehmen Datensouveränität als strategisch zentral ein, mit deutlich steigender Relevanz in den vergangenen zwei Jahren. Der US-amerikanische Cloud Act und die geopolitische Lage rücken die physische Lokation sensibler Daten ins Zentrum der Standortentscheidung.
Für europäische Colocation- und Hyperscale-Rechenzentren entsteht dadurch ein struktureller Nachfrageschub. Entscheidend ist dabei weniger die Gebäudehülle als der Zugang zu gesicherter und ausreichender Stromversorgung. Strom wird so zum limitierenden Faktor und verbindet den Rechenzentrumsmarkt eng mit Energie- und Netzinfrastruktur, wie auch ein Beitrag auf ASSETPHYSICS zum neuen Standortfaktor Strom unterstreicht.
Wohnen als Fluchtburg: Knappheit und Inflationsschutz im Vordergrund
Wohnimmobilien erweisen sich im aktuellen Umfeld als klassischer defensiver Anker. Steigende Renditen deutscher Bundesanleihen im Bereich von rund drei Prozent und ein gewisser Vertrauensverlust in Staatsanleihen als ultimativen sicheren Hafen lenken den Blick von privaten wie institutionellen Anlegern zunehmend auf reale Sachwerte im Wohnsegment.
In einem auf ASSETPHYSICS diskutierten Beitrag betonen Marktteilnehmer, dass kurzfristige Krisen wie der Iran-Konflikt das langfristige Bild nicht verändern. Wohnungsknappheit und der Inflationsschutzcharakter von Wohnen bleiben die entscheidenden Faktoren für die Investmentlogik. Geopolitische Unsicherheit wirkt hier vor allem über den Kapitalumlenkungs-Kanal, indem Wohnimmobilien als Fluchtburg wahrgenommen werden.
Logistik und Industrie: Verteidigungsnachfrage mit langem Vorlauf
Für Logistik- und Industrieimmobilien ergibt sich ein differenziertes Bild. Auf der Nutzungsseite ist der unmittelbare Effekt der Verteidigungsnachfrage bislang begrenzt. CBRE stellt für das erste Quartal 2026 explizit fest, dass der Verteidigungssektor noch keinen signifikanten Boom im Vermietungsmarkt auslöst, weil Flächennachfrage überwiegend eigengenutzt wird.
Gleichzeitig weisen Aengevelt und GARBE auf ein substantielles langfristiges Potenzial hin: Bei Erreichen des NATO-Ziels von 3,5 Prozent des Bruttoinlandsprodukts für Kernmilitärfähigkeiten könnte bis 2033 ein zusätzlicher Flächenbedarf von rund 37 Millionen Quadratmetern europaweit entstehen, davon 6 Millionen Quadratmeter in Deutschland. Diese Flächen sind allerdings hochspezialisiert – mit spezifischer Sicherheitsarchitektur, Zugangskontrollen sowie Anforderungen an Energie- und Datenredundanz – und konkurrieren zunehmend mit Rechenzentren um geeignete Grundstücke, wie Analysen von CBRE und Savills nahelegen.
Büromärkte: Sentiment-Schock und strukturelle Konversion
Büroimmobilien treffen der Kapitalumlenkungs- und der Sentiment-Kanal am stärksten. JLL und Savills dokumentieren für das erste Quartal 2026 in den deutschen Top-Standorten einen Flächenumsatz, der 17 bis 21 Prozent unter dem Vorjahresniveau liegt. Die Anbieter führen dies direkt auf die Eskalation im Nahen Osten und die daraus resultierende Unsicherheit bei Unternehmensentscheidungen zurück, die sich in aufgeschobenen Anmietungen und Investitionsentscheidungen niederschlägt.
Ein zusätzliches Indiz für den strukturellen Druck ist die Zunahme von Büro-zu-Wohnen-Konversionen. So meldet ein Beitrag auf ASSETPHYSICS den Verkauf eines Bürogebäudes von thyssenkrupp in Bochum an die Greyfield Group zur Umwandlung in ein Studentenwohnheim. Solche Projekte werden zum Ventil für überschüssigen, nicht mehr marktgängigen Bürobestand und verstärken zugleich das Wohnangebot in nachgefragten Lagen.
Immobilienfinanzierung: Risikoprämien-Kanal in Reinform
Auf der Finanzierungsseite zeigt sich der Risikoprämien-Kanal besonders klar. Das PTXRE-Whitepaper auf ASSETPHYSICS kommt zu dem Befund, dass der aktuelle Finanzierungsdruck nicht primär auf höheren Leitzinsen beruht. Ausschlaggebend sind vielmehr gestiegene Bankmargen, höhere Kapitalmarktrenditen und eine vorsichtigere Kreditvergabe. Geopolitische Schocks treffen damit auf ein bereits angespanntes Umfeld und verschärfen bestehende Restriktionen, statt isoliert neue zu schaffen.
Ein auf ASSETPHYSICS dokumentierter Real Asset Finance & Debt Summit bestätigt dieses Bild: Sachwerte-Finanzierer sehen sich externen Schocks gegenüber, agieren aber in einem Umfeld, in dem interne Risikomodelle, Eigenkapitalanforderungen und Refinanzierungskosten ohnehin für engere Kreditstandards sorgen. Der geopolitische Faktor wirkt hier als Verstärker und nicht als alleiniger Treiber.
Verteidigungsimmobilien: Zwischen Preisdruck und fehlendem Produkt
Besonders kontrovers ist die Lage im Segment Verteidigungsimmobilien. Ein Beitrag von Aengevelt Immobilien sieht einen wachsenden Markt für Defence Properties, gestützt auf den Anstieg der deutschen Verteidigungsausgaben von 71 Milliarden Euro im Jahr 2024 auf 152,8 Milliarden Euro im Jahr 2029. Externe Analysen verweisen zudem auf Preisaufschläge von 15 bis 30 Prozent für sicherheitskonforme Gewerbeflächen und auf ein Konversionsverbot für über 180 freigegebene Bundeswehr-Liegenschaften.
Gleichzeitig bleibt der Großteil der Nachfrage eigengenutzt oder stark einzelfallbezogen. Ein von ING THINK diskutierter Marktbeitrag nennt Sirius Real Estate als Ausnahme mit einer Zielgröße von 1 Milliarde Euro an Verteidigungsinvestitionen europaweit, doch breit gestreute, liquide Fondsprodukte für institutionelle Anleger sind weiterhin kaum sichtbar. ESG-orientierte Ausschlusskriterien – etwa bei kirchlichen oder wertebasierten Investoren – begrenzen zusätzlich das potenzielle Investorenuniversum. Der prägnanteste Befund lautet damit: Der eigentliche geopolitische Kapitalstrom fließt derzeit nicht in Kasernen, sondern in Kabel, Netze und Kilowatt.
Europa als sicherer Hafen? Widersprüchliche Signale und Ausblick
Die These von Europa als geopolitischem sicheren Hafen ist selbst alles andere als unumstritten. Auf der IPE Real Estate Global Conference 2026 widersprachen mehrere institutionelle Investoren explizit der Safe-Haven-Narration und verwiesen darauf, dass europäisches Kapital verstärkt in Nordamerika und die Asien-Pazifik-Region abfließt. Sollte sich diese Kapitalabwanderung verstetigen, könnte das die defensive Rolle von Wohnen in Europa schwächen und den Finanzierungsdruck weiter erhöhen.
Parallel zeigt das GRI-Barometer, dass geopolitische Unsicherheit regulatorische und finanzielle Risiken als dominantes Strategiethema europäischer Investoren inzwischen überholt hat. Für die kommenden Jahre werden zwei Beobachtungslinien entscheidend sein: Erstens die Umsetzung der nationalen NATO-Fahrpläne zur Erreichung des fünfprozentigen Verteidigungsziels ab 2027 und deren Übersetzung in Beschaffungs- und Bauprogramme – hier entscheidet sich, ob aus überwiegend eigengenutzter Verteidigungsnachfrage institutionell investierbares Immobilienprodukt entsteht. Zweitens die Entwicklung des Iran-Konflikts als kurzfristig zentralem Preistreiber für Gas und damit für die Merchant-Erlöse europäischer Energiewende-Assets.
Die zugrundeliegende Auswertung stützt sich ausschließlich auf redaktionelle Fachbeiträge auf ASSETPHYSICS seit dem 1. März 2026 sowie ergänzende öffentlich zugängliche Quellen; Daten und Einschätzungen spiegeln damit explizit den Stand dieses Untersuchungszeitraums wider.