Nach Analysen von Aengevelt Research wurde 2025 am Düsseldorfer Markt für Privatimmobilien (Eigentumswohnungen, Ein- und Zweifamilienhäuser) ein Geldumsatz von rd. EUR 1,71 Mrd. erzielt. Dieser Wert liegt rd. 16 % sowohl über dem Vorjahreswert (2024: EUR 1,48 Mrd.) als auch über dem Dekadenmittel (Ø 2015-2024: EUR 1,47 Mrd.).
Bei den Ein- und Zweifamilienhäusern (EFH/ZFH) erreichte der Geldumsatz 2025 mit rd. EUR 451 Mio. wieder das Vorjahresniveau (2024: rd. EUR 458 Mio.) und liegt zudem rd. 7 % über dem Zehnjahresmittel (Ø 2015-2024: EUR 422 Mio.).
Bei den durchschnittlichen Kaufpreisen gab es unterschiedliche Entwicklungen: Während diese bei den ETW gegenüber dem Vorjahr leicht auf rd. EUR 388.000 anzogen (2024: EUR 379.000), gaben sie bei den EFH/ZFH um rd. 11 % auf EUR 866.000 nach (2024: EUR 974.000).
Die grundsätzlich hohe Nachfrage nach Wohnungen zu Kauf oder Miete generiert sich aus dem seit Jahren anhaltenden Bevölkerungs- und Haushaltswachstum in Düsseldorf. So wuchs Düsseldorf seit 2014 um mehr als 30.000 Personen auf rd. 635.000 Einwohner Ende 2025. Damit stieg auch die Zahl der Privathaushalte - als Wohnungsnachfrager - auf rd. 356.850.
2024 wurden indessen lediglich rd. 1.800 Wohnungen fertiggestellt und in 2025 waren es nach Hochrechnungen nur noch rd. 1.750 Wohnungen, also weniger als der Mindesterhaltungsbedarf. Auch die Baugenehmigungen sind gegenüber 2019, als noch 3.743 Neubau-Wohnungen genehmigt wurden, auf lediglich 2.047 Genehmigungen in 2025 gesunken.
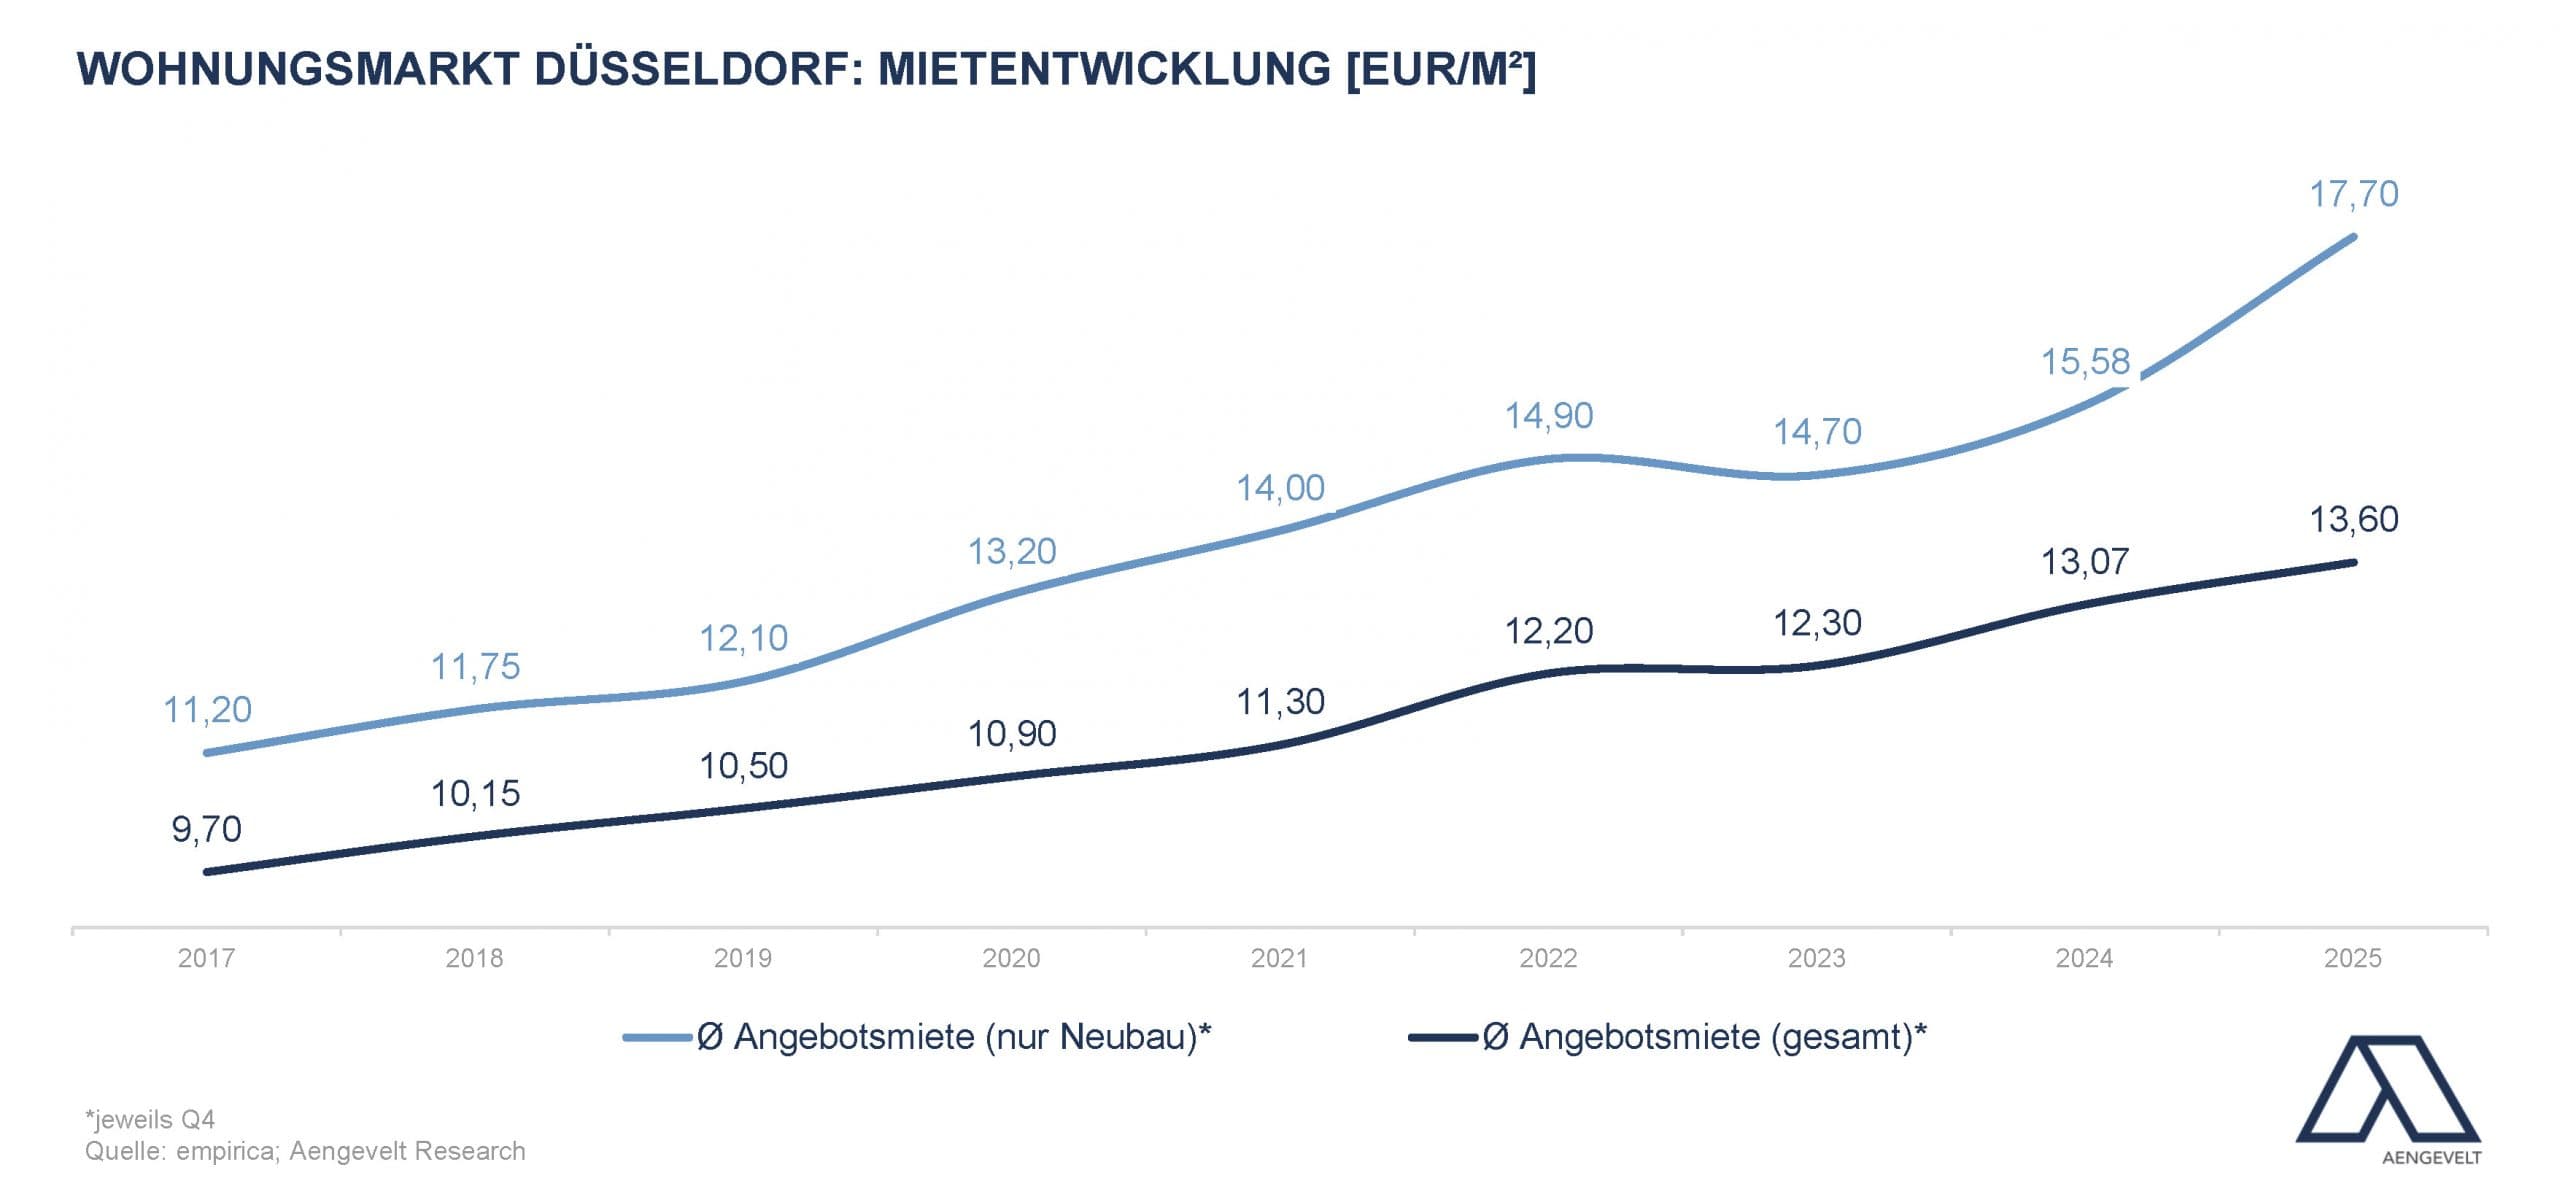
So sind lt. Empirica die Angebotsmieten für Neubauwohnungen seit dem vierten Quartal 2017 von EUR 11,20/m² um 58 % auf EUR 17,70/m² im vierten Quartal 2025 gestiegen, allein gegenüber 2024 (EUR 15,60/m²) um rd. 13,5 %.
Auch die Angebotsmieten über alle Baujahre haben seit 2017 deutlich um 40 % auf EUR 13,60/m² angezogen.
• Fazit: Ohne gezielte Angebotserweiterung insbesondere in den miet- und kaufpreisgünstigeren Wohnungssegmenten werden sich die aufgezeigten Preistrends zumindest mittelfristig fortsetzen.