* Flächenumsatz mit leichten Plus bei 435.200 m²
* Untervermietungen erreichen mit 101.200 m² 23 % des Gesamtumsatzes
* Logistik/Spedition bleibt stärkste Nutzergruppe mit einem Anteil von 48 %
* Rhein-Main-Süd dominiert mit 310.500 m² und einem Anteil von 71 %
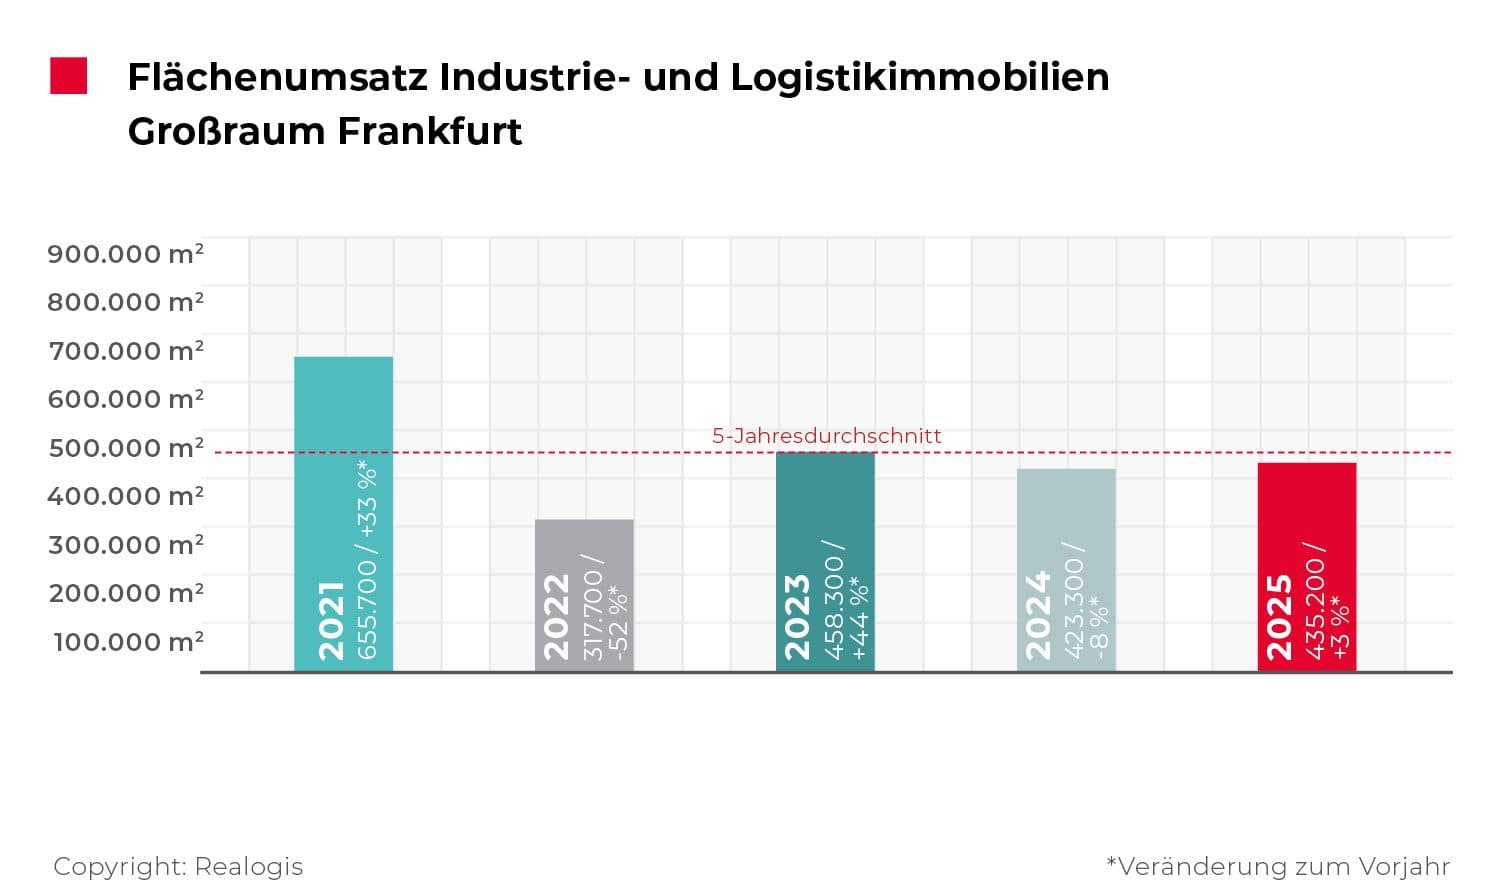
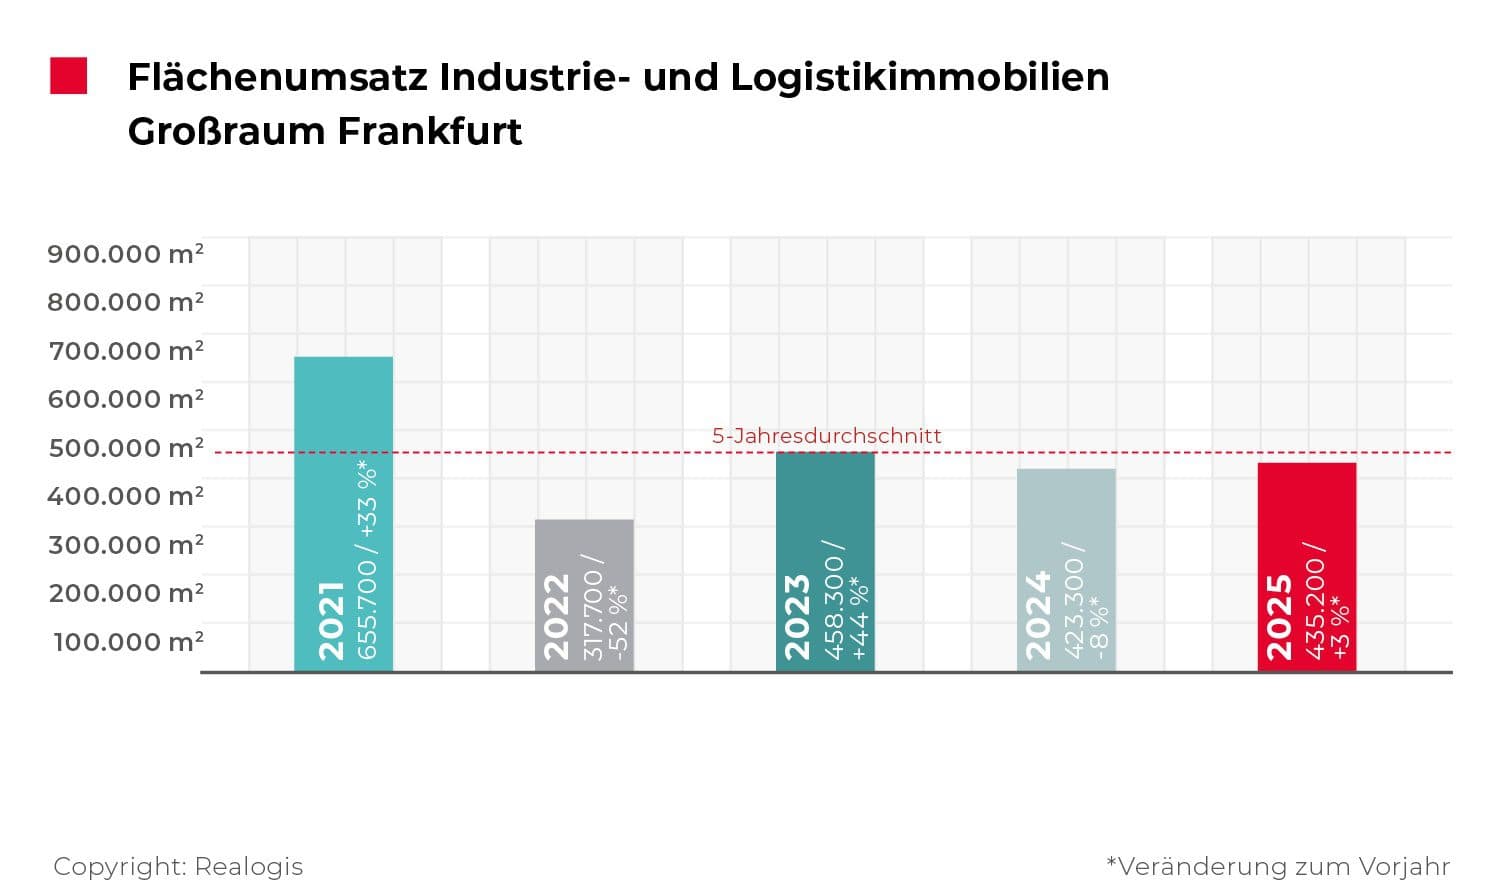
Die REALOGIS Unternehmensgruppe, Deutschlands führendes Beratungsunternehmen für Industrie- und Logistikimmobilien sowie Gewerbegrundstücke, registrierte im Gesamtjahr 2025 für den Miet- und Eigennutzermarkt von Industrie- und Logistikimmobilien im Großraum Frankfurt einen Flächenumsatz von 435.200 m². Gegenüber dem Vorjahr entspricht dies einem Plus von 11.900 m² beziehungsweise 3 %. Damit blieb das Ergebnis 5 % unter dem 5-Jahresdurchschnitt von 458.040 m². Die zwei größten Abschlüsse im Gesamtjahr 2025 tätigten Shaoke (36.000 m²) und FIEGE (30.700 m²).
Julian Petri, Geschäftsführer der REALOGIS Immobilien Frankfurt GmbH, kommentiert: „Der Umsatz wird 2026 voraussichtlich erneut unter dem 5-Jahresdurchschnitt bleiben, da aktuell nur wenige Neubauten in der Planung sind. Dennoch rechne ich mit einer weiteren allmählichen Markterholung, die sich auch in Umsatzzahlen widerspiegeln wird.“
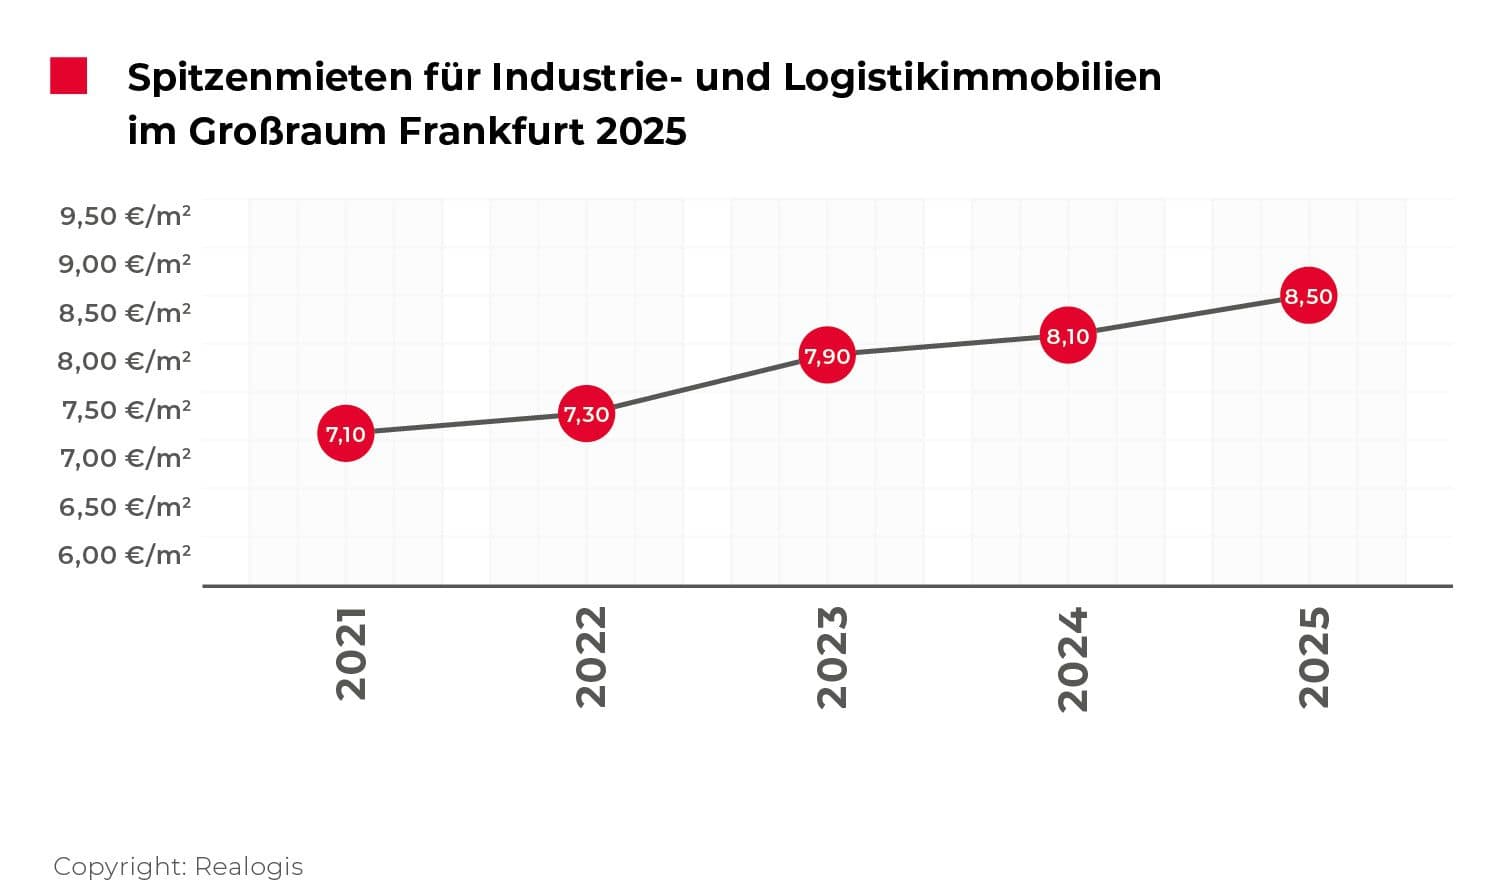
Die Spitzenmiete stieg im Jahresvergleich auf 8,50 €/m² und erreichte damit einen neuen vorläufigen Höchstwert. Das Plus beträgt 40 ct/m² beziehungsweise 5 % gegenüber 8,10 €/m² im Vorjahr. Zum Ende des 1. Halbjahres 2025 lag die Spitzenmiete bei 8,30 €/m².
Taktgebend waren erneut Abschlüsse in Bestandsflächen mit 289.700 m² beziehungsweise 66°% des Gesamtflächenumsatzes (2024: 291.600 / 69 %). Nachdem im Vorjahreszeitraum bei Bestandsimmobilien noch Einbußen von 20 % zu verzeichnen waren, zeigt sich nun eine Stabilisierung. Die beiden Großabschlüsse durch Shaoke und Pirelli Deutschland GmbH trugen zusammen 50.000 m² beziehungsweise 17°% zum Bestandsflächenumsatz bei.
Neubauten auf der grünen Wiese summierten sich auf 120.400 m² beziehungsweise 28°% Marktanteil. (2024: 72.400 m² / 17°%). Die Großabschlüsse durch FIEGE, Alnatura und Aldi Süd waren für 69 % des Flächenumsatzes in Neubauten auf der grünen Wiese verantwortlich.
Anmietungen auf ehemaligen Brownfields trugen 25.100 m² beziehungsweise 6°% zum Gesamtflächenumsatz bei (2024: 59.300 m² / 14 %).
Untervermietungen blieben für den Frankfurter Markt von Bedeutung. Ihr Anteil am Gesamtumsatz stieg auf 101.200 m² beziehungsweise 23 % (2024: 70.300 m² / 17%).
Wie 2024 war das Frankfurter Marktgebiet überwiegend mietergetrieben. 96 % beziehungsweise 419.300 m² entfielen auf Mietabschlüsse, ein Plus von 54.800°m² beziehungsweise 15 %. Eigennutzerabschlüsse nahmen um 43.000 m² beziehungsweise 73 % ab und vereinten 15.800 m² beziehungsweise 4 % des Markts auf sich.
Big-Box-Flächen rangierten mit 199.100 m² beziehungsweise 46 % Umsatzanteil auf der ersten Position und lösten damit die Sammelkategorie „Sonstiges“ ab. Auf Rang zwei lag die Sammelkategorie „Sonstiges“ mit 119.600 m² beziehungsweise 27 % Marktanteil. Gewerbeparks folgen mit 116.500 m² beziehungsweise 27 %.
Die Region Rhein-Main-Süd blieb der klare Umsatztreiber und erreicht 310.500°m² beziehungsweise 71 % des Gesamtflächenumsatzes. Zu den größten Umsatzbringern zählten Shaoke, FIEGE, Alnatura, Aldi Süd sowie Pirelli Deutschland GmbH.
Rhein-Main-Nord folgte auf Rang zwei mit 38.500 m² beziehungsweise 9 %. Rhein-Main-Ost erreichte 31.100 m² beziehungsweise 7 % Marktanteil. Frankfurt kam auf 26.600°m² beziehungsweise 6 %, Mainz/Wiesbaden auf 16.300 m² beziehungsweise 4 % und Rhein-Main-West auf 12.200°m² beziehungsweise 3°%.
Logistik/Spedition führte mit 208.500 m² beziehungsweise 48 %. Die zwei größten Abschlüsse durch Shaoke und FIEGE machten 32 % des Branchenumsatzes aus.
Der Handel folgte mit 125.200 m² beziehungsweise 29 %. Der Flächenumsatz zeigte einen Zuwachs von 12.600 m² beziehungsweise 11 %. Innerhalb des Handels dominierte der stationäre Handel mit 113.500 m² beziehungsweise 91 %, E-Commerce erreichte 11.700 m² beziehungsweise 9 %.
Industrie/Produktion kommt auf 73.800 m² beziehungsweise 17°%. Die Sammelkategorie „Sonstiges“ erreicht 27.700 m² beziehungsweise 6°%.
Großflächen ab 10.001 m² blieben die dominierende Größenklasse. Flächen zwischen 5.001 m² und 10.000 m² erzielten jeweils 67 % des Flächenumsatzes auf Abschlüsse ab 5.001 m².