

Transaktionsvolumen liegt nach drei Quartalen mit 23,9 Milliarden Euro auf Vorjahresniveau
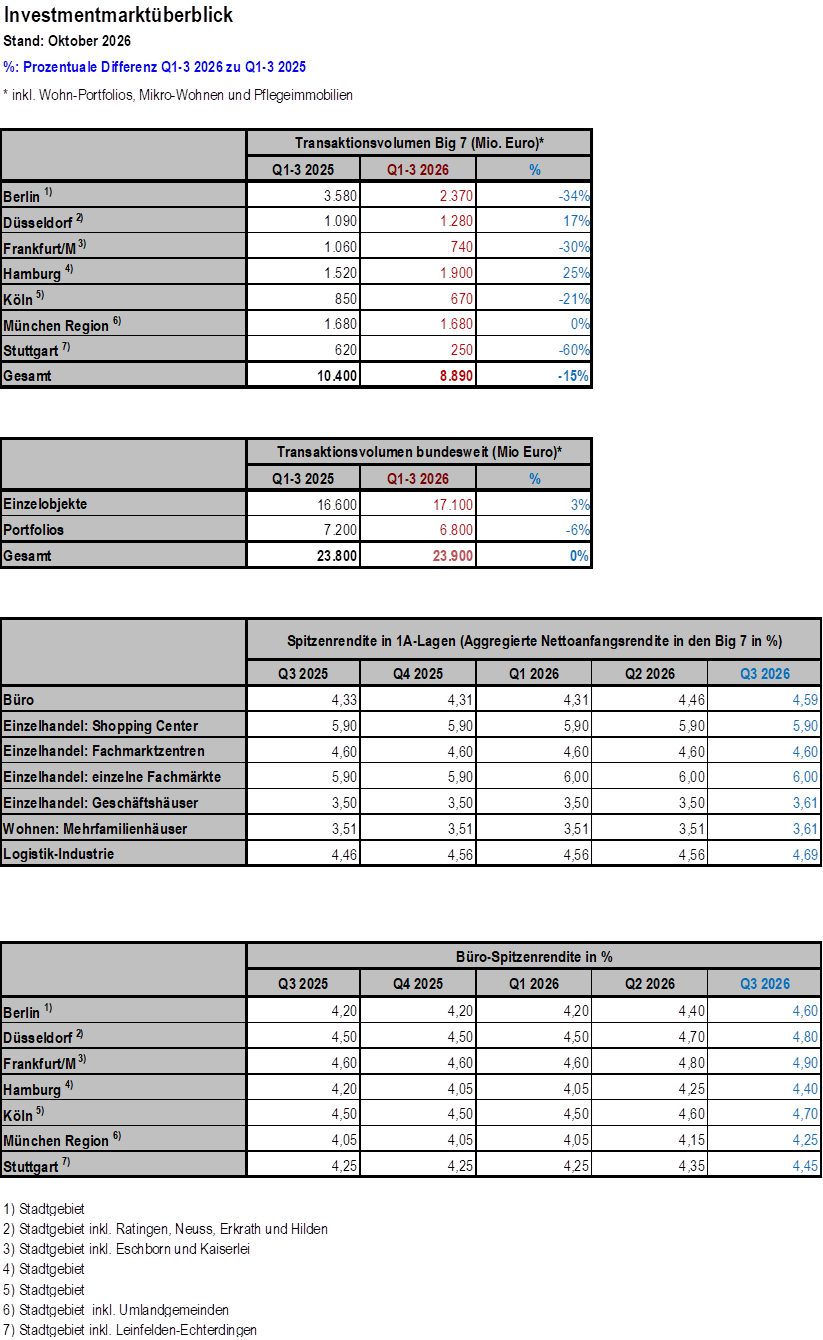
Der seit Ende 2025 sichtbare Aufwärtstrend am deutschen Investmentmarkt hat im dritten Quartal erneut an Schwung verloren. Mit rund 23,9 Milliarden Euro stagnierte das Transaktionsvolumen nach neun Monaten auf Vorjahresniveau. Zum Halbjahr dagegen hatte das Plus noch bei 15 Prozent gelegen. Rechnerisch entfielen auf das dritte Quartal rund 6,3 Milliarden Euro, nach rund 8,6 Milliarden Euro im Vorjahresquartal.
Die Europäische Zentralbank hat ihre Leitzinsen im September zum zweiten Mal in diesem Jahr um 25 Basispunkte angehoben. Der Einlagensatz liegt damit bei 2,50 Prozent. Zuvor war die Inflation im Euroraum im August auf 3,3 Prozent gestiegen, getrieben vor allem von hohen Energiepreisen infolge der wieder aufgeflammten Spannungen im Nahen Osten. Auch die Renditen an den Anleihemärkten haben angezogen. Zehnjährige Bundesanleihen rentieren seitdem bei rund 3,5 Prozent, während die Rendite zehnjähriger US-Staatsanleihen zeitweise die Marke von fünf Prozent überschritt und damit den höchsten Stand seit Oktober 2023 erreichte.
Konstantin Kortmann, CEO JLL Germany & Head of Capital Markets: „Der erneute Zinsanstieg verschärft die Rahmenbedingungen für Immobilieninvestments, denn der Spread zwischen Immobilienrenditen und der als risikoärmer angenommenen Bundesanleihe bleibt in vielen Segmenten eng. Davon profitieren insbesondere eigenkapitalstarke Akteure, die bei den aktuell hohen Finanzierungskosten nicht auf Fremdkapital angewiesen sind. Für das Gros der Investoren fällt die Risikoprämie für Immobilieninvestments dagegen deutlich zu gering aus, weshalb bei bereits angeschobenen Prozessen oder in Aussicht gestellten Transaktionen zunächst die Pause-Taste gedrückt wurde.“
Diese Einschätzung spiegelt sich auch in der aktuellen Risikowahrnehmung der Investoren wider. Laut einer aktuellen Umfrage der Bank of America rücken Sorgen über die Entwicklung an den Anleihemärkten und steigende Inflationserwartungen stärker in den Fokus, während geopolitische Risiken an Bedeutung verlieren.
„Die Anzeichen verdichten sich, dass die EZB weiter an der Zinsschraube drehen wird. Wir erwarten deshalb auf dem Immobilieninvestmentmarkt in Deutschland im letzten Quartal keine Jahresendrally. Unsere Prognose für das Gesamtjahr 2026 liegt nun bei 35 Milliarden bis 37 Milliarden Euro“, ergänzt Kortmann.
Plus bei Einzeltransaktionen schrumpft, Minus bei Portfoliotransaktionen wird kleiner
Einzeltransaktionen erreichten nach neun Monaten ein Volumen von 17,1 Milliarden Euro und lagen damit drei Prozent über dem Vorjahreswert. Zum Halbjahr hatte das Plus noch 29 Prozent betragen. Bei Portfoliotransaktionen verringerte sich dagegen das Minus gegenüber dem Vorjahreszeitraum von rund zehn Prozent zur Jahresmitte auf knapp sechs Prozent. Das Transaktionsvolumen belief sich hier nach neun Monaten auf 6,8 Milliarden Euro.
Helge Scheunemann, Head of Research JLL Germany: „Sowohl bei Portfolios als auch bei Einzeltransaktionen wird das Volumen nach wie vor aus sehr vielen mittleren und kleineren Transaktionen gespeist. Großtransaktionen mit einem Volumen von mehr als 100 Millionen Euro sind dagegen seltener geworden. Im dritten Quartal wurden davon zehn registriert, nach 16 im zweiten und 19 im ersten Quartal. Bemerkenswert ist, dass acht der zehn Großtransaktionen von Investoren getätigt wurden, die ihren Sitz außerhalb Deutschlands haben. Das ist ein Indiz dafür, dass der Blick der Investoren aus dem Ausland auf den deutschen Immobilienmarkt positiver ist, als die Rahmenbedingungen hierzulande interpretiert werden.“
Transaktionsvolumen in den sieben Metropolen rückläufig
Nach neun Monaten liegt das Transaktionsvolumen in den sieben Metropolen zusammen bei 8,9 Milliarden Euro und damit 15 Prozent unter dem Vorjahresergebnis. Ihr Anteil am bundesweiten Volumen sank auf 37 Prozent.
In den einzelnen Metropolen verlief die Entwicklung gegenläufig: Hamburg steigerte sein Transaktionsvolumen gegenüber dem Vorjahreszeitraum um 25 Prozent, Düsseldorf um 17 Prozent. Berlin führt die Rangliste mit 2,4 Milliarden Euro zwar weiterhin an, verzeichnete im Jahresvergleich allerdings ein Minus von 34 Prozent. Noch stärker fiel der Rückgang in Stuttgart aus, wo das Transaktionsvolumen um rund 60 Prozent von 620 Millionen auf 250 Millionen Euro sank.
Refinanzierungslücke bleibt bestimmendes Thema
Nach weiteren Insolvenzen von Projektentwicklern in den vergangenen Monaten wird diskutiert, ob der Branche eine erneute umfassende Insolvenzwelle droht. Analysen von JLL zeigen bislang jedoch, dass seit 2024 nur elf Prozent des registrierten Verkaufsvolumens auf finanziellen Druck durch Fremdkapitalgeber zurückzuführen waren – etwa weil bei Refinanzierungen das benötigte Fremdkapital nicht in ausreichendem Umfang zur Verfügung stand oder die Kosten dafür zu stark gestiegen waren.
Am Beispiel des Büromarkts zeigt sich, dass auch 2026 eine Refinanzierungslücke von vier Milliarden Euro besteht. Diese dürfte nach derzeitigen Prognosen bei Büroimmobilien und voraussichtlich auch in allen anderen Assetklassen ab 2028 geschlossen sein. Trotz steigender Zinsen steht Fremdkapital weiterhin in nicht geringem Umfang zur Verfügung. So stieg im ersten Halbjahr 2026 das Neugeschäft bei gewerblichen Immobilienfinanzierungen der zwölf großen von JLL analysierten Kreditinstitute um 15 Prozent auf 17 Milliarden Euro.
Dennoch führen die globalen Unsicherheiten auch auf den Finanzierungsmärkten zu größerer Vorsicht bei den Kreditgebern. Als entscheidende Faktoren gelten die weitere Entwicklung des Nahostkonflikts, mögliche zusätzliche Zinsschritte der EZB sowie die Sicherheit der Energieversorgung. Die meisten Institute halten zwar an ihren Jahreszielen fest, beobachten ihre Kreditportfolios jedoch aufmerksamer als zuvor.
Der gewerbliche Immobilienfinanzierungsmarkt befindet sich in einer Phase qualitativer Konsolidierung mit ausgeprägter „Flight-to-Quality“-Dynamik. Kreditgeber agieren zunehmend selektiver bei der Auswahl von Sektoren und Marktsegmenten, während Finanzierungen mit hohem Beleihungsauslauf aufgrund der limitierten Kapitaldienstfähigkeit tendenziell zurückgehen. Die Stabilisierung der Zinsen auf einem strukturell höheren Niveau prägt das neue Marktgleichgewicht und erhöht die Refinanzierungskosten nachhaltig.
„Die schrittweise Marktkonsolidierung, die wir seit 2023 beobachten, ist noch nicht abgeschlossen. In weiten Teilen des Marktes steht das notwendige Re-Pricing weiterhin aus, während Eigenkapital knapp bleibt und traditionelle Investoren ihre Volumina reduziert oder sich zurückgezogen haben. Hinzu kommt, dass viele Bestandsfinanzierungen noch auf das Zins- und Bewertungsniveau der Nullzinsphase kalibriert sind und die Anpassung deshalb erst bei der Refinanzierung erfolgt“, sagt Scheunemann.
Gleichzeitig zeigen sich konstruktive Lösungsansätze und eine selektive Refinanzierungsbereitschaft bei überzeugenden Konzepten. Attraktive Wachstumsnischen bestehen in spezialisierten Assetklassen wie Fachmarktzentren, Logistik, studentischem Wohnen und dem Hotelsektor. Entsprechend zeigen sich dort sowohl die Nachfrage als auch die Transaktionsaktivität robust.
Living vorn, Logistik überholt Büro
Nach neun Monaten bleibt Living mit einem Transaktionsvolumen von 7,9 Milliarden Euro die stärkste Nutzungsart. Das entspricht einem Drittel des Gesamtvolumens und einem Plus von drei Prozent im Vergleich zum Vorjahreszeitraum. Die Assetklasse Logistik/Industrie legte um vier Prozent auf 4,4 Milliarden Euro zu. Sie erreichte einen Anteil von 18 Prozent und liegt damit wieder vor Büroimmobilien.
Kortmann erklärt: „Bei Büroimmobilien spiegeln sich in der Marktentwicklung neben den aktuellen konjunkturellen Herausforderungen auch die anhaltenden strukturellen Transformationsprozesse sowie die Frage nach der Bedeutung des Büros im Zeitalter von KI wider.“
Spitzenrenditen steigen in nahezu allen Assetklassen
Die Renditeentwicklung im dritten Quartal 2026 steht weiterhin im Zeichen des herausfordernden Zinsumfelds. Im Vergleich zum Vorquartal sind die Spitzenrenditen in nahezu allen Assetklassen gestiegen. Bei Büroimmobilien in den sieben Metropolen liegt die Spitzenrendite nun im Durchschnitt bei 4,59 Prozent und damit 13 Basispunkte über dem Vorquartal. Bei der Assetklasse Logistik/Industrie stieg die sie ebenfalls um 13 Basispunkte auf 4,69 Prozent. Im Wohnsegment mit Mehrfamilienhäusern sowie bei Einzelhandelsimmobilien und Geschäftshäusern erhöhte sich die Spitzenrendite jeweils um zehn Basispunkte auf 3,61 Prozent. Stabil blieben lediglich die Renditen von Shoppingcentern und lebensmittelgeankerten Fachmarktprodukten.
Damit bleibt der Spread zwischen Immobilienrenditen und der zehnjährigen Bundesanleihe in vielen Segmenten eng. Dabei ist zu berücksichtigen, dass ein Teil des Renditeanstiegs bei Staatsanleihen auf eine fiskalische Risikoprämie zurückzuführen ist und nicht allein auf Zins- oder Inflationserwartungen.
Langfristig orientierten Investoren, die Immobilien mit indexierten Mietverträgen halten, bieten Immobilien dennoch weiterhin einen realen Renditevorsprung gegenüber nominalen Anleihen. Positive Leverage-Effekte bei Immobilienfinanzierungen bleiben im aktuellen Zinsumfeld hingegen nahezu ausgeschlossen. Die Wertschöpfung konzentriert sich deshalb auf aktives Asset-Management, Mietsteigerungspotenziale und Dekarbonisierungspfade.
„Der Markt bewegt sich von einer Rezession in eine Restrukturierungsphase. Ob es mit den Anzeichen einer begrenzten Renaissance aus dem ersten Halbjahr weitergeht, werden wir in den kommenden Wochen sehen. Entscheidend bleiben jetzt die weitere Zinsentwicklung – der nächste Zinsentscheid der EZB steht am 29. Oktober an – und die Frage, ob und wann Käufer und Verkäufer auf dem höheren Renditeniveau zu einem neuen Preiskonsens finden“, resümiert Kortmann.