

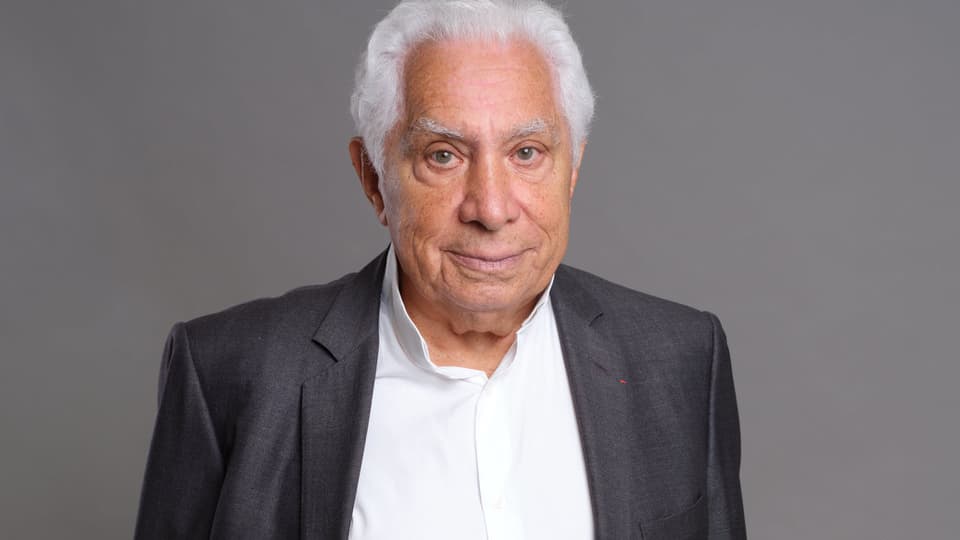
Fünfzig Jahre Marktbeobachtung und aktive Praxis im Private Equity – seit der Mitgründung von Apax Partners im Jahr 1972 über den Aufbau von Altamir bis heute – haben Maurice Tchenio, CEO von Altaroc Partners, vor allem eine Lektion gelehrt: Die strukturelle und dauerhafte Überrendite von Private Equity gegenüber den öffentlichen Börsen ist kein Selbstläufer. Sie fällt dem Investor keineswegs automatisch zu, sondern fordert eine eiserne Disziplin ein, die selbst erfahrene Anleger im Alltag oft vernachlässigen.
Wer Anlagedauern zu kurz ansetzt, Überrenditen rasch erzwingen will oder bei der Auswahl der Fondsmanager Zugeständnisse macht, wird von dieser Anlageklasse enttäuscht werden. Eine geduldige und methodisch verankerte Allokation hingegen kann ein Gesamtvermögen über Jahrzehnte hinweg fundamental transformieren. Aus fünf Jahrzehnten erfolgreicher Investitionen, durchlebten Krisen, Marktblasen und Turnarounds leitet Maurice Tchenio sechs goldene Regeln über die Prinzipien eines erfolgreichen Private-Equity-Engagements ab.
1. Auf einen Horizont von mindestens 20 bis 25 Jahre planen
Private Equity lässt sich keinesfalls wie ein liquides Aktienportfolio steuern. Der Mindesthorizont für ein solches Investment beträgt 20 Jahre. Erst ab dieser Zeitspanne entfaltet die Mechanik der Zinseszinsen ihre volle Wirkung – oder wie Warren Buffett es formuliert: Es ist der Zeitraum, den es braucht, damit das Geld arbeitet, während man schläft.
Die mathematische Evidenz verdeutlicht den Unterschied zu traditionellen Märkten: Legt man ein Startkapital an den öffentlichen Börsen zu einer angenommenen Durchschnittsrendite von 6 % pro Jahr über 20 Jahre an, vervielfacht sich das Kapital etwa um das 3,2-Fache. Konkret: Aus 1 Euro werden 3,21 Euro. Wird im Private Equity über denselben Zeitraum eine Rendite von 13 % pro Jahr erzielt, wächst derselbe Euro auf 11,50 Euro an – eine Verelffachung des eingesetzten Kapitals.
In der Praxis greift noch eine weitere Besonderheit: Da der schrittweise Aufbau des Portfolios über Kapitalabrufe meist fünf bis sechs Jahre in Anspruch nimmt – die Zeit, bis das Gesamtkapital tatsächlich im Markt arbeitet –, liegt der effektive Zeithorizont für die Gesamtanlage realistischerweise bei 25 Jahren.
2. Die Vermögenstranche mit absoluter Präzision definieren
Eine zentrale Regel der Risikosteuerung gilt uneingeschränkt: Für Private Equity darf ausschließlich Kapital vorgesehen werden, das in den folgenden zehn Jahren garantiert ungebunden bleiben kann. Diese Illiquidität stellt keinen strukturellen Nachteil dar, sondern bildet die zwingende Voraussetzung dafür, dass Portfoliounternehmen ohne den Druck quartalsweiser Börsenberichte operativ umgebaut und wertsteigernd entwickelt werden können.
Jeder Allokationsentscheidung müssen zwei grundlegende Fragen vorangestellt werden: Welcher Gesamtbetrag soll über einen Zeitraum von 25 Jahren im Private Equity arbeiten? Ist dieser Betrag vollständig für eine langfristige Bindung verfügbar, ohne die laufende Liquidität, den Cashflow oder strategische Projekte zu beeinträchtigen?
Die Antworten auf diese beiden Fragen definieren die feste Zielquote – und ausschließlich diese Summe darf im Zeitverlauf eingeworben und gebunden werden.
3. Jährlich exakt denselben Betrag investieren (Re-Up-Disziplin)
Private Equity ist eine zyklische Anlageklasse. Ein exzellenter Fondsjahrgang (Vintage) kann eine geglättete Rendite (IRR) von 30 % und mehr erzielen, während ein schwächerer Jahrgang bei etwa 12 % verharrt. Selbst mit 50 Jahren Markterfahrung lassen sich die Höchst- und Tiefpunkte dieser Zyklen nicht verlässlich prognostizieren.
Die Antwort auf diese Unsicherheit liegt in der konsequenten Verpflichtung – der sogenannten Re-Up-Disziplin –, jedes Jahr exakt denselben Betrag in einen neuen Fondsjahrgang einzuzahlen. Über einen Zeitraum von 20 bis 25 Jahren gleichen sich hervorragende und schwächere Jahrgänge statistisch aus. Das Ergebnis ist eine geglättete Durchschnittsperformance auf dem Niveau des ersten Quartils. Genau diese Methodik wenden große US-Pensionsfonds und universitäre Stiftungsvermögen wie Harvard oder Yale seit Jahrzehnten erfolgreich an.
4. Ausschließlich Manager des 1. Quartils auswählen
Im Gegensatz zu öffentlichen Märkten, wo viele Fonds nahe an Indizes agieren, ist die Performancedispersion – also der Abstand zwischen den besten und den schlechtesten Managern – im Private Equity gewaltig. Die Auswahl des richtigen General Partners (GP) stellt deshalb die entscheidende Stellschraube dar.
Drei Kriterien sind dabei nicht verhandelbar:
• Track-Record über mindestens 20 Jahre: Eine Bewertung von Managern auf Basis von Erfolgen über lediglich 5 oder 10 Jahre greift zu kurz. Ein Leistungsnachweis über mindestens 20 Jahre ist die einzige Methode, um Zufallseffekte von wiederholbarer operativer Wertschöpfungskompetenz zu trennen.
• Fokus auf Buy-out & Growth: Dies sind historisch die zwei Strategien mit dem attraktivsten Risiko-Rendite-Profil über lange Zeiträume.
• Breite Diversifikation: Das Portfolio sollte geografisch ausgewogen auf Europa und Nordamerika verteilt sein und gezielt auf strukturelle Wachstumsfelder setzen – vor allem auf Technologie, Gesundheitswesen und digitale B2B-/B2C-Dienstleistungen.
Da die detaillierte Analyse und Auswahl dieser Top-Manager fundierte Marktkenntnis, jahrelange Netzwerke und Zugang zu proprietären Daten erfordert, lässt sich dieser Selektionsprozess von einzelnen Investoren selten isoliert abbilden.
5. Die Cashflows aktiv steuern
Bei Aktien oder Anleihen fließt zum Einstieg 100 % des Kaufpreises, worauf regelmäßige Dividenden, Kupons oder Zinsen folgen, ehe das Kapital am Ende zurückgezahlt wird. Private Equity folgt einer grundlegend anderen Logik.
Die Kapitalabrufe erstrecken sich schrittweise über die ersten vier bis fünf Jahre der Fondslaufzeit. Erst ab dem vierten Jahr beginnen die ersten Ausschüttungen, bestehend aus Erträgen, Veräußerungsgewinne und Kapitalrückzahlungen, da sich ein Private-Equity-Fonds bei Fälligkeit selbst liquidiert. Da An- und Verkäufe marktbedingt schwanken, verlaufen diese Kapitalabrufe und Ausschüttungen unregelmäßig und unvorhersehbar. Ohne eine präzise Steuerung und volle Transparenz über die jährlichen Zahlungsströme fehlt die Basis für die Ermittlung des tatsächlich arbeitenden Kapitals – was die konsequente Umsetzung einer langfristigen Portfoliostrategie gefährdet.
6. Auf einen verlässlichen Partner auf Augenhöhe setzen
Ein Anlagehorizont von 25 Jahren überspannt mehrere Marktzyklen. Märkte verändern sich, Krisen lösen Aufschwünge ab, und die Versuchungen im Zeitverlauf sind vielfältig – etwa zum falschen Zeitpunkt aus Panik zu veräußern, einen starken Jahrgang auszulassen oder Fehlgriffe bei der Managerauswahl zu tätigen.
Eine erfolgreiche Allokation erfordert deshalb einen langfristigen Partner, der vier Qualitäten auf sich vereint: Eine mindestens 20-jährige Erfahrung im 1. Quartil, direkten Zugang zu den weltweiten Spitzenfonds, die technische Infrastruktur zur Abwicklung der komplexen Cashflows und Berichterstattungen sowie eine absolute Interessenkongruenz durch die eigene Co-Investment-Beteiligung im Portfolio.
Fazit: Disziplin als Schlüssel zur Überrendite
Private Equity ist keine Anlageklasse wie jede andere – sie ist ein langfristiges Versprechen, das einen klaren Rahmen, Geduld und eine unnachgiebige Methodik erfordert. Wer die Mechanismen der Zinseszinsen, der Re-Up-Disziplin und der kompromisslosen Managerauswahl konsequent respektiert, lässt die Zeit für sich arbeiten. Am Ende entscheidet nicht das kurzfristige Markttiming über den Erfolg, sondern die Qualität und Beständigkeit der Portfoliokonstruktion.