

Steigende Kapitalmarktzinsen belasten die Immobilienwerte, während wachsende Mieterträge gegenläufig wirken. Nach der jüngsten Preiskorrektur stellt sich daher die Frage, ob sich Immobilienpreise und fundamental begründbare Werte bereits wieder angenähert haben und wo neue Investitionschancen entstehen.
Diese Fragen standen im Mittelpunkt der September-Ausgabe der Webinar-Reihe „Macro Matters“ von KINGSTONE Investment Management. Im Fokus standen die makroökonomischen Rahmenbedingungen, die fundamentalen Werttreiber von Immobilien und eine modellgestützte Bewertung des Berliner Wohnimmobilienmarktes.
Steigende Kapitalmarktzinsen verändern die Bewertungsgrundlagen
Nach einer langen Phase historisch niedriger Zinsen haben sich die Rahmenbedingungen für Immobilieninvestitionen grundlegend verändert. Insbesondere der Anstieg langfristiger Kapitalmarktzinsen belastet die Immobilienbewertungen.
Dabei werden langfristige Renditen nicht allein durch die Geldpolitik der Zentralbanken bestimmt. Auch Inflationserwartungen, Wirtschaftswachstum, Staatsverschuldung und Risikoprämien spielen eine wesentliche Rolle. Insbesondere die steigende Staatsverschuldung vieler Industrieländer könnte langfristig zu einem höheren Zinsniveau beitragen.
Für Immobilieninvestoren hat dies gleich mehrere Konsequenzen. Höhere Zinsen verteuern die Fremdfinanzierung und erhöhen zugleich die Renditeanforderungen, da risikoärmere Anlagealternativen wieder attraktiver werden.
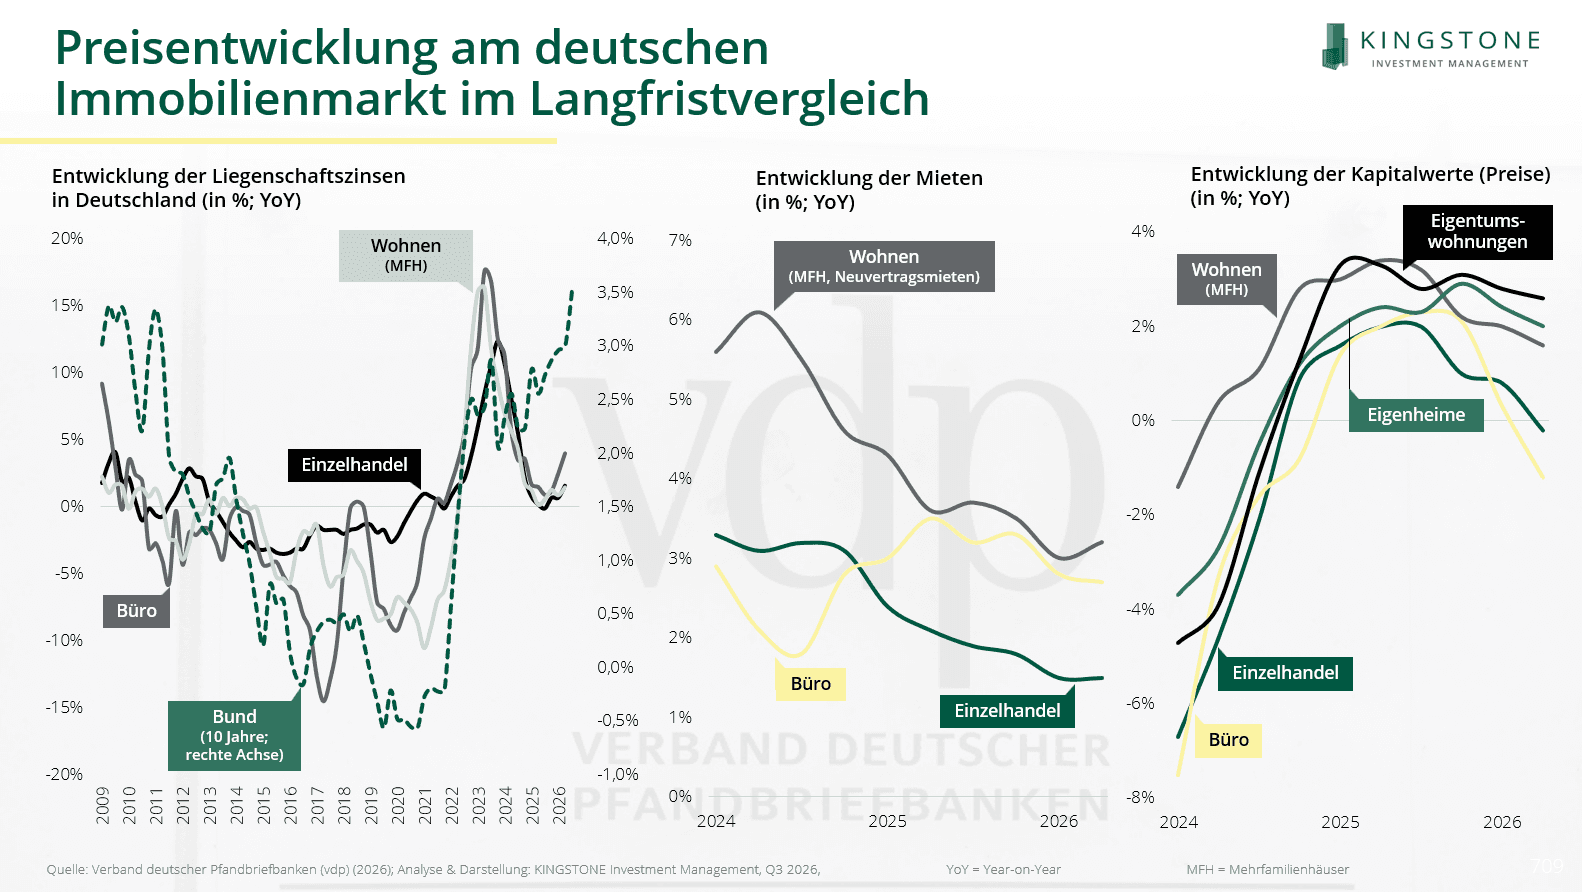
Die Folgen zeigen sich in der Entwicklung der Immobilienmärkte. Während sinkende Liegenschaftszinssätze in der Niedrigzinsphase die Kapitalwerte stützten, führte die Zinswende zu steigenden Renditeanforderungen und deutlichen Preiskorrekturen.
Die Abbildung 1 verdeutlicht die gegenläufige Entwicklung von Liegenschaftszinssätzen und Immobilienpreisen. Der Zinsanstieg hat die Kapitalwerte erheblich belastet, wobei sich deutliche Unterschiede zwischen den einzelnen Nutzungsarten zeigen.
Gleichzeitig entwickeln sich die Mieterträge in zahlreichen Immobiliensegmenten weiterhin positiv. Damit wirken zwei zentrale Kräfte gegeneinander. Steigende Zinsen belasten die Immobilienwerte, steigende Mieten wirken wertstabilisierend. Welche Kraft überwiegt, hängt maßgeblich von den Ertragsperspektiven und Risiken des jeweiligen Immobiliensegments ab
Immobilienpreis ist nicht gleich Immobilienwert
Für Investoren ist eine grundlegende Unterscheidung entscheidend. Der am Markt gezahlte Preis einer Immobilie muss nicht ihrem fundamental begründbaren Wert entsprechen.
Während sich der Preis aus Angebot und Nachfrage ergibt, orientiert sich der fundamentale Wert am wirtschaftlichen Nutzen einer Immobilie. Der Investmentgrundsatz „Price is what you pay; value is what you get“ bringt diesen Unterschied auf den Punkt.
In Deutschland erfolgt die Immobilienbewertung häufig auf Grundlage des Ertragswertverfahrens nach der Immobilienwertermittlungsverordnung (ImmoWertV). Eine zentrale Rolle spielt dabei der Liegenschaftszinssatz, der aus realisierten Kaufpreisen vergleichbarer Immobilien abgeleitet wird. Darin liegt zugleich eine methodische Herausforderung. Marktpreise bestimmen Bewertungsparameter, die wiederum zur Ermittlung von Immobilienwerten herangezogen werden. In ausgeprägten Marktzyklen besteht dadurch die Gefahr, dass bestehende Über- oder Unterbewertungen fortgeschrieben werden.
Für die Beurteilung der wirtschaftlichen Attraktivität einer Investition bietet sich daher eine ergänzende, stärker kapitalmarktorientierte Bewertung an.
Immobilienwerte aus Cashflows und Risiken ableiten
Das Discounted-Cashflow-Verfahren (DCF) ermöglicht eine solche Betrachtung. Der Immobilienwert ergibt sich dabei aus den künftig erwarteten Zahlungsüberschüssen, die mit einem risikoadäquaten Zinssatz abgezinst werden.
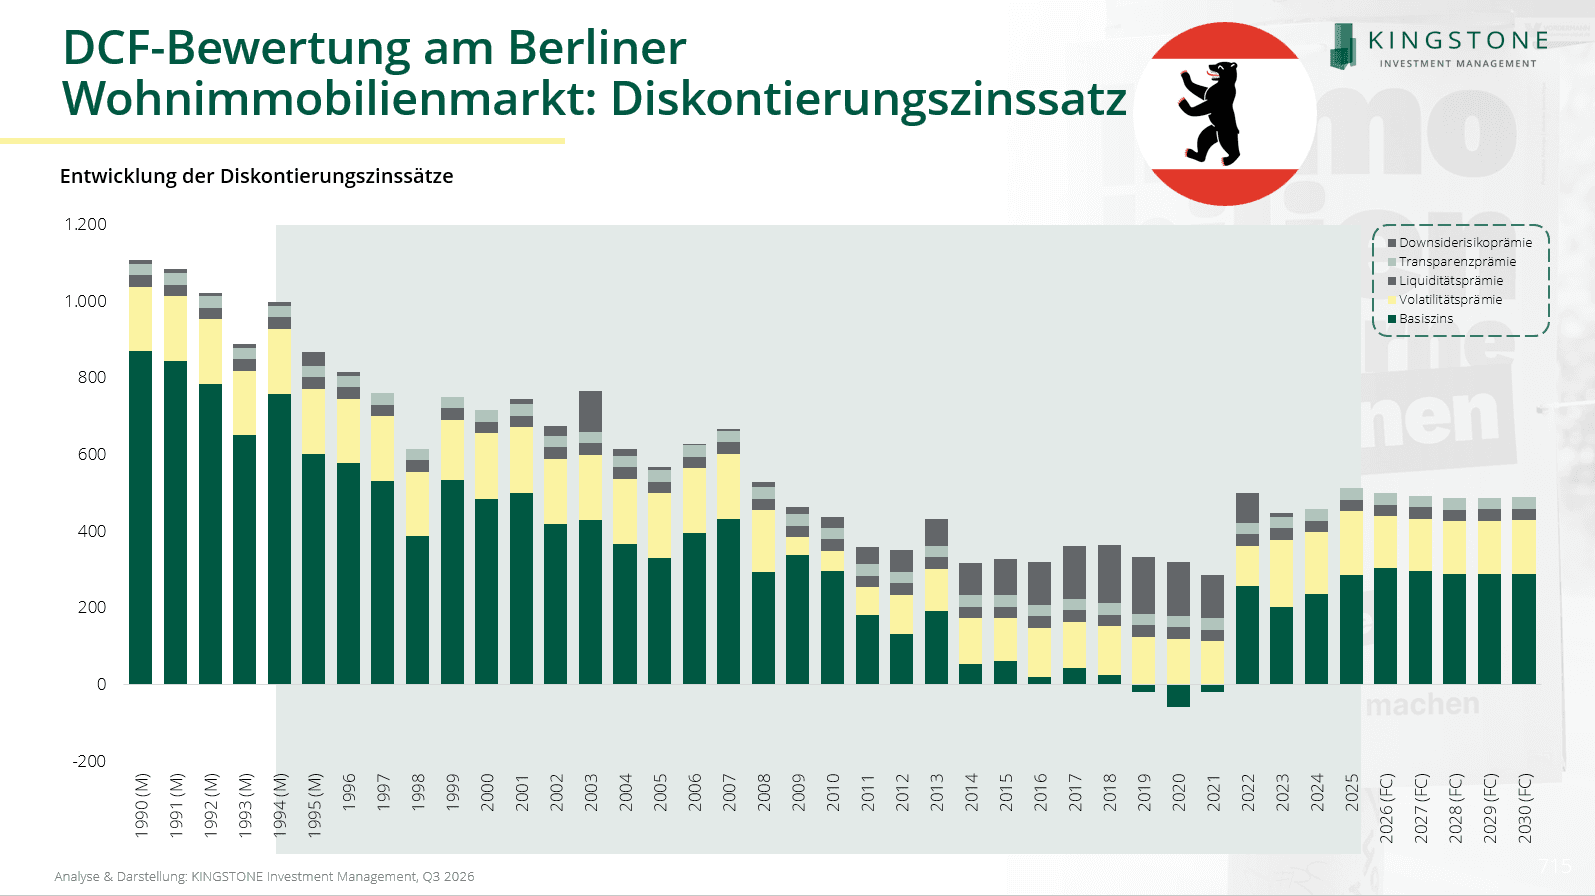
Entscheidend sind somit die nachhaltig erzielbaren Cashflows und die Renditeanforderung des Investors. Steigt der Diskontierungszins bei unveränderten Erträgen, sinkt der Immobilienwert. Wachsen dagegen die Mieterträge, wirkt dies wertsteigernd. Die Bewertung hängt daher nicht allein vom aktuellen Zinsniveau, sondern ebenso von den langfristigen Ertragsperspektiven ab. Besondere Bedeutung kommt der Ermittlung eines angemessenen Diskontierungszinses zu. Ausgangspunkt bildet ein risikoarmer Basiszins, der um immobilienmarktspezifische Risikoprämien ergänzt wird.
Hierzu zählen insbesondere die Volatilität der Erträge und Werte, die Liquidität und Transparenz des Immobilienmarktes sowie mögliche zusätzliche Verlustrisiken. Letztere können beispielsweise nach ausgeprägten Preissteigerungsphasen entstehen, wenn sich Marktpreise zunehmend von den fundamentalen Ertragsperspektiven entfernen.
Die Entwicklung der einzelnen Komponenten des Diskontierungszinses für den Berliner Wohnimmobilienmarkt wird in der Abbildung 2 aufgezeigt. Neben dem risikoarmen Basiszins spielen insbesondere Volatilitätsrisiken eine wichtige Rolle. Liquiditäts- und Transparenzprämien fallen in etablierten Märkten wie Berlin vergleichsweise geringer aus. Die modellierte Downside-Risikoprämie berücksichtigt zusätzlich die jeweilige Position im Immobilienpreiszyklus.
Der Ansatz verdeutlicht, weshalb identische Kapitalmarktzinsen nicht zwangsläufig zu identischen Renditeanforderungen führen. Kleinere Immobilienmärkte weisen häufig eine geringere Liquidität und Transparenz auf als die großen A-Städte und sollten entsprechend höhere Risikoprämien aufweisen. Während der Niedrigzinsphase haben sich diese Renditeunterschiede teilweise deutlich verringert. Unter den veränderten Kapitalmarktbedingungen stellt sich erneut die Frage, ob die Renditeaufschläge kleinerer Märkte deren zusätzliche Risiken ausreichend kompensieren.
Mietwachstum als Gegengewicht zum Zinsanstieg
Neben den Kapitalmarktzinsen bestimmen vor allem die zukünftigen Mieterträge den fundamentalen Immobilienwert. Insbesondere im Wohnimmobiliensegment wirken strukturelle Faktoren unterstützend. Eine anhaltende Nachfrage trifft vielerorts auf ein begrenztes Neubauangebot. Hohe Baukosten und schwierige Finanzierungsbedingungen erschweren eine Ausweitung des Angebots zusätzlich. Steigende Marktmieten können daher die Ertragsperspektiven bestehender Immobilien verbessern. Allerdings lassen sich höhere Marktmieten nicht unmittelbar und vollständig in steigende Cashflows übersetzen. Entscheidend sind Mietvertragsstrukturen, regulatorische Rahmenbedingungen und die Möglichkeiten zur Anpassung laufender Mietverhältnisse.
Auch die Inflation wirkt in beide Richtungen. Einerseits kann sie höhere Kapitalmarktzinsen und damit sinkende Immobilienwerte begünstigen. Andererseits ermöglichen indexierte Mietverträge und steigende Marktmieten einen gewissen Inflationsschutz. Entscheidend ist letztlich, ob das nachhaltige Mietwachstum die gestiegenen Renditeanforderungen kompensieren kann.
Berlin im Fokus – Nähern sich Immobilienpreise und fundamentale Werte wieder an?
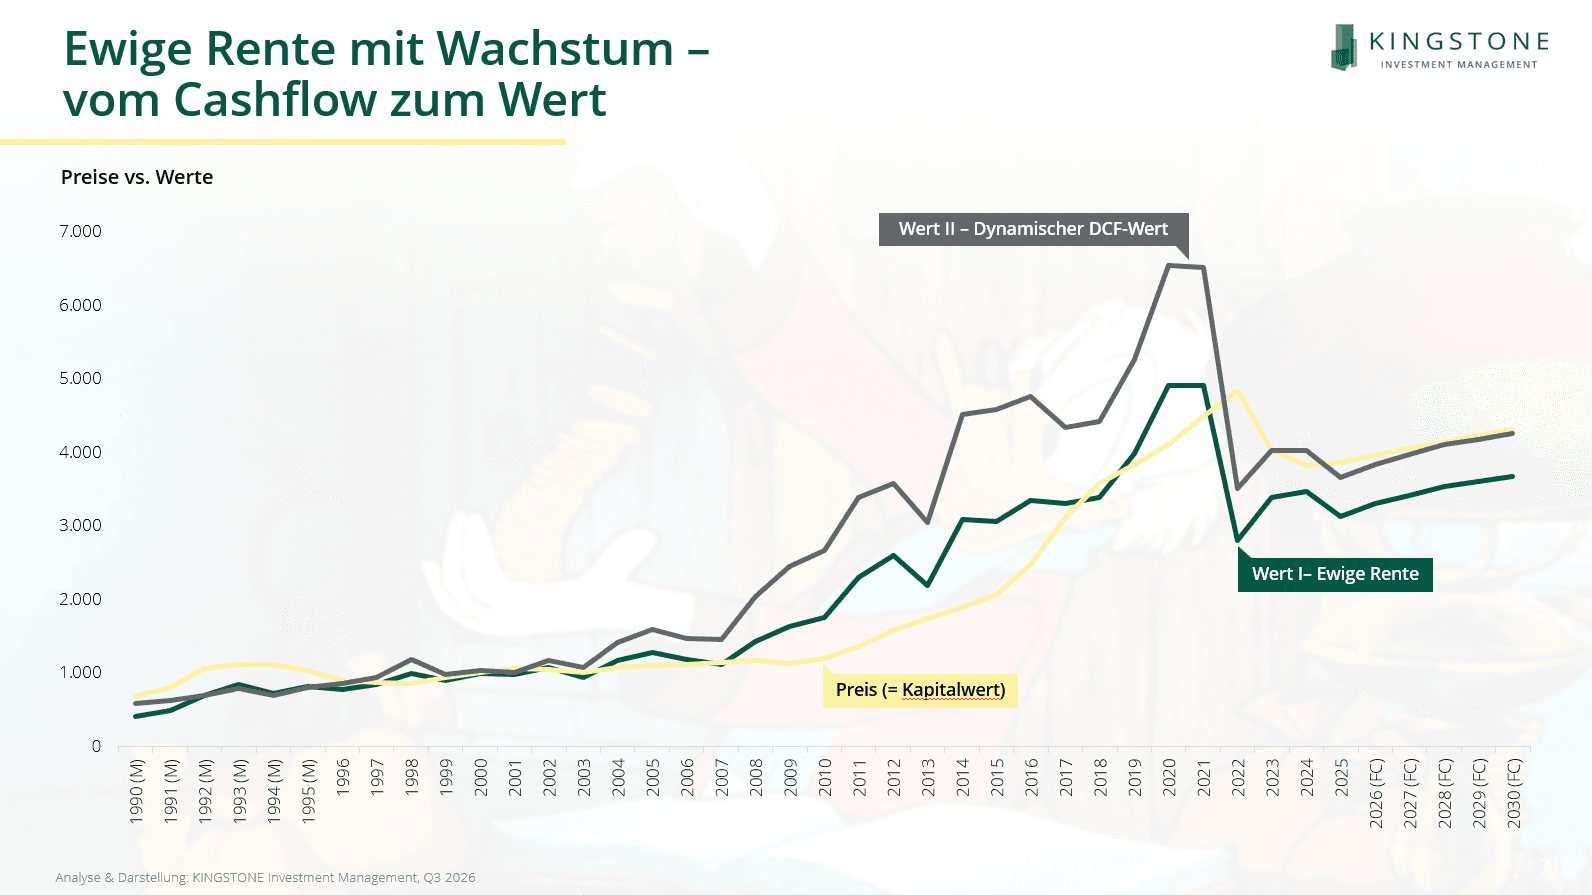
Eine modellgestützte Analyse des Berliner Wohnimmobilienmarktes verdeutlicht das Zusammenspiel von Zinsen, Mieten und Risikoprämien. Zwischen 2010 und 2022 stiegen die betrachteten durchschnittlichen Wohnimmobilienpreise von rund 1.200 auf rund 4.840 Euro je Quadratmeter. Anschließend setzte eine deutliche Korrektur ein. Bis 2024 gingen die Preise auf rund 3.830 Euro zurück und stabilisierten sich 2025 bei rund 3.860 Euro.
Zur fundamentalen Einordnung werden die beobachteten Marktpreise zwei Bewertungsansätzen gegenübergestellt. Der erste Ansatz basiert auf einer vereinfachten Ertragsbewertung mittels einer ewigen Rente. Er berücksichtigt die nachhaltig erzielbaren Cashflows und einen risikoadäquaten Diskontierungszins, jedoch keine expliziten zukünftigen Mietsteigerungen. Der zweite Ansatz verwendet eine dynamische DCF-Bewertung mit einem zehnjährigen Prognosezeitraum. Dabei fließen insbesondere zukünftige Mietanpassungen und inflationsbedingte Ertragssteigerungen ein.
Die beobachteten Marktpreise den Ergebnissen beider Bewertungsansätze werden in der Abbildung 3 gegenübergestellt. Während die gestiegenen Kapitalmarktzinsen die statisch ermittelten Immobilienwerte weiterhin belasten, führt die Berücksichtigung zukünftiger Mietsteigerungen zu einer günstigeren Bewertung. Die jüngste Preiskorrektur hat damit zu einer erneuten Annäherung von Marktpreisen und dynamisch ermittelten Immobilienwerten geführt.
Der Vergleich verdeutlicht die Bedeutung der zukünftigen Mietentwicklung. Eine rein statische Betrachtung lässt die aktuellen Marktpreise teilweise weiterhin ambitioniert erscheinen. Werden dagegen realistische zukünftige Mietsteigerungen berücksichtigt, können sich deutlich höhere fundamental begründbare Werte ergeben.
Der fundamentale Immobilienwert rückt wieder in den Mittelpunkt
Die Immobilienmärkte befinden sich nach der Zinswende in einer Phase der Neuorientierung. Höhere Kapitalmarktzinsen belasten die Bewertungen, während steigende Mieten in ausgewählten Segmenten für Stabilisierung sorgen. Die jüngsten Preiskorrekturen haben dazu beigetragen, Marktpreise und fundamental begründbare Werte wieder anzunähern. Daraus können sich neue Investitionschancen ergeben, allerdings selektiv und unter veränderten Voraussetzungen.
Eine pauschale Erwartung sinkender Zinsen oder steigender Immobilienpreise reicht als Investmentthese nicht aus. Entscheidend sind vielmehr die nachhaltige Ertragskraft, realistische Wachstumsperspektiven und eine angemessene Kompensation der übernommenen Risiken. Nicht die Erwartung steigender Preise, sondern das Verhältnis zwischen Kaufpreis, nachhaltigem Cashflow und Risiko bestimmt die Attraktivität einer Immobilieninvestition.