Die deutsche Finanzverwaltung weitet die Besteuerung internationaler Führungskräfte deutscher Immobilienunternehmen erheblich aus.
I. Aktuelle Erfahrungen aus der Lohnsteuerpraxis
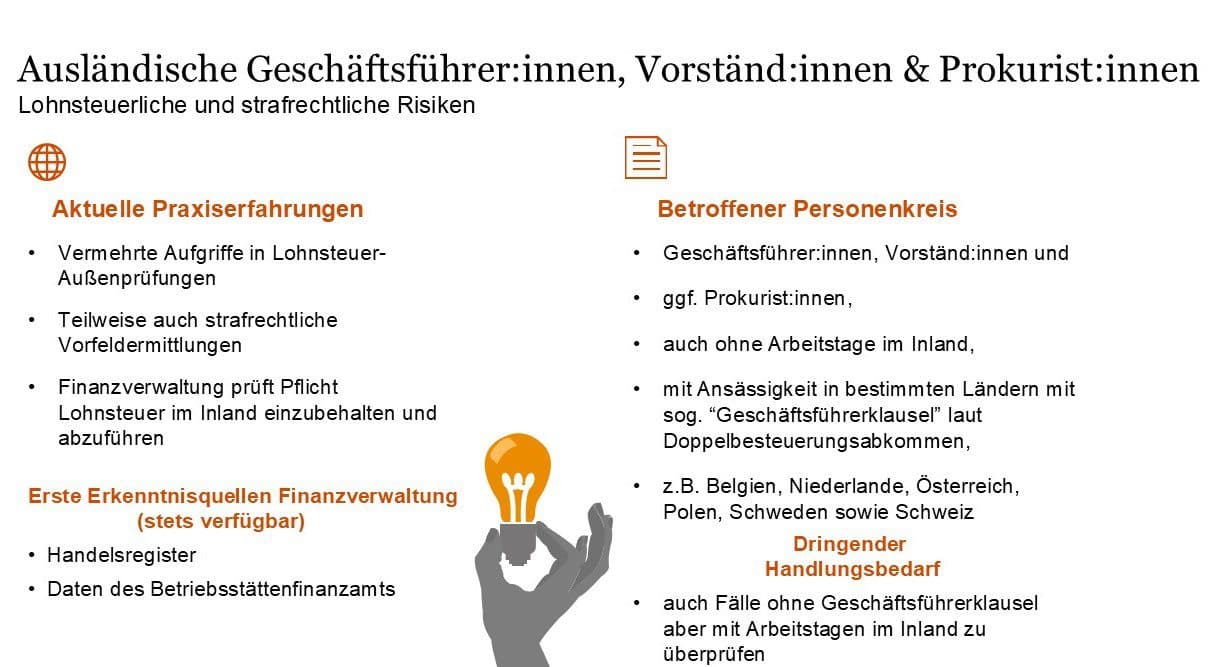
In der Praxis häufen sich Fälle, in denen die Finanzverwaltung insbesondere Geschäftsführer:innen, Vorständ:innen und teilweise Prokurist:innen deutscher Kapitalgesellschaften, die ihren Wohnsitz im Ausland haben und von dort aus für eine deutsche Kapitalgesellschaft tätig sind, verstärkt unter die Lupe nimmt. Dies erfolgt regelmäßig im Rahmen von Lohnsteueraußenprüfungen. Teilweise wird auch gleich mit strafrechtlichen Vorfeldermittlungen begonnen. Die Finanzverwaltung prüft dabei, ob eine Pflicht des Arbeitgebers besteht, deutsche Lohnsteuer einzubehalten und auch in der Vergangenheit (bis hin zu zehn Jahren) bestanden hat.