

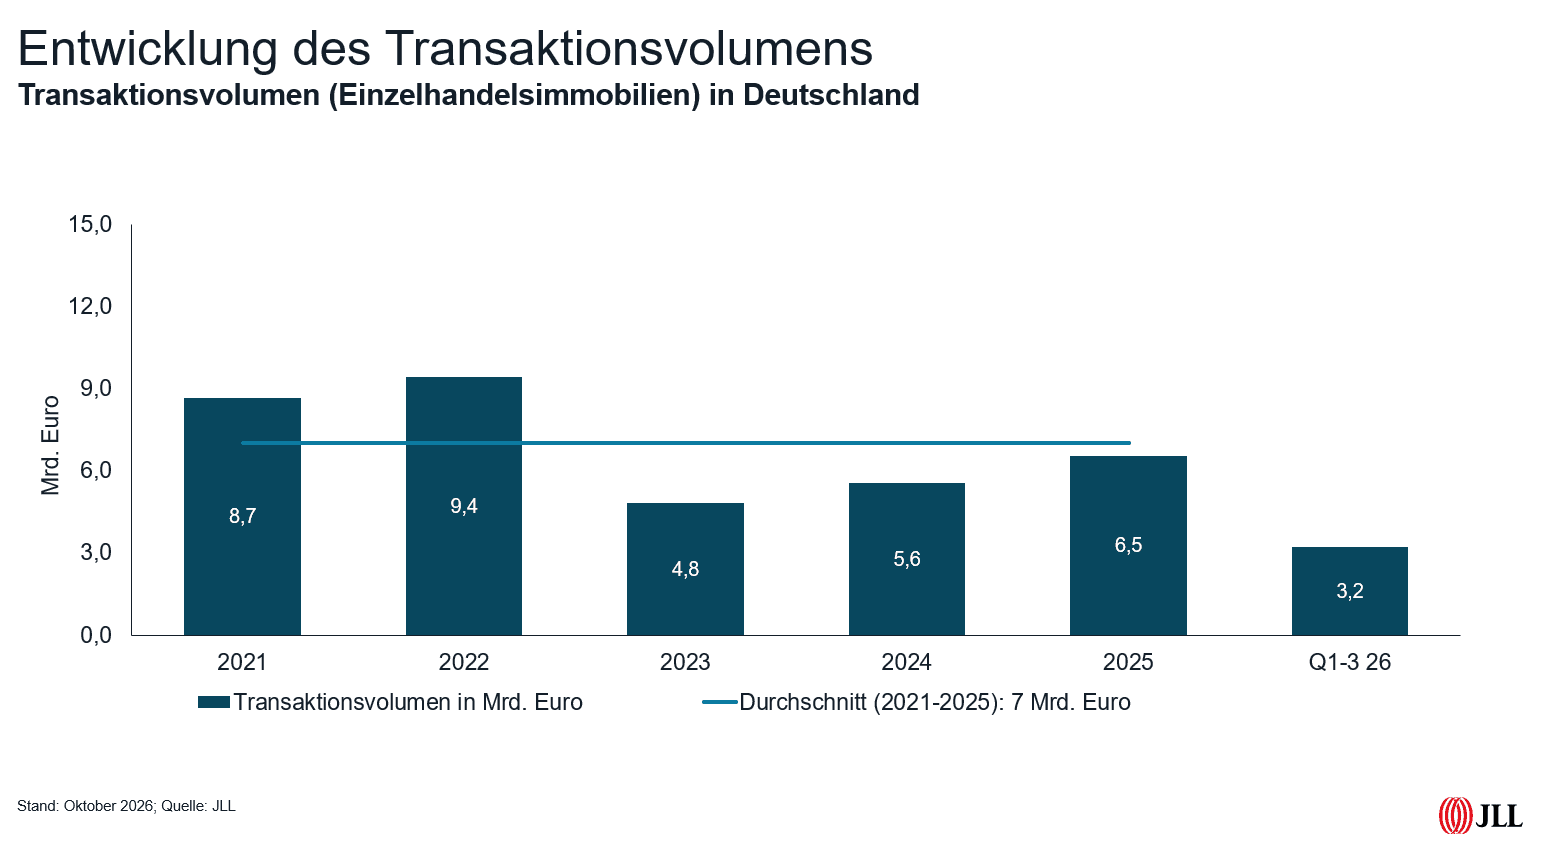
Der deutsche Investmentmarkt für Einzelhandelsimmobilien präsentiert sich nach drei Quartalen 2026 in solider Verfassung. Mit einem Transaktionsvolumen von rund 3,2 Milliarden Euro und 169 abgeschlossenen Transaktionen zeigt die Assetklasse eine anhaltend breite Marktaktivität. Im Vergleich zum Vorjahreszeitraum bedeutet das zwar einen Rückgang von rund einem Viertel (4,2 Milliarden Euro). Unter Berücksichtigung der aktuellen Transaktionspipeline prognostiziert JLL für das Gesamtjahr 2026 jedoch ein Transaktionsvolumen von sechs bis 6,5 Milliarden Euro, was nahezu dem Vorjahresergebnis entsprechen und eine deutliche Marktstabilisierung signalisieren würde.
„Das hohe Angebotsaufkommen aus dem zweiten Quartal wurde gut vom Markt absorbiert und nahezu alle marktbekannten Prozesse haben eine gute bis sehr gute Nachfrage erfahren. Wesentlich für den Erfolg waren dabei marktkonforme Angebotspreise", erklärt Sarah Hoffmann, Head of Retail Investment Germany bei JLL. Sie ergänzt: „Zur Expo Real wurden weitere Produkte in den Markt gegeben, die in unserer Prognose gut vom Markt absorbiert werden sollten.“
Das dritte Quartal brachte mit knapp 900 Millionen Euro ein etwas verhaltenes Ergebnis, das unter dem Quartalsschnitt des laufenden Jahres liegt.
Gesündere Marktstruktur: Breite Verteilung statt Mega-Deals
Eine positive Entwicklung zeigt sich in der Transaktionsstruktur: Die Top-Fünf-Deals summieren sich auf rund 820 Millionen Euro und repräsentieren 25 Prozent des Gesamtvolumens – ein deutlicher Rückgang im Vergleich zum Vorjahr (43 Prozent). Dies deutet auf eine breitere Marktaktivität und gesündere Verteilung hin. Sechs Transaktionen überschritten die Schwelle von 100 Millionen Euro, im Vorjahr waren es fünf. „Diese Beobachtung zeigt, dass der Markt weniger von einzelnen Großabschlüssen abhängig ist und auf einer breiteren Basis steht", analysiert Hoffmann.
Asset- und Fondsmanager bleiben mit 34 Prozent Marktanteil (1,1 Milliarden Euro) die wichtigste Käufergruppe, gefolgt von privaten Investoren mit 21 Prozent (700 Millionen Euro). Bemerkenswert ist der Anstieg bei Entwicklern auf neun Prozent sowie die aktive Rolle von Private Equity/Hedgefonds mit vier Prozent, was auf ein zunehmendes Interesse an Value-add- und opportunistischen Strategien hindeutet.
Deutsche Investoren sind sowohl auf Käufer- (59 Prozent, 1,9 Milliarden Euro) als auch auf Verkäuferseite (59 Prozent, 1,9 Milliarden Euro) stark vertreten. Der Saldo ausländischer Investoren verringert sich um lediglich 13 Millionen Euro – ein nahezu ausgeglichenes Verhältnis.
Expo Real als Trendbarometer: Wachsendes Investoreninteresse
Die Gespräche auf der Expo Real haben laut Hoffmann signalisiert, dass nationale wie auch internationale Investoren am deutschen Einzelhandelsmarkt interessiert sind und ihre Bestände aufbauen wollen. „Das ist ein sehr positives Signal an die Assetklasse Retail. Fachmärkte und Shoppingcenter stehen dabei im Fokus.“ Für Rendite-Opportunitäten empfiehlt sie Highstreet als Assetklasse: „Hier bieten sich gleichermaßen Rendite wie auch Skalierungspotenziale.“
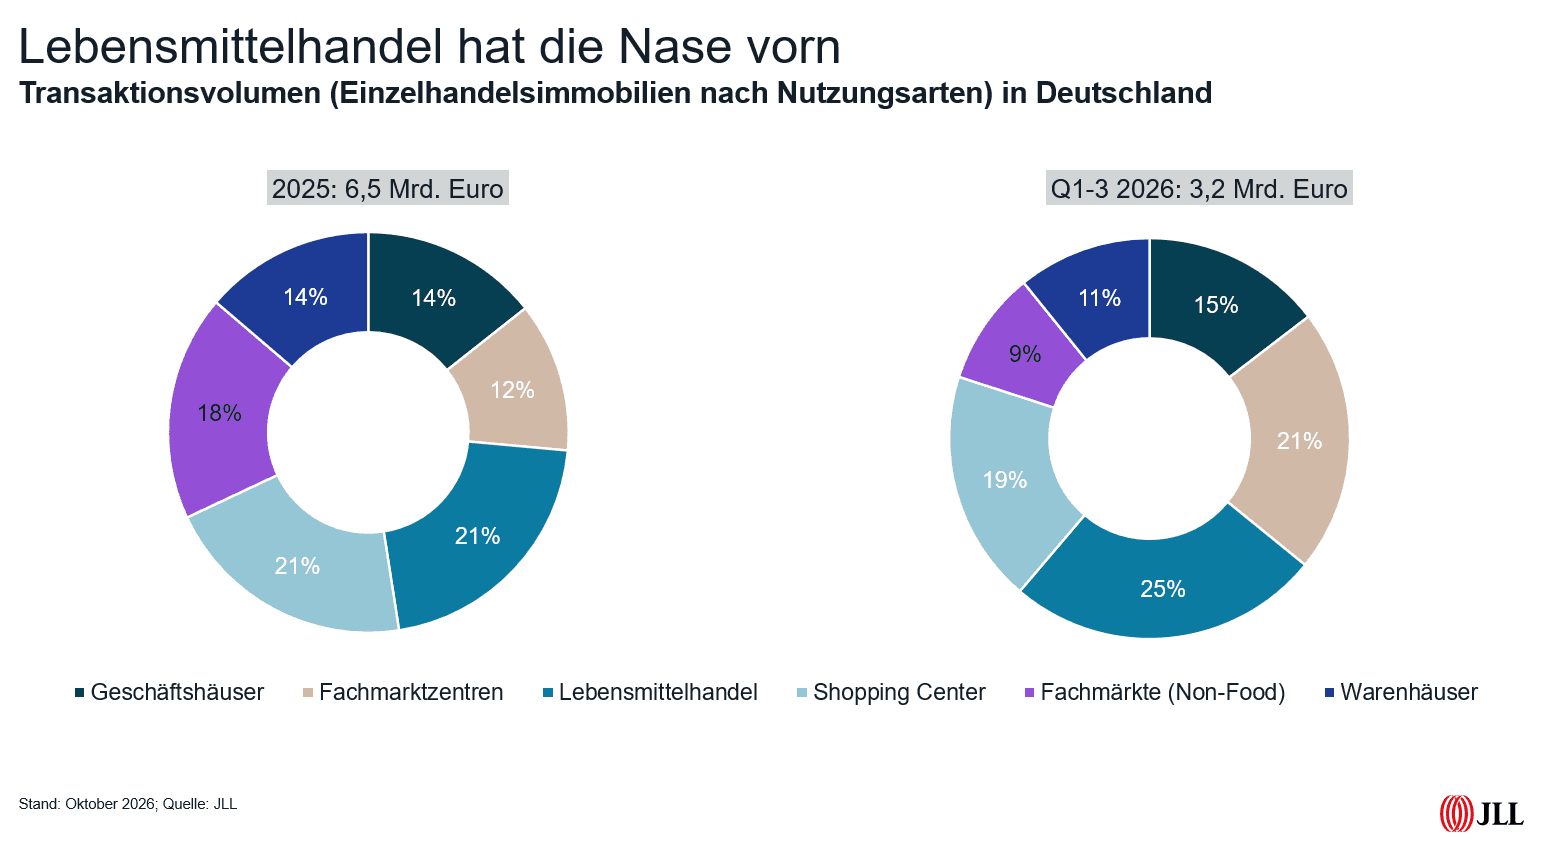
Fachmarktprodukte dominieren mit zusammen 56 Prozent Marktanteil den Markt: Lebensmittelgeankerte Immobilien (LEH) kommen auf 25 Prozent, Fachmarktzentren auf 21 Prozent und einzelne Fachmärkte (Non-Food) auf neun Prozent. Shoppingcenter tragen 19 Prozent zum Transaktionsvolumen bei, Geschäftshäuser 15 Prozent.
Das Segment Nahversorger bleibt en vogue. Trotz eines Angebotsvolumens von über zwei Milliarden Euro aktiv angebotenen Produkten hält die Nachfrage stand. Spitzenrenditen für einzelne Fachmärkte ohne Lebensmittelanker liegen im dritten Quartal nach wie vor bei 6,0 Prozent, Fachmarktzentren und lebensmittelgeankerte Fachmärkte notieren stabil bei 4,6 Prozent. Neben Einzelprodukten sind insbesondere großvolumige Lebensmitteleinzelhandelsportfolios stark nachgefragt.
„Der Zinsanstieg geht aber auch an der hoch nachgefragten Assetklasse nicht vorbei. Wir sehen selektiv Transaktionen auf dem Spitzenrenditeniveau. Auf diese Produkte bieten Investoren weiterhin hoch kompetitiv. Außerhalb des absoluten Spitzensegments hat sich das erhöhte Zinsniveau schneller ausgewirkt, sodass in der gesamten Marktbreite doch auch Anpassungen im Pricing zu erkennen sind. Wir gehen hier von einer weiteren preislichen Spreizung zwischen absoluten Core-Produkten und etwas durchschnittlicherem Core-plus- bis Core-Produkt aus“, erläutert Hoffmann.
Nachfrageübergang bei Value-add-Portfolios
Generell setzten die Investoren nach drei Quartalen auf Sicherheit und investierten 44 Prozent in Core-Immobilien sowie weitere 38 Prozent in Core-plus. Value-add-Objekte kamen auf elf Prozent und opportunistische Assets auf sieben Prozent, wobei ihr Anteil im Vergleich zum Halbjahr leicht gestiegen ist. Die starke Nachfrage nach Value-add-Portfolios in den letzten Monaten sei überraschend gewesen. Das kompetitive Bieterumfeld bei diesen Prozessen habe zu der ein oder anderen Kaufpreisoptimierung im Verkaufsprozess geführt. „In diesem Segment ist infolge einer deutlichen Zunahme von internationalen, aber auch nationalen Kapitalquellen durchaus von einem Nachfrageüberhang zu sprechen.“
Hoffmann rechnet mit einem transaktionsreichen Jahresende. Für die nächsten ein bis zwei Jahre sei zudem ein weiterhin starkes Produktangebot zu erwarten, häufig auch aus notwendigen Abverkaufsprogrammen. „Die positive Stimmung von der Expo Real, die robuste Pipeline und die breite Investorenbasis geben Anlass zu vorsichtigem Optimismus für den weiteren Jahresverlauf und 2027“, resümiert Hoffmann.