

Immobilien können langfristig vor Inflation schützen, kurzfristige Preisschübe jedoch häufig nicht vollständig ausgleichen. Bei erwarteten Preissteigerungen ist der Inflationsschutz stärker ausgeprägt als bei überraschenden Inflationsschüben. Dabei schneiden Wohnimmobilien tendenziell besser ab als Gewerbeimmobilien. Entscheidend für den realen Werterhalt sind neben der Entwicklung der Mieteinnahmen vor allem der Kaufpreis, der Einstiegszeitpunkt, die Finanzierung und die wirtschaftlichen Rahmenbedingungen. Zu diesen Ergebnissen kommt die KGAL in ihrem aktuellen Research Spotlight, für das sie zahlreiche wissenschaftliche Studien und Marktdaten ausgewertet hat.
„Erwartete Preissteigerungen lassen sich bereits beim Kauf und in der Finanzierung berücksichtigen. Bei überraschenden Inflationsschüben reagieren Zinsen und Bewertungen dagegen häufig schneller als die Mieten. Ein langfristiger Anlagehorizont gibt Mietanpassungen daher Zeit, ihre Wirkung zu entfalten“, sagt Andreas Trumpp, Head of Research der KGAL.
Über Zeiträume von zehn Jahren und mehr haben breit gestreute Immobilienanlagen in den untersuchten europäischen Daten überwiegend die Kaufkraft erhalten. Das belegt jedoch keinen verlässlichen Schutz gegen überraschende Inflationsschübe. Die langfristigen Befunde stützen die Rolle von Immobilien als Baustein einer auf realen Vermögenserhalt ausgerichteten Anlagestrategie.
Wohnimmobilien mit Vorteilen gegenüber Gewerbe
Die Forschung deutet darauf hin, dass Wohnimmobilien häufig einen besseren Inflationsschutz bieten als Büro- und Einzelhandelsimmobilien. Gründe könnten in der vergleichsweise stabilen Wohnraumnachfrage und dem begrenzten Angebot liegen. Gewerbeimmobilien verfügen zwar häufiger über inflationsindexierte Mietverträge, diese schützen jedoch nicht automatisch vor Kaufkraftverlusten. Bei schwacher Konjunktur können Leerstand, Mietausfälle und sinkende Marktmieten die Vorteile einer Indexierung aufzehren.
Steigende Mieten schützen nicht vor fallenden Immobilienwerten
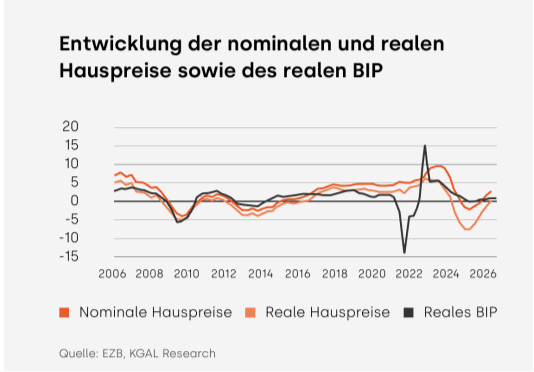
Die Untersuchung verdeutlicht zudem, dass steigende Mieterträge und sinkende Immobilienwerte gleichzeitig auftreten können. Das zeigte sich zwischen 2022 und 2024: Trotz steigender Mieten gerieten die Immobilienwerte erheblich unter Druck. Im April 2024 lagen europäische Immobilienwerte (ohne Großbritannien) laut einer Marktuntersuchung rund 19 Prozent unter dem Höchststand von 2022.
„Eine lange Haltedauer und indexierte Mietverträge allein garantieren keinen Inflationsschutz. Entscheidend ist, dass die Nettoerträge auch unter ungünstigeren wirtschaftlichen Bedingungen belastbar bleiben und die Finanzierung ausreichend Spielraum bietet“, so Trumpp.
Für Investoren sind daher neben anpassbaren Mieteinnahmen die Finanzierungsstruktur, der Einstiegszeitpunkt und die Ursache der Inflation entscheidend. Während eine kräftige Nachfrage Mietsteigerungen erleichtert, können steigende Kosten bei schwacher Konjunktur die Erträge belasten. Langfristige Zinsbindungen können den Inflationsschutz unterstützen, variable Zinsen und anstehende Refinanzierungen ihn dagegen aufzehren.
Mehr dazu im ausführlichen Research Spotlight