

Das Investmentumfeld für Real Assets hat sich grundlegend verändert. Höhere Zinsen, persistente Inflationsrisiken, geopolitische Spannungen und eine zunehmende Fragmentierung der Weltwirtschaft treffen auf hohe Investitionsbedarfe in Immobilien und Infrastruktur. Damit rückt eine Frage stärker in den Mittelpunkt: Welche Rendite ist erforderlich, um die übernommenen Risiken angemessen zu kompensieren?
Diese Frage stand im Mittelpunkt der Oktober-Ausgabe von „Macro Matters – The KINGSTONE Real Asset View“. Gemeinsam mit Prof. Dr. Michael Trübestein von der Hochschule Luzern wurden das makroökonomische Umfeld, die Risikowahrnehmung institutioneller Investoren und die daraus resultierenden Renditeanforderungen für unterschiedliche Real-Asset-Segmente diskutiert. Grundlage der Analyse war unter anderem die Auswertung von 54 vollständig ausgefüllten Fragebögen institutioneller Marktteilnehmer.
Deutschland zwischen Erholung und strukturellem Anpassungsbedarf
Die Weltwirtschaft hat sich trotz geopolitischer Konflikte, höherer Energiepreise und handelspolitischer Spannungen bislang robuster entwickelt als vielfach erwartet. Gleichzeitig nehmen die Unterschiede zwischen Ländern und Regionen zu. Für Real-Asset-Investoren gewinnt damit nicht nur das Asset-Risiko selbst an Bedeutung. Auch das makroökonomische und politische Umfeld des jeweiligen Landes wird zu einem immer wichtigeren Bestandteil der Renditeanforderung.
Deutschland befindet sich dabei in einer ambivalenten Position. Die Konjunktur hat die langjährige Stagnation zumindest teilweise hinter sich gelassen. Der IWF erwartet für 2026 ein reales BIP-Wachstum von 1,3% und für 2027 von 1,1%. Auch die ifo-Konjunkturuhr deutet auf eine allmähliche Bewegung in Richtung Erholung. Seit dem Sommer haben sich insbesondere die Geschäftserwartungen verbessert. Die aktuelle Lagebeurteilung blieb dagegen schwach und ging im Oktober sogar wieder etwas zurück. Die Erwartungen laufen der realwirtschaftlichen Entwicklung damit weiterhin voraus.
Von einem breit getragenen Aufschwung kann deshalb noch nicht gesprochen werden. Fiskalische Impulse, höhere Verteidigungs- und Infrastrukturinvestitionen sowie die zunehmende Bedeutung von KI- und Technologieinvestitionen können das Wachstum unterstützen. Gleichzeitig bleiben hohe Energiepreise, Finanzierungskosten, Bürokratie und strukturelle Wettbewerbsprobleme wesentliche Belastungsfaktoren.
Anders als viele andere fortgeschrittene Volkswirtschaften verfügt Deutschland allerdings weiterhin über einen vergleichsweise komfortablen fiskalischen Ausgangspunkt. Im Vergleich zu 2014 ist die gesamtstaatliche Schuldenquote gesunken, obwohl sich der laufende Haushaltssaldo verschlechtert hat. Das unterscheidet Deutschland deutlich von Ländern wie Frankreich, Italien oder den USA, bei denen sowohl die Schuldenquote als auch der fiskalische Druck zugenommen haben.
Der scheinbare Widerspruch lässt sich durch das Wachstum des nominalen Bruttoinlandsprodukts erklären. Die Schuldenquote misst den Schuldenbestand relativ zur Wirtschaftsleistung. Wächst das nominale BIP ausreichend stark, kann die Quote trotz neuer Defizite sinken oder stabil bleiben. Deutschland besitzt damit grundsätzlich mehr fiskalischen Spielraum als zahlreiche andere Industriestaaten.
Entscheidend ist allerdings, wie dieser Spielraum genutzt wird. Zusätzliche Verschuldung erhöht nicht automatisch das Wachstumspotenzial. Sie kann dann ökonomisch sinnvoll sein, wenn sie produktive Investitionen ermöglicht, etwa in Energieinfrastruktur, Digitalisierung, Verkehr oder Verteidigungsfähigkeit. Damit verschiebt sich die Debatte von der reinen Höhe der Staatsverschuldung hin zur Qualität der finanzierten Ausgaben.
Der Basiszins ist zurück – und das Land wird Teil der Renditeanforderung
Die jahrelange Niedrigzinsphase hatte die relative Attraktivität von Immobilien und anderen Real Assets erheblich unterstützt. Diese Ausgangslage gilt nicht mehr. Staatsanleihen bieten wieder substanzielle laufende Renditen und bilden damit eine reale Opportunitätskostenhürde für illiquide Anlagen.
In der Befragung lag der durchschnittlich angesetzte risikolose Basiszins für Deutschland bei rund 3,3%. Rund zwei Drittel der Befragten verorteten die risikolose Referenzrendite zwischen drei und vier Prozent. Für jedes Real-Asset-Investment stellt sich damit zunächst eine einfache Frage: Welche zusätzliche Rendite rechtfertigt es, Kapital langfristig zu binden und zusätzliche Risiken zu übernehmen?
Doch der Basiszins allein reicht nicht aus. Bereits die Wahl des Landes verändert die geforderte Rendite. Gegenüber Deutschland wurden für Frankreich im Durchschnitt rund 73 Basispunkte, für Spanien etwa 82 Basispunkte, für Polen rund 108 Basispunkte, für Italien etwa 112 Basispunkte und für mittel- und osteuropäische Länder außerhalb Polens mehr als 150 Basispunkte zusätzlicher Rendite verlangt.
Deutschland fungiert damit in der Befragung faktisch als europäischer Referenzpunkt. Diese Stellung basiert jedoch nicht allein auf der Höhe der Staatsverschuldung. Politische Stabilität, Regulierung, Finanzierungsmöglichkeiten, wirtschaftliche Perspektiven und institutionelle Verlässlichkeit fließen ebenfalls in die Länderbeurteilung ein.
Das zeigt auch die Attraktivitätsbewertung. Deutschland wird nicht uneingeschränkt positiv gesehen. Rund ein Drittel der Befragten bewertet den Markt als attraktiv, die Mehrheit dagegen als selektiv beziehungsweise neutral. Nur ein vergleichsweise kleiner Teil stuft Deutschland grundsätzlich als wenig attraktiv ein. Das Bild passt zur makroökonomischen Situation: Deutschland bleibt investierbar und bietet Chancen, verlangt aber eine stärkere Selektion nach Asset, Standort und Geschäftsmodell.
Vom Renditeziel zur Risikoprämie
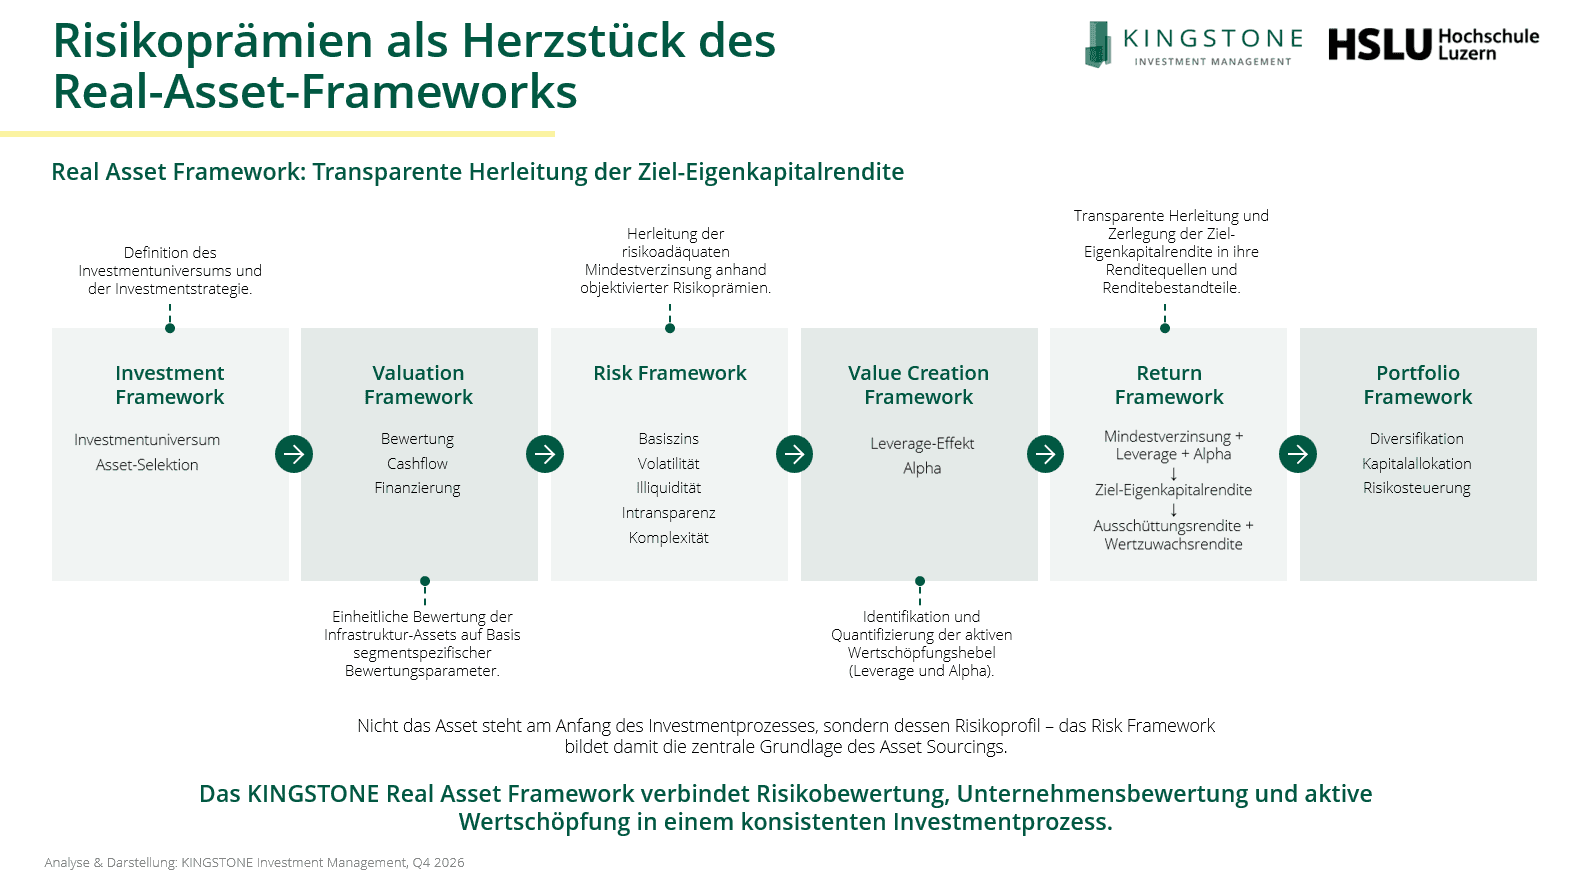
Vor diesem Hintergrund reicht es nicht mehr aus, Zielrenditen allein aus historischen Marktwerten oder vergangenen Transaktionen abzuleiten. Entscheidend ist vielmehr, die Renditeanforderung systematisch aus dem zugrunde liegenden Risikoprofil herzuleiten.Genau hier setzt das Real-Asset-Framework an. Investmentstrategie und Asset-Selektion bilden den Ausgangspunkt. Darauf folgen Bewertung, Cashflow- und Finanzierungsanalyse. Das Risk Framework übersetzt anschließend die spezifischen Risiken eines Investments in eine risikoadäquate Mindestverzinsung. Erst danach werden Effekte aus Fremdfinanzierung und aktiver Wertschöpfung berücksichtigt.
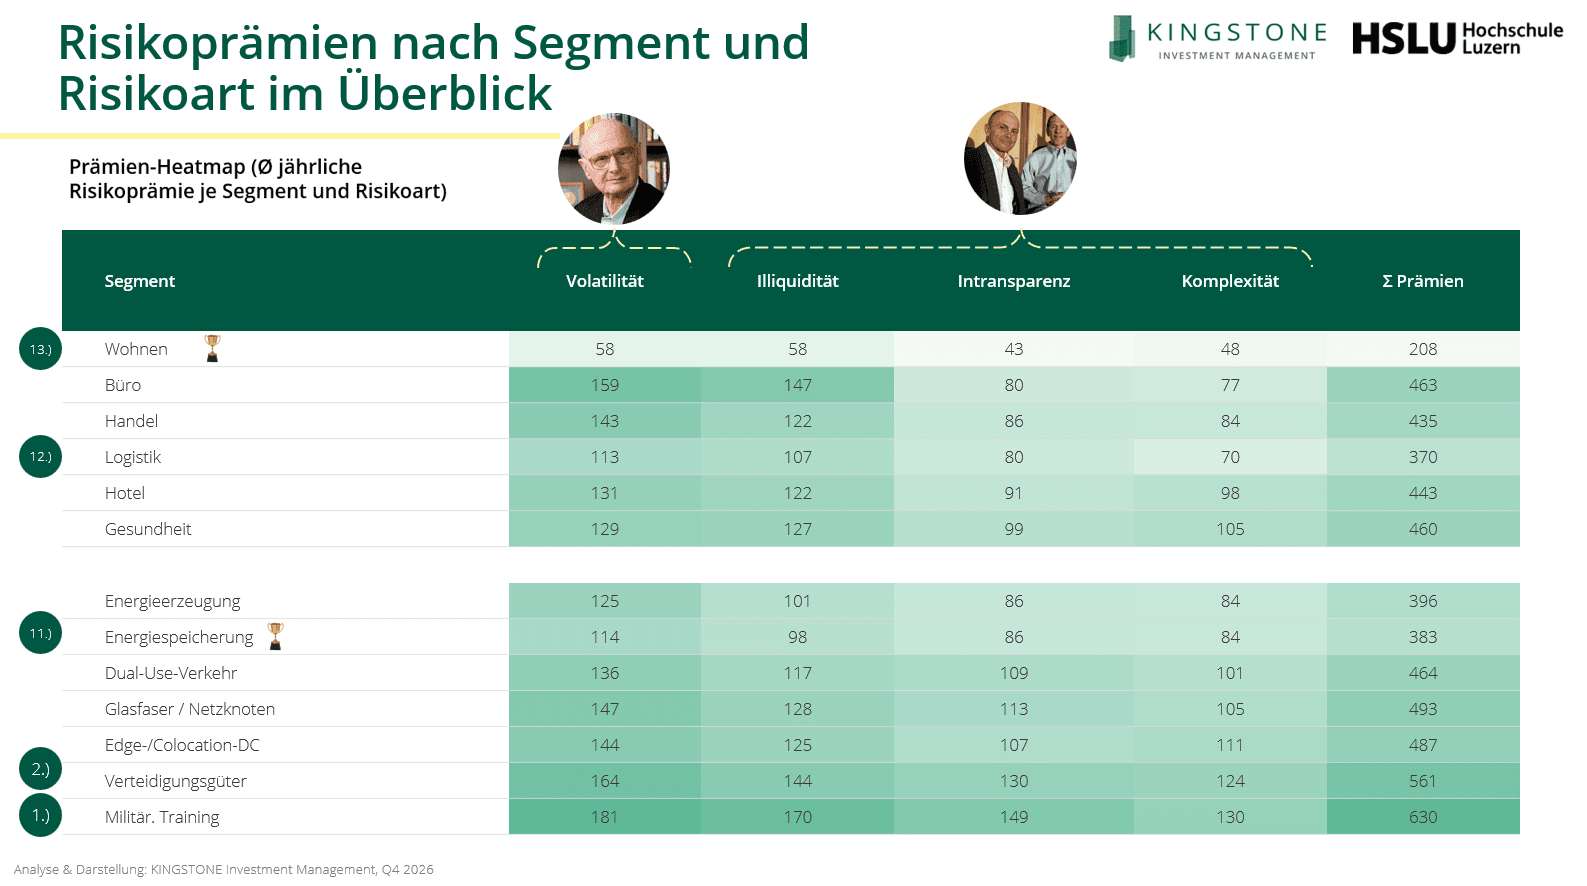
Im Mittelpunkt stehen vier zentrale Risikoprämien. Die Volatilitätsprämie kompensiert schwankende Cashflows und Exit-Werte. Die Illiquiditätsprämie berücksichtigt die langfristige Kapitalbindung und eingeschränkte Handelbarkeit. Die Intransparenzprämie trägt einer begrenzten Verfügbarkeit von Markt-, Preis- und Vergleichsinformationen Rechnung. Die Komplexitätsprämie bildet zusätzlichen Analyse-, Strukturierungs- und Managementaufwand ab. Das Risk Framework verbindet diese Faktoren mit dem Basiszins und schafft daraus die risikoadäquate Mindestverzinsung. Der entscheidende Perspektivwechsel liegt darin, das Asset nicht allein anhand seiner Kategorie zu beurteilen. Ausgangspunkt sollte sein konkretes Risikoprofil sein. Erst daraus lässt sich ableiten, welche Mindestverzinsung wirtschaftlich erforderlich ist.
Defensive Risikoneigung trifft höhere Renditehürden
Die Befragung zeigt gleichzeitig, dass Investoren im aktuellen Umfeld vergleichsweise defensiv agieren. 54% der Befragten ordnen sich als risikoavers oder sehr risikoavers ein. Weitere 27% sehen sich als risikoneutral, während lediglich rund 19% eine risikoaffine Haltung angeben. Dieses Risikoverständnis spiegelt sich unmittelbar im bevorzugten Investmentstil wider. Core+ liegt mit rund 44% an erster Stelle, Core folgt mit rund 40%. Value Add kommt lediglich auf rund acht Prozent, opportunistische Strategien auf rund sechs Prozent. Damit entfallen mehr als vier Fünftel der Präferenzen auf Core und Core+. Die Zurückhaltung ist vor dem Hintergrund des Marktumfelds nachvollziehbar. Höhere Finanzierungskosten, geopolitische Unsicherheiten und volatile Kapitalmärkte erhöhen den Wert planbarer Cashflows. Gleichzeitig stehen institutionelle Anleger häufig vor der Aufgabe, nicht nur Renditen zu maximieren, sondern langfristige Verpflichtungen zuverlässig zu bedienen. Dies erhöht die Nachfrage nach robusten Assets mit geringeren Cashflow-Schwankungen.
Allerdings entsteht daraus ein Spannungsfeld. Gerade im Core-Bereich konkurrieren Real Assets inzwischen wieder unmittelbar mit liquiden Staatsanleihen. Wer nur geringe zusätzliche Risiken übernehmen möchte, muss dennoch ausreichend Rendite erwirtschaften, um die Illiquidität und den höheren Analyseaufwand gegenüber Bonds zu rechtfertigen.
Die Befragung quantifiziert diese zusätzliche Renditeanforderung. Gegenüber Core werden für Core+ rund 100 Basispunkte, für Value Add rund 250 Basispunkte und für Opportunistic rund 530 Basispunkte zusätzliche Rendite gefordert. Der Anstieg ist nicht linear. Je weiter sich ein Investment vom Core-Profil entfernt, desto höher wird die erforderliche Kompensation. Das deutet darauf hin, dass Investoren zusätzliche operative, Entwicklungs- oder Repositionierungsrisiken gegenwärtig besonders kritisch bewerten.
Real Assets sind mehr als ihre initiale Ausschüttung
Trotz höherer Renditehürden bleibt die strategische Rolle von Real Assets im institutionellen Portfolio ausgeprägt. Die Befragung macht deutlich, dass ihre Bedeutung nicht allein aus der laufenden Ausschüttungsrendite entsteht. 96 Prozent der Teilnehmer nennen stabile laufende Cashflows als zentrale Funktion. Für 69 Prozent steht Diversifikation im Vordergrund, gut die Hälfte nennt Kapitalerhalt und 50 Prozent den Inflationsschutz. Langfristiges Kapitalwachstum folgt erst dahinter. Auffällig ist, dass die explizite Vereinnahmung einer Illiquiditätsprämie lediglich von rund einem Fünftel als zentrale Portfoliowirkung genannt wird.
Die historische Korrelationsanalyse unterstreicht diese Portfoliofunktion. Core-Immobilien und Infrastruktur weisen gegenüber globalen Aktien und Anleihen vielfach geringe beziehungsweise teilweise negative Korrelationen auf. Damit können Real Assets einen Diversifikationseffekt liefern, der über die reine nominale Rendite hinausgeht. Daraus ergibt sich allerdings eine weiterführende Frage: Sollte Kapitalallokation ausschließlich dort stattfinden, wo die höchste monetäre Rendite erwartet wird, oder kann auch der strategische Nutzen eines Investments berücksichtigt werden? Gerade für Deutschland gewinnt diese Diskussion an Relevanz. Der Bedarf an bezahlbarem Wohnraum, Energie- und Netzinfrastruktur, digitaler Infrastruktur sowie Verteidigungs- und Versorgungskapazitäten ist hoch. Gleichzeitig lässt sich bei institutionellen Investoren teilweise ein negativer Home Bias beobachten. Kapital wird bewusst außerhalb des Heimatmarktes investiert, weil dort höhere Renditen oder bessere Investmentmöglichkeiten erwartet werden.
Im Webinar wurde diese Frage deshalb auch unmittelbar an die Teilnehmer adressiert: Braucht Kapitalanlage wieder mehr Heimatbezug? Dahinter steht nicht die Forderung nach nationaler Abschottung. Im Gegenteil: Offene europäische Kapitalmärkte bleiben zentral. Die Fragestellung zielt vielmehr darauf, ob neben der monetären Rendite auch der strategische und gesellschaftliche Nutzen heimischer Investitionen stärker berücksichtigt werden kann.
Das Meinungsbild fiel ausgewogen aus. 31% der Teilnehmer sprachen sich klar dafür aus, wieder mehr Kapital in Deutschland zu investieren. Weitere 32% bevorzugten einen europäischen Ansatz und hielten europäische Lösungen für zweckmäßiger. Demgegenüber vertraten 29% die Auffassung, Kapital solle primär dorthin fließen, wo es am effizientesten eingesetzt werden kann. Nur 6% lehnten einen stärkeren Heimatbezug grundsätzlich ab, weil nationale Abschottung offene Kapitalmärkte schwächen könne. Damit befürwortet eine Mehrheit von rund 63% grundsätzlich eine stärkere Gewichtung Deutschlands beziehungsweise Europas, ohne dabei den Nutzen offener Kapitalmärkte infrage zu stellen. Dabei besteht allerdings ein entscheidender Zusammenhang zur Risikobepreisung. Höhere Renditen im Ausland sind nicht zwangsläufig ein „Free Lunch“. Sie können eine Kompensation für höhere politische, regulatorische, finanzielle oder makroökonomische Risiken sein. Genau dies zeigen die Länderrisikoprämien. Der vermeintliche Renditevorteil eines ausländischen Investments muss deshalb immer relativ zu seinem zusätzlichen Risiko beurteilt werden.
Die Portfoliofrage lautet damit nicht „Deutschland oder Ausland“, sondern vielmehr: Welche Kombination aus Rendite, Risiko, Diversifikation und strategischem Nutzen rechtfertigt die Kapitalallokation?
Nicht jedes Real Asset trägt dasselbe Risiko
Besonders deutlich wird die notwendige Differenzierung beim Vergleich der einzelnen Segmente. Die Befragung zeigt erhebliche Unterschiede sowohl innerhalb des Immobilienmarkts als auch zwischen Immobilien und Infrastruktur.
Bei Wohnimmobilien summieren sich die abgefragten Prämien für Volatilität, Illiquidität, Intransparenz und Komplexität auf rund 208 Basispunkte. Logistik liegt mit etwa 370 Basispunkten bereits deutlich darüber. Für Büro, Handel, Hotel und Gesundheit ergeben sich Werte im Bereich von rund 435 bis 463 Basispunkten. Damit zeigt sich auch innerhalb der Immobilienmärkte eine deutliche Spreizung. Wohnen wird weiterhin als vergleichsweise defensives Segment angesehen. Die strukturelle Nachfrage, die hohe Knappheit in vielen Ballungsräumen und relativ robuste Cashflows reduzieren die geforderte Risikokompensation. Büro steht dagegen vor stärkeren strukturellen Unsicherheiten hinsichtlich Flächennachfrage, Homeoffice, Capex und Repositionierungsbedarf. Infrastruktur wird im Durchschnitt noch etwas stärker bepreist, allerdings ebenfalls mit erheblichen Unterschieden. Energieerzeugung und Energiespeicherung liegen mit rund 396 beziehungsweise 383 Basispunkten noch vergleichsweise nah an klassischen Immobiliensegmenten. Bei Glasfaser und Netzknoten steigt der Wert auf rund 493 Basispunkte. Verteidigungsgüter kommen auf rund 561, militärische Trainingsinfrastruktur auf etwa 630 Basispunkte.
Die Zahlen zeigen, warum eine pauschale Aussage über „Infrastruktur“ oder „Immobilien“ zunehmend zu kurz greift. Gerade bei Infrastruktur steigen Intransparenz und Komplexität deutlich an. Private Märkte, wenige Vergleichstransaktionen, unterschiedliche regulatorische Regime, technische Besonderheiten und individuelle Vertragsstrukturen erschweren die Preisfindung. Genau darin kann jedoch auch eine Chance liegen. Je höher die Komplexität eines Marktes ist, desto größer wird potenziell der Wert eines spezialisierten Investment- und Asset-Managements. Die Prämie ist damit nicht nur eine Kompensation für Risiko. Sie kann zugleich eine Vergütung für Know-how, Marktzugang und aktive Strukturierung darstellen.
Infrastruktur zwischen Resilienz und Renditechance
Neben der Risikoprämie gewinnt die Frage an Bedeutung, welche strukturellen Wachstumstreiber hinter einem Investment stehen. Besonders deutlich zeigt sich dies bei Infrastruktur. Energie- und Versorgungsresilienz wurde von 85% der Befragten als attraktives Investmentthema bewertet. Dahinter folgen Verteidigungsresilienz mit rund 48% und digitale Resilienz mit etwa 42%. Innerhalb der konkreten Subsegmente sticht insbesondere Energiespeicherung hervor. Die hohe Attraktivität ist nachvollziehbar. Der Umbau der Energieversorgung benötigt nicht nur zusätzliche Erzeugungskapazitäten. Er verlangt auch Speicher, Netze und eine intelligente Steuerung von Angebot und Nachfrage. Im Gespräch wurde deshalb insbesondere darauf hingewiesen, dass Energiespeicherung ein bislang fehlendes Bindeglied innerhalb der Energiewertschöpfungskette darstellt.
Damit verändert sich auch die Perspektive auf Diversifikation. Investoren sollten nicht ausschließlich in voneinander getrennten Segmenten denken. Energieerzeugung, Speicherung und Nutzung bilden ein System. Rechenzentren benötigen Strom und Netzkapazitäten, erneuerbare Erzeugung benötigt Speicher, Elektrifizierung benötigt Netze. Einzelne Infrastruktursegmente sind damit zunehmend voneinander abhängig. Strategische Kapitalallokation sollte deshalb stärker entlang von Wachstums- und Wertschöpfungsketten erfolgen. Der relevante Treiber ist weniger die formale Asset-Kategorie als die strukturelle Nachfrage, die dahintersteht. Gleichzeitig besteht eine erhebliche Lücke zwischen Investitionsbedarf und tatsächlich investierbarem Dealflow. Kommunale Investitionsstaus, Energiewende und Digitalisierung erzeugen hohen Kapitalbedarf. Viele Projekte bleiben jedoch zu klein, zu komplex oder zu wenig standardisiert. Plattform- und Fondsstrukturen, standardisierte Verträge, eine sinnvolle Risikoteilung zwischen Staat und privaten Investoren sowie flexible Kapitalstrukturen können dazu beitragen, aus volkswirtschaftlichem Bedarf tatsächlich institutionell investierbare Produkte zu schaffen.
Das Ganze ist günstiger als die Summe seiner Risiken
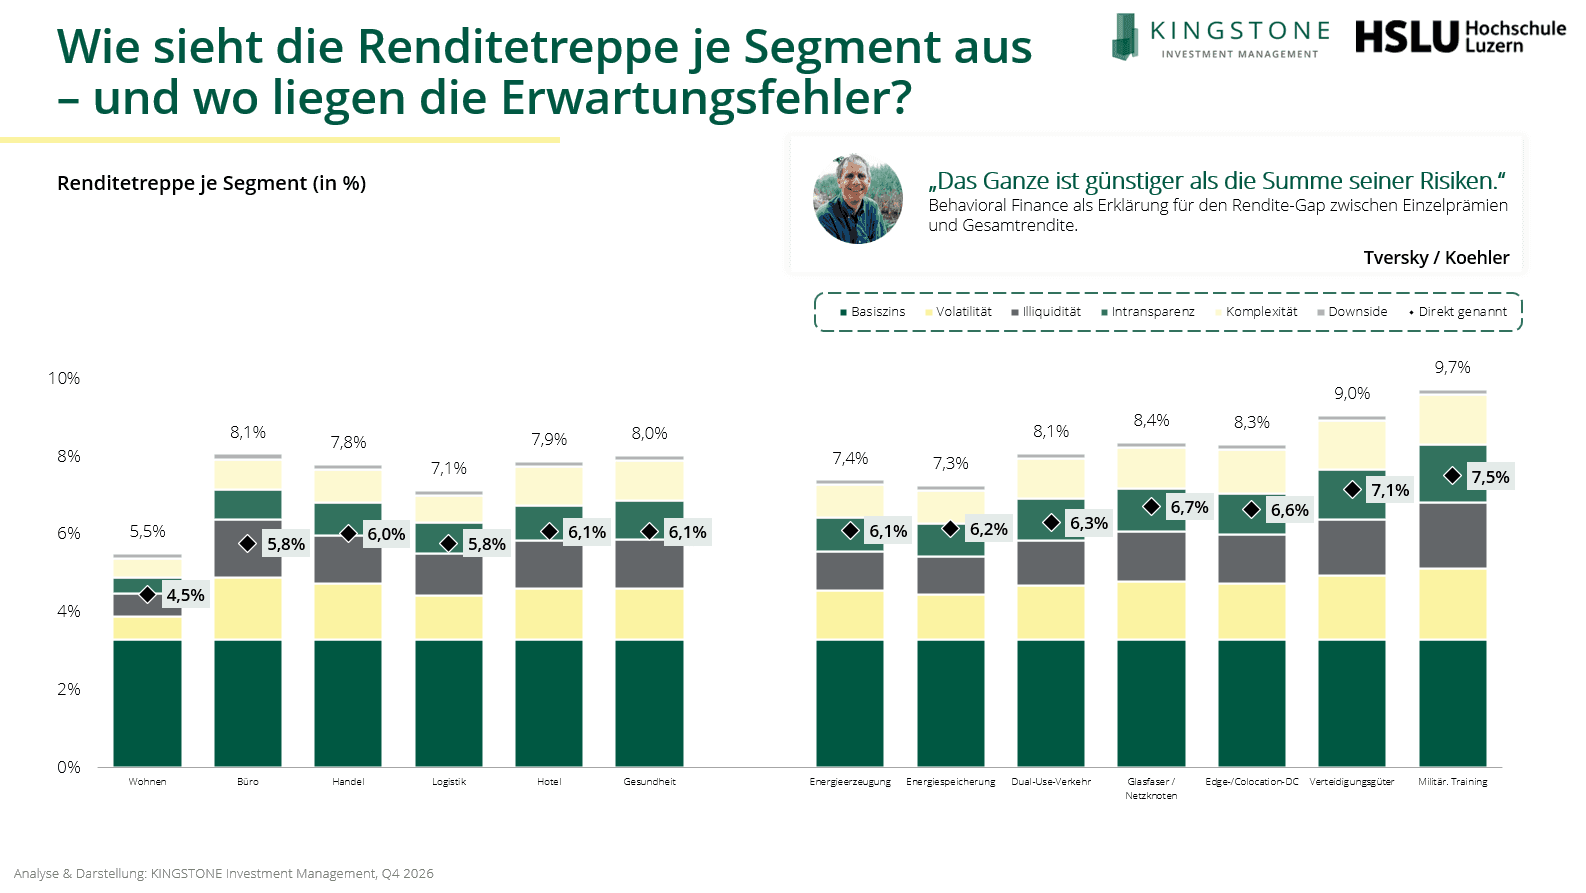
Ein besonders interessantes Ergebnis zeigt sich beim Vergleich der Bottom-up-Risikoprämien mit der direkt abgefragten Gesamtrendite. Werden Basiszins, Volatilität, Illiquidität, Intransparenz und Komplexität einzeln bewertet und anschließend addiert, ergibt sich regelmäßig eine deutlich höhere Renditeanforderung als bei der direkten Frage nach der notwendigen Gesamtrendite eines Investments.
Bei Wohnen liegt die direkt genannte Mindest-Gesamtrendite beispielsweise bei rund 4,5%, während die Bottom-up-Herleitung auf etwa 5,5% kommt. Bei Büro stehen rund 5,8% einer Summe von rund 8,1% gegenüber. Für Energieerzeugung werden direkt rund 6,1% genannt, während die Summe der einzelnen Komponenten knapp 7,4% ergibt. Bei Verteidigungsgütern steigt die Differenz auf rund 7,1% gegenüber gut 9,0%. Bei militärischer Trainingsinfrastruktur stehen 7,5% knapp 9,7% gegenüber. Für diesen Effekt bietet die Behavioral Finance eine mögliche Erklärung. Der von Tversky und Koehler beschriebene Unpacking- bzw. Subadditivity-Effekt besagt, dass Risiken stärker gewichtet werden können, wenn sie einzeln betrachtet werden, als wenn dasselbe Risikobündel ganzheitlich beurteilt wird. Werden Volatilität, Illiquidität, Intransparenz und Komplexität einzeln abgefragt, erhält jedes Risiko einen eigenen Sicherheitsaufschlag. Bei der ganzheitlichen Betrachtung eines Investments passiert dagegen etwas anderes. Überschneidungen zwischen den Risiken werden intuitiv berücksichtigt, Diversifikation wird mitgedacht und das Ergebnis stärker an beobachtbaren Marktrenditen verankert.
Komplexität kann beispielsweise gleichzeitig Intransparenz und Illiquidität erhöhen. Eine einfache Addition aller Einzelprämien birgt deshalb die Gefahr von Doppelzählungen. Umgekehrt kann die direkte Gesamtbetrachtung dazu führen, dass einzelne Risiken nicht ausreichend stark gewichtet werden. Die pointierte Schlussfolgerung lautet deshalb: Das Ganze ist günstiger als die Summe seiner Risiken. Für Investoren ist dieser Rendite-Gap von hoher praktischer Relevanz. Weder die einfache Addition aller Risikoprämien noch die intuitive Gesamtrendite sollte isoliert als alleiniger Maßstab dienen. Eine belastbare Renditeherleitung muss beide Perspektiven zusammenführen und prüfen, wo Risiken tatsächlich unabhängig sind und wo sie sich überschneiden
Strukturelle Wachstumstreiber statt starrer Segmentgrenzen
Das neue Marktumfeld verlangt damit mehr als lediglich höhere Renditeziele. Erforderlich ist eine differenziertere Betrachtung der Quellen von Risiko und Rendite.
Der Basiszins bildet wieder eine substanzielle Hürde. Länderrisiken werden stärker differenziert. Deutschland bleibt dabei aufgrund seiner fiskalischen Ausgangslage und institutionellen Stabilität ein wichtiger Referenzmarkt, steht zugleich jedoch vor strukturellen Herausforderungen. Die konjunkturelle Aufhellung bietet Chancen, muss sich aber erst in nachhaltig höherem Wachstum und privaten Investitionen bestätigen. Gleichzeitig gewinnen die individuellen Asset-Risiken an Bedeutung. Volatilität und Illiquidität bleiben zentrale Renditetreiber, während bei spezialisierten Infrastrukturinvestments Intransparenz und Komplexität zusätzlich an Gewicht gewinnen. Investoren sollten den Blick dabei stärker auf strukturelle Wachstumstreiber richten. Energiewende, Digitalisierung, KI, Versorgungssicherheit und geopolitische Resilienz erzeugen langfristigen Investitionsbedarf. Entscheidend ist zunehmend nicht mehr allein, ob ein Asset formal der Kategorie Immobilien oder Infrastruktur zugeordnet wird.
Relevant wird vielmehr seine Position innerhalb einer Wertschöpfungskette. Energieerzeugung benötigt Speicherung, Speicherung benötigt leistungsfähige Netze, Digitalisierung benötigt Rechenzentren und diese wiederum zusätzliche Energieversorgung. Eine robuste Portfolioallokation sollte solche Zusammenhänge berücksichtigen und über unterschiedliche, aber miteinander verbundene Real-Asset-Bausteine diversifizieren. Damit wird Risikobepreisung zu einer zentralen Investmentkompetenz. Entscheidend ist nicht, Risiken möglichst vollständig zu vermeiden. Entscheidend ist, sie transparent zu identifizieren, angemessen zu vergüten und dort einzugehen, wo strukturelles Wachstum, Diversifikation und risikoadäquate Rendite zusammenkommen.