

Steigende Staatsverschuldung, höhere Finanzierungskosten und schwindendes Vertrauen in die Tragfähigkeit öffentlicher Finanzen: Droht Europa eine neue Schuldenkrise?
📊 Europas Staatsfinanzen driften auseinander
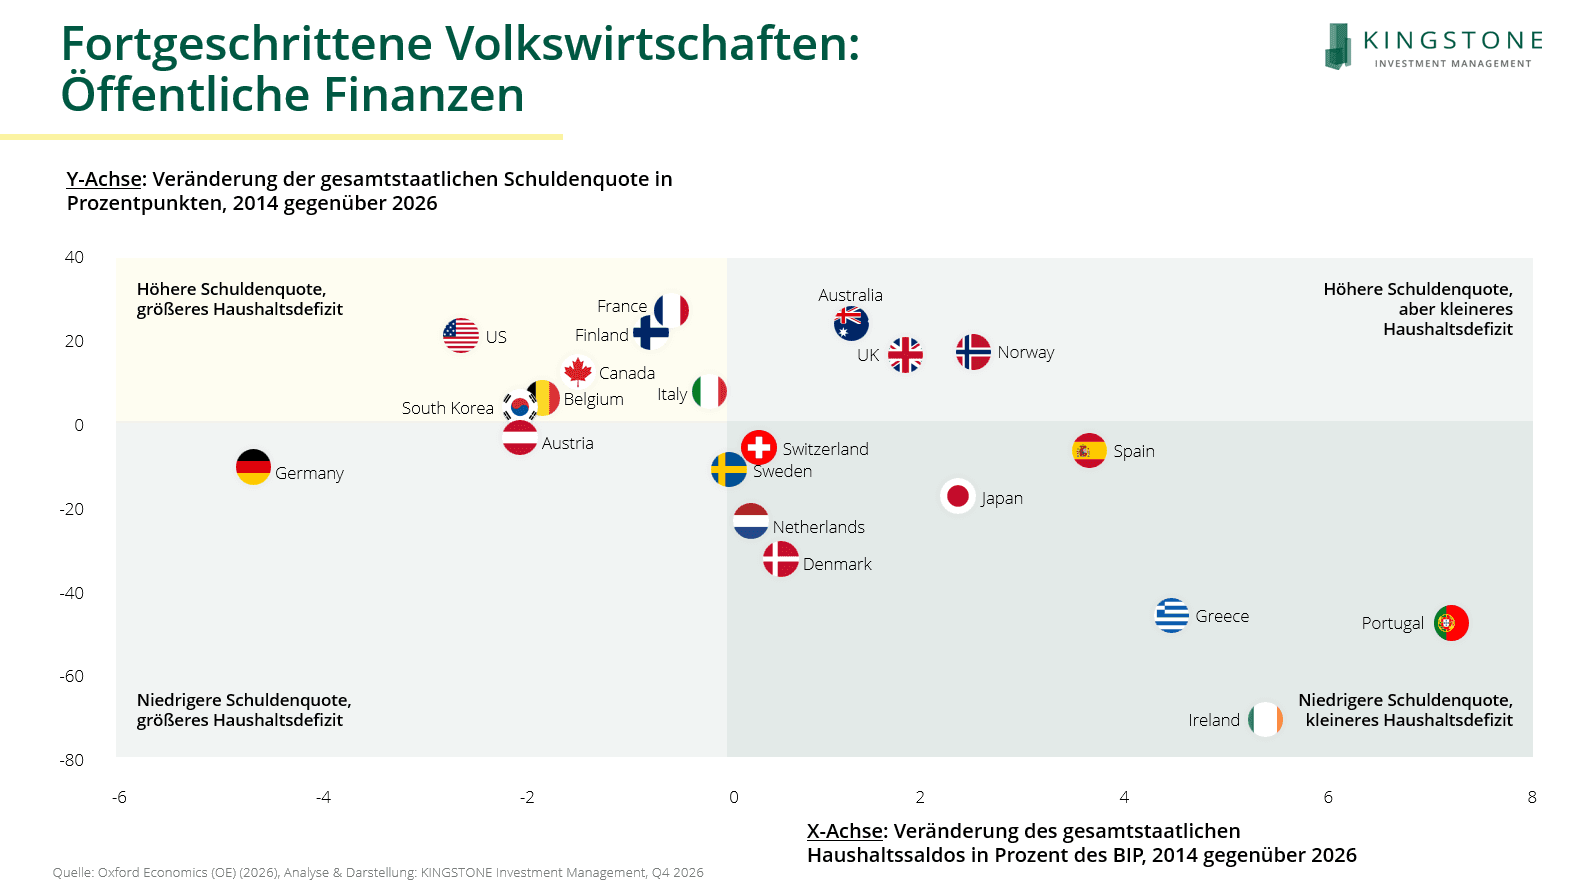
Unsere Grafik zeigt die Entwicklung von Schuldenquoten und Haushaltssalden zwischen 2014 und 2026. Während Frankreich, Italien und Belgien höhere Schuldenquoten und größere Defizite aufweisen, haben Griechenland, Portugal und Irland ihre öffentlichen Finanzen deutlich verbessert. Deutschland konnte seine Schuldenquote trotz verschlechtertem Haushaltssaldo reduzieren. Möglich machte dies vor allem das Wachstum des nominalen BIP. Der fiskalische Spielraum bleibt vergleichsweise groß – aber nicht unbegrenzt.
🇫🇷 Eurokrise 2.0: Frankreich statt Griechenland?
ifo-Präsident Clemens Fuest hält eine neue Eurokrise für möglich – diesmal mit Frankreich im Zentrum. Knapp 120% Staatsverschuldung, ein Defizit von über 5% und steigende Risikoaufschläge treffen auf politische Instabilität. Eine substanzielle Haushaltskonsolidierung erscheint vor der Präsidentschaftswahl 2027 kaum realistisch. Das eigentliche Risiko ist ein fortschreitender Vertrauensverlust an den Anleihemärkten.
🏦 EZB: Preisstabilität oder Finanzstabilität?
Noch funktionieren die französischen Anleihemärkte. Eine Intervention ist deshalb kurzfristig unwahrscheinlich. Das Transmission Protection Instrument (TPI) eignet sich nur eingeschränkt zur Bewältigung fundamentaler Fiskalprobleme. Bei einer systemischen Krise dürfte die EZB jedoch eingreifen – möglicherweise auch über erneute Anleihekaufprogramme (QE). Der angekündigte Abschied Christine Lagardes ändert wenig am grundlegenden Zielkonflikt: Staatsfinanzen stabilisieren, ohne die Inflation weiter anzuheizen.
⚖️ Was bedeutet das für Investoren?
Eine Eurokrise 2.0 muss nicht zwangsläufig explodierende Langfristzinsen bedeuten. Geldpolitische Interventionen könnten den Renditeanstieg begrenzen – allerdings möglicherweise zulasten der Preisstabilität. Das Risiko verschiebt sich damit von steigenden Nominalzinsen hin zu anhaltender Inflation und niedrigen Realrenditen. Inflationsgeschützte Real Assets mit langfristig belastbaren Cashflows könnten dadurch wieder stärker in den Fokus institutioneller Investoren rücken.
Entscheidend ist nicht allein die nominale Rendite, sondern was nach Inflation übrig bleibt.
#KingstoneSpotlight #Eurokrise #Frankreich #Staatsverschuldung #EZB #Inflation #RealAssets #Immobilien #Infrastruktur