

Welche Rendite erwarten institutionelle Investoren für unterschiedliche Real Assets? Und wie verändert sich die Renditeanforderung, wenn Risiken einzeln statt gesamthaft bewertet werden?
Die Auswertung von mehr als 50 vollständig ausgefüllten Fragebögen institutioneller Marktteilnehmer zeigt eine bemerkenswerte Diskrepanz.
📊 Renditetreppe: Infrastruktur mit höheren Risikoaufschlägen
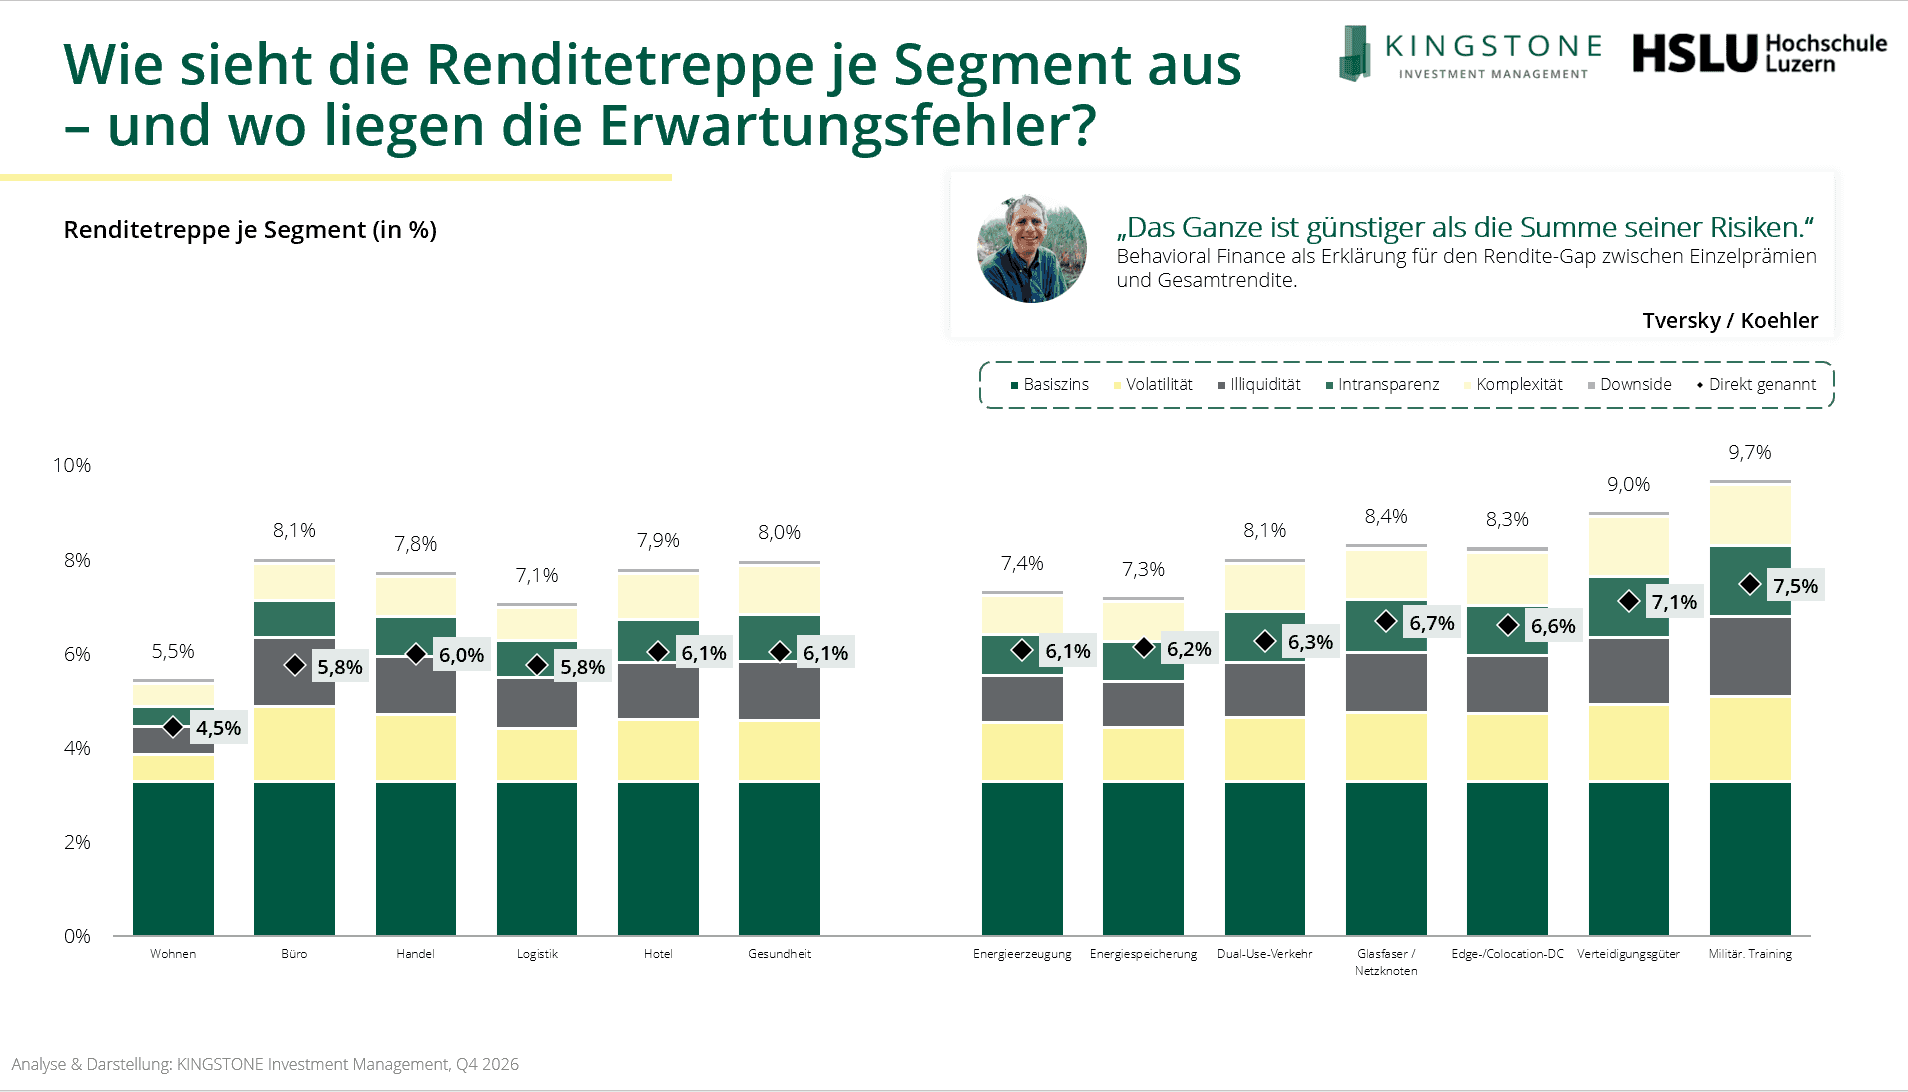
Die Grafik vergleicht die direkt genannte Mindestgesamtrendite mit der Summe aus Basiszins und Prämien für Volatilität, Illiquidität, Intransparenz und Komplexität. Bei Energieerzeugung stehen 6,1% direkt geforderter Rendite rechnerisch 7,4% gegenüber. Bei Glasfaser und Netzknoten sind es 6,7% gegenüber 8,4%, bei militärischer Trainingsinfrastruktur 7,5% gegenüber 9,7%. Die Summe der Einzelprämien liegt durchweg über der direkt genannten Renditeanforderung.
🧠 Behavioral Finance: Warum das Ganze günstiger erscheint
Eine mögliche Erklärung liefert der von Tversky und Koehler beschriebene Unpacking- bzw. Subadditivity-Effekt. Einzeln betrachtete Risiken werden tendenziell stärker gewichtet. Bei einer Gesamtbetrachtung können dagegen Überschneidungen intuitiv berücksichtigt werden.
Der Rendite-Gap kann somit sowohl auf überhöhte Einzelprämien als auch auf unterschätzte Gesamtrisiken hindeuten.
⚡ Infrastruktur: Vom Einzelrisiko zur Sektorkopplung
Gerade bei Infrastruktur greift die isolierte Betrachtung einzelner Segmente zu kurz. Energieerzeugung, Speicher, Netze und digitale Infrastruktur sind zunehmend miteinander verflochten. Entscheidend ist die Unterscheidung zwischen systematischen Risiken, die mehrere Segmente betreffen, und unsystematischen Risiken, die sich durch Diversifikation reduzieren lassen.mSektorkopplung schafft gemeinsame Abhängigkeiten, eröffnet aber zugleich Diversifikations- und Wertschöpfungspotenziale.
Unterschiedliche Geschäftsmodelle entlang einer Wertschöpfungskette können sich dabei hinsichtlich ihrer Cashflow-Profile ergänzen.
⚖️ Risikobepreisung wird zur Investmentkompetenz
Eine belastbare Renditeanforderung muss die Bewertung einzelner Risiken mit der wirtschaftlichen Betrachtung des Gesamtinvestments verbinden. Für Infrastrukturinvestoren bedeutet das, Risiken nicht isoliert nach Segmenten zu bewerten, sondern Wechselwirkungen und Diversifikationseffekte auf Portfolioebene zu berücksichtigen. Entscheidend ist nicht die Summe einzelner Risikoaufschläge, sondern das tatsächliche Risikoprofil des Portfolios und dessen angemessene Vergütung.
🎙️ Mehr zu Risikoprämien und Real Assets?
Die Aufzeichnung unseres letzten „Macro Matters“-Webinars mit Prof. Dr. Michael Trübestein finden Sie in unserer Mediathek, während wir am 27. November mit Paul Richter von der Helaba einen Ausblick auf Wirtschaft und Immobilienmärkte wagen
#KingstoneSpotlight #Risikoprämien #RealAssets #Infrastruktur #BehavioralFinance #Sektorkopplung #Diversifikation #MacroMatters