Tobias Moroni

Managing Director
Institutional Investment Partners

Tobias Moroni

Über den Autor

Tobias Moroni ist Managing Director Fund Platform in der Institutional Investment Group. Davor war Tobias Moroni bei Hauck & Aufhäuser, zuletzt als Mitglied des erweiterten Vorstands (Executive Board) für das Kerngeschäftsfeld Asset Servicing in Deutschland & Luxemburg und zuvor Leiter der rechtlichen Einheit der Depotbank von Sal. Oppenheim.

Über das Unternehmen

Institutional Investment Partners (2IP) bündelt innerhalb der Institutional Investment Group (2IG) relevante Leistungen für institutionelle Anleger mit dem ausschließlichen Zweck, gerade im Zusammenspiel mit den Immobilien- und Infrastruktur-Managern den maximalen Mehrwert im Mandat auszuschöpfen.
  • LinkedIn

Beiträge des Autors

Grunderwerbsteuer bei Umstrukturierungen: Der BFH fragt den EuGH

Grunderwerbsteuer bei Umstrukturierungen: Der BFH fragt den EuGH

Der BFH hat nach dem EuGH-Urteil Nova Iberomoldes Fragen zur Vereinbarkeit der deutschen Grunderwerbsteuer bei konzerninternen Umstrukturierungen mit EU-Recht vorgelegt. Österreich setzt das Urteil teils bereits um. Das Verfahren könnte erhebliche Folgen für Immobilieninvestoren haben.

Die Rendite, die in keiner Bilanz steht

Die Rendite, die in keiner Bilanz steht

Ein milliardenschwerer Halbleiterdeal zwischen Japan und den USA zeigt, dass die Rendite strategischer Infrastrukturinvestitionen weit über den Projekt-Cashflow hinausreichen kann. Für Europas fragmentierte Kapital- und Wirtschaftsräume wird das zur Wettbewerbsfrage.

Wie aus einem Nvidia-Chip eine Infrastrukturfinanzierung wird

Wie aus einem Nvidia-Chip eine Infrastrukturfinanzierung wird

KI-GPUs werden zunehmend wie Infrastruktur finanziert: Spezialanbieter besichern Milliardendarlehen mit Chips, zugehöriger Hardware und vertraglichen Zahlungsströmen. CoreWeave erhielt im März 2026 eine Fazilität über bis zu 8,5 Mrd. USD; Nvidia flankiert mit Abnahmeverträgen und Garantien.

Private Credit: Zurück durch die Hintertür

Private Credit: Zurück durch die Hintertür

Die britische Aufsicht PRA prüft, wie Barclays über Total Return Swaps Finanzierungen für Private‑Credit‑Fonds bilanziert. Die Zuordnung zum Handels- statt Bankbuch hat Folgen für Risiko, Eigenkapital und die enge Verflechtung von Banken und Fonds.

Wenn der Staat das Geld der Rentner entdeckt

Wenn der Staat das Geld der Rentner entdeckt

Kolumbien wollte per Dekret Pensionsgelder ins Land lenken, zog die Regel wegen Risiken wieder zurück. Die EU setzt mit der Savings and Investments Union auf Marktintegration statt dirigistischer Steuerung. Entscheidend: Kapitalmobilisierung schafft mit realisierbaren Projekten Investitionen.

Auch Physik hat einen Preis

Auch Physik hat einen Preis

Die EIB investiert 19 Mio. Euro in Reactive Technologies, das in Echtzeit Netzträgheit, Systemstärke und Spannungsstabilität misst. Mit der Energiewende werden physikalische Eigenschaften zu beschaffbaren Leistungen. Deutschland beschafft seit 2026 Momentanreserve marktgestützt.
Private Markets nach Maß

Private Markets nach Maß

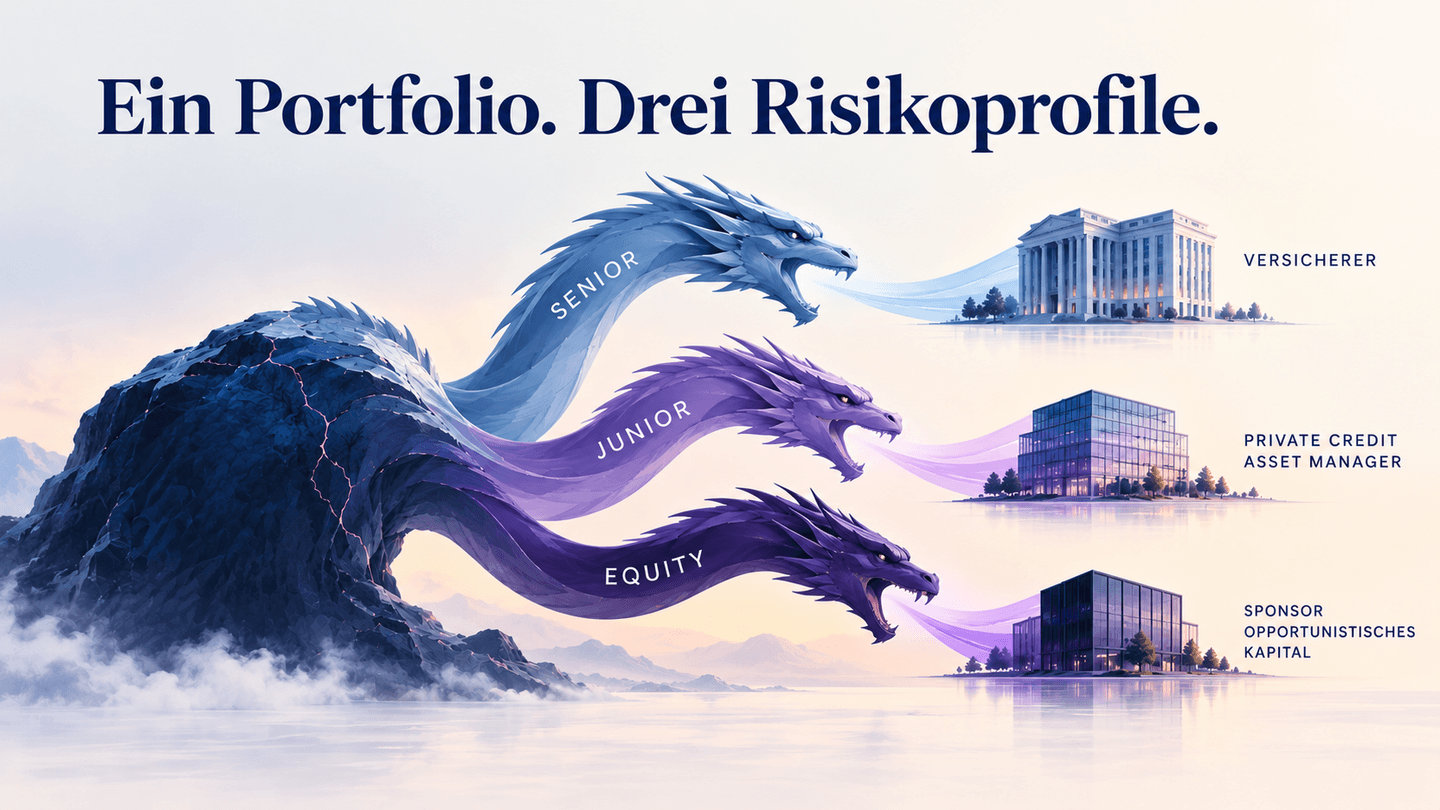
Private Markets setzen zunehmend auf Structured Finance: Rated Note Feeder und CFOs tranchieren Risiken, passen sie auf Versicherungsbilanzen an und mobilisieren Kapital. Das schafft Wachstum, birgt aber Grenzen: Wo endet Risikoverteilung und beginnt Risikoumbenennung?

Power, Power, Power statt Lage, Lage, Lage

Power, Power, Power statt Lage, Lage, Lage

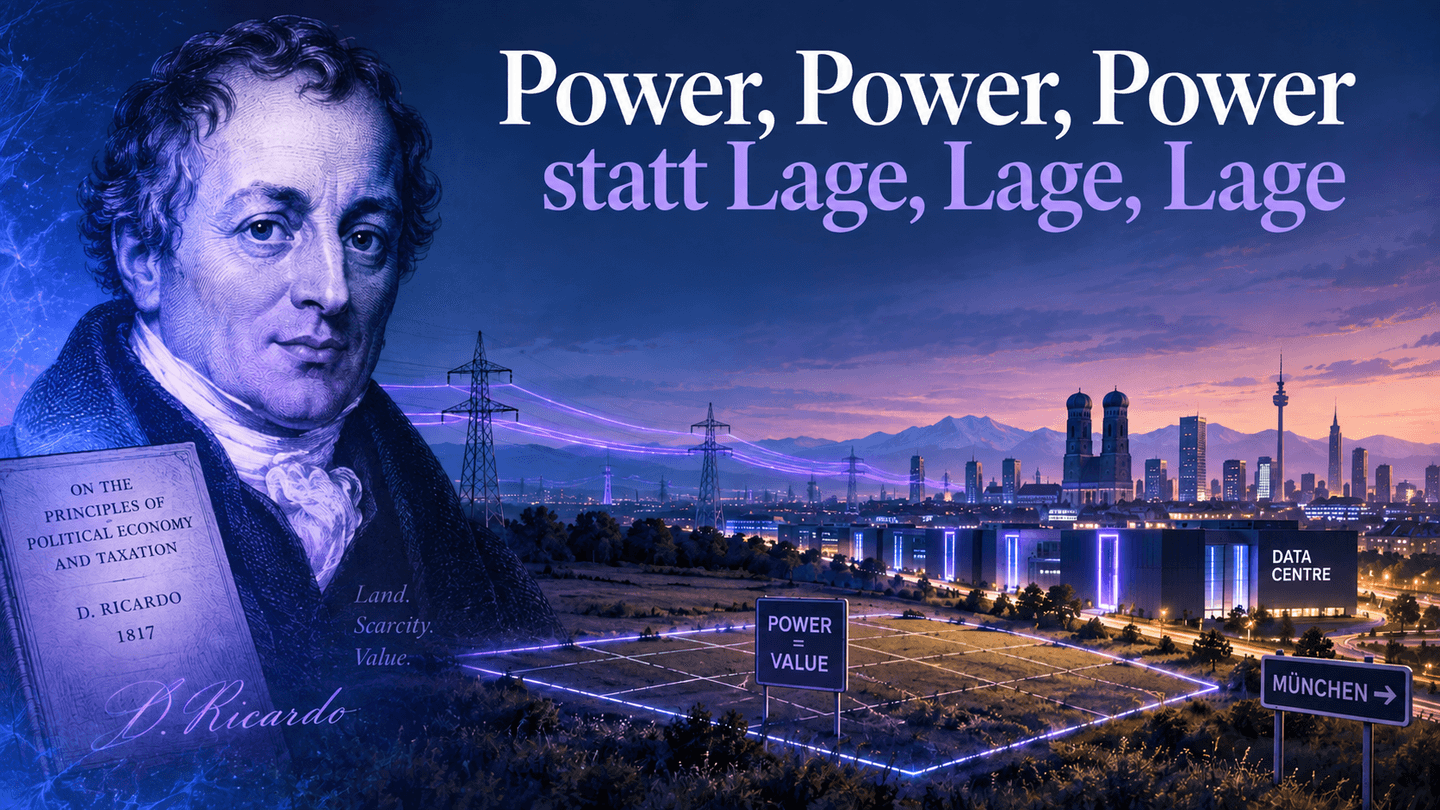
Der KI-Boom verändert die Immobilienökonomie: Wo Netzkapazität knapp wird, gewinnt der gesicherte Zugang zu Strom an Wert – und kapitalisiert sich im Bodenpreis.

20 Prozent wofür eigentlich?

20 Prozent wofür eigentlich?

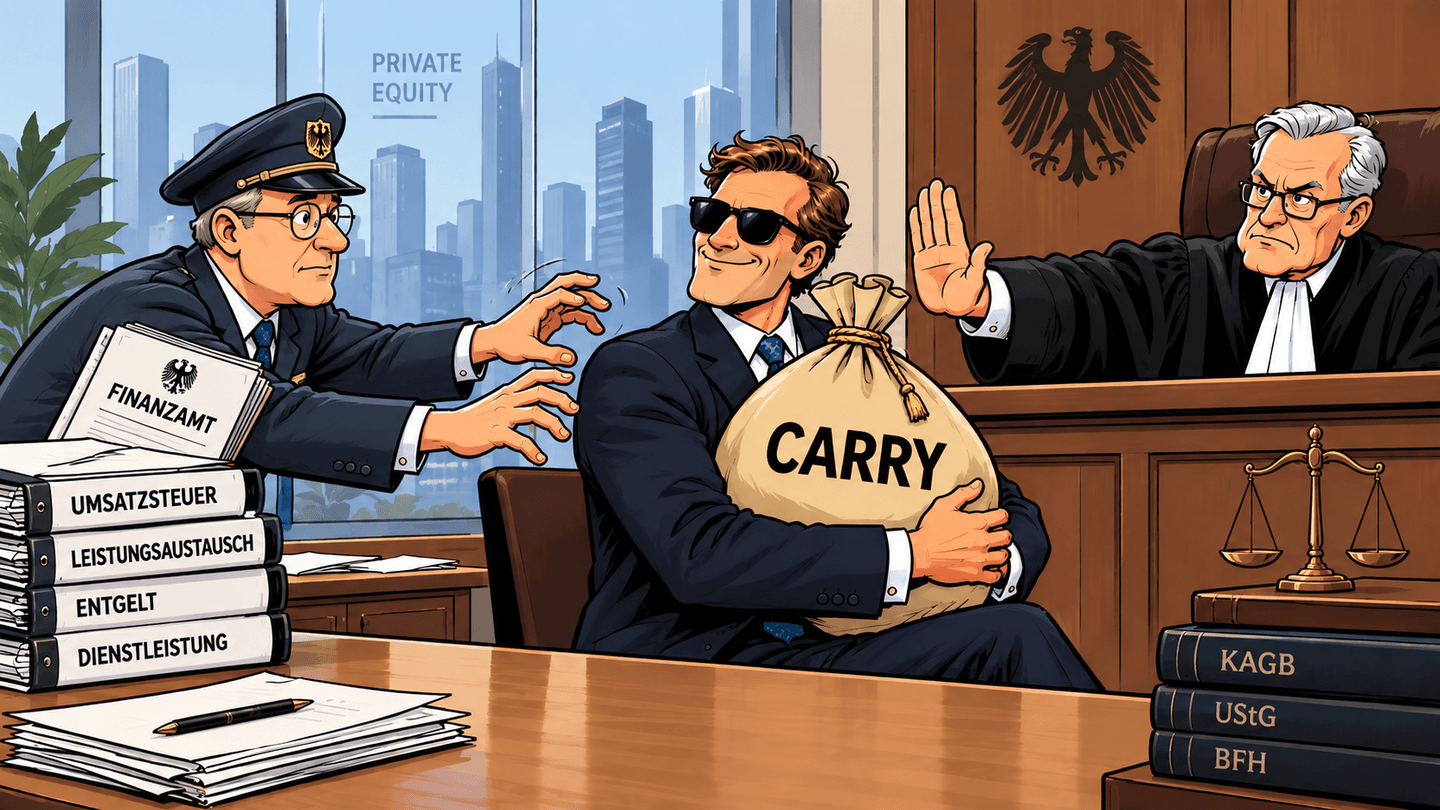
Das Niedersächsische Finanzgericht entschied, dass Carried Interest im konkreten Fall nicht der Umsatzsteuer unterliegt, da es sich um eine Beteiligung am Gesellschaftserfolg und nicht um ein Entgelt für eine Leistung handelt. Wegen grundsätzlicher Bedeutung wurde die Revision zugelassen.

Fünf Assetklassen, ein Rechenzentrum

Fünf Assetklassen, ein Rechenzentrum

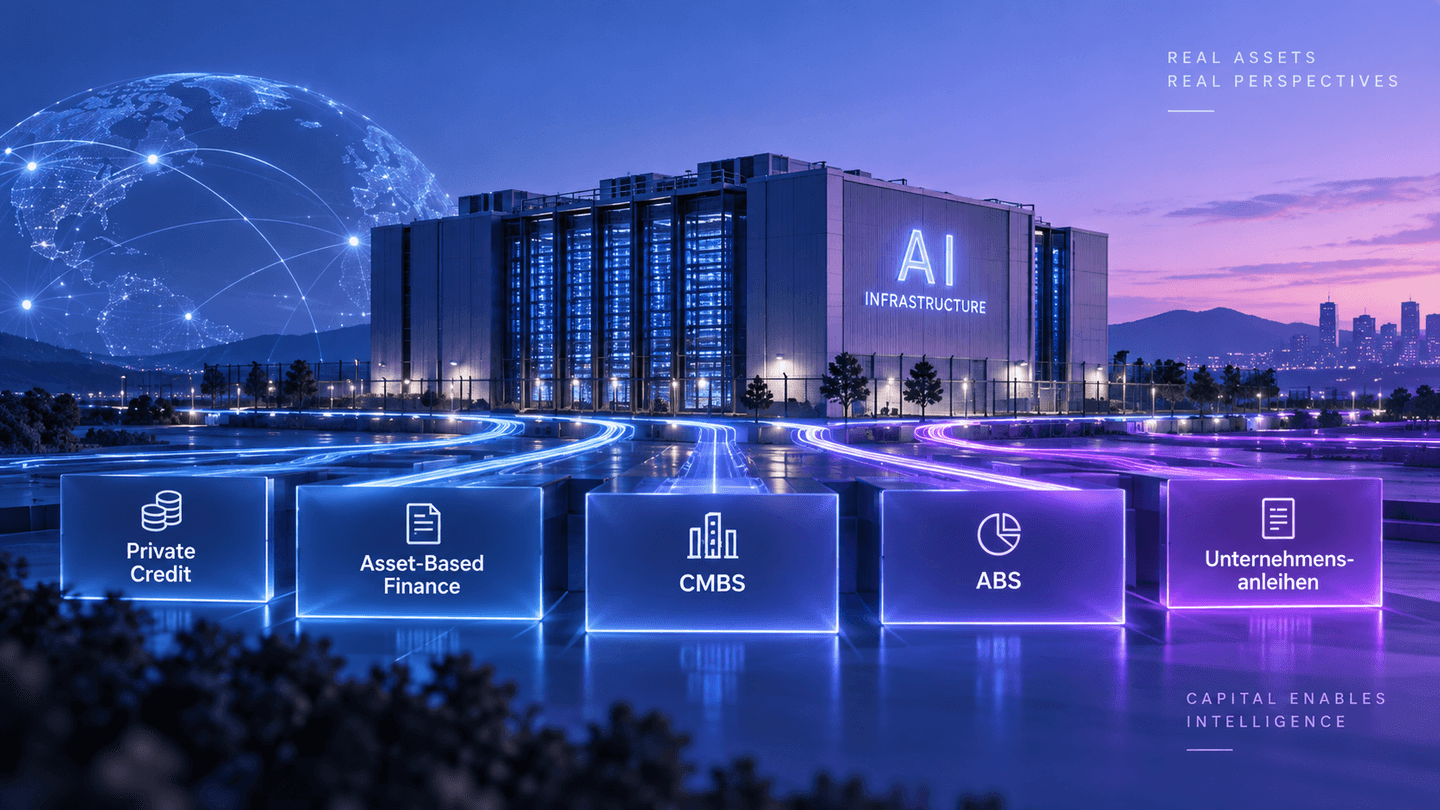
Der KI-Boom verschlingt immenses Kapital etwa für Rechenzentren und Infrastruktur, was sich in ganz unterschiedlichen Segmenten des Portfolios niederschlägt. Für institutionelle Anleger stellt sich die Frage, ob diese Allokation ausreichend Rückschlüsse auf die tatsächlichen Risiken zulässt.

Was kann privates Kapital besser?

Was kann privates Kapital besser?

Deutschland will bis 2040 bis zu 3,75 Billionen Euro privates Kapital für Infrastruktur mobilisieren; internationales Geld ist vorhanden. Der Mehrwert privater Beteiligung liegt in Risikosteuerung, Lebenszyklusorientierung sowie Geschwindigkeit und Kapazität – trotz höherer Kosten.

Ist ein Preis transparenter, wenn man ihn verbietet – oder wenn man ihn sieht?

Ist ein Preis transparenter, wenn man ihn verbietet – oder wenn man ihn sieht?

Der BGH untersagt Verwaltern Provisionen für die Vermietung von Wohnungen, die sie selbst verwalten (Az. I ZR 224/25). Ziel ist mehr Markttransparenz; Kosten verschwinden jedoch nicht und könnten anders bepreist werden. Das könnte Skalierung begünstigen und kleinere WEGs benachteiligen.