

Ein milliardenschwerer Halbleiterdeal zwischen Japan und den USA zeigt, dass die Rendite strategischer Infrastrukturinvestitionen weit über den Projekt-Cashflow hinausreichen kann. Für Europas fragmentierte Kapital- und Wirtschaftsräume wird das zur Wettbewerbsfrage.
Japan finanziert, Amerika bekommt die Fabriken, ein privates Unternehmen betreibt sie. Die ungewöhnliche Arbeitsteilung bei einem neuen Halbleiterprojekt in den USA zeigt, dass die Wirtschaftlichkeit strategischer Infrastrukturinvestitionen zunehmend über deren unmittelbare Cashflows hinausreichen kann.
Ein ungewöhnlicher Deal
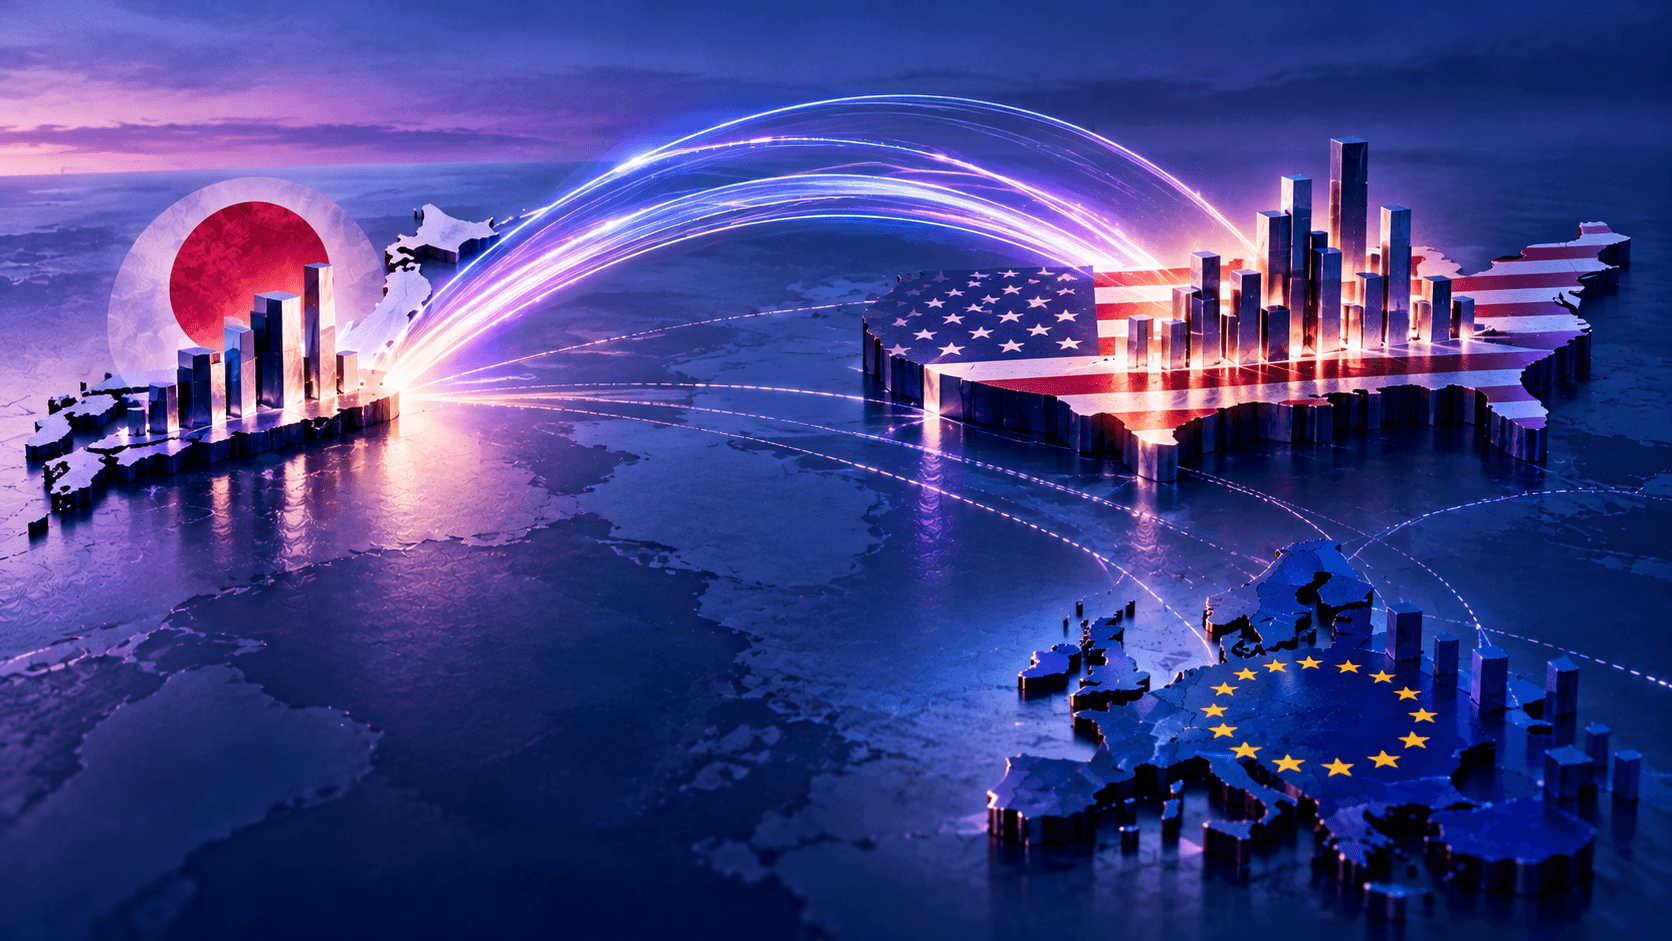
Mitte Oktober kündigte GlobalFoundries an, zwei neue Chipfabriken im amerikanischen Bundesstaat New York zu betreiben. Investitionsvolumen: bis zu 21 Milliarden US-Dollar. Die Finanzierung soll aus Japan kommen, während GlobalFoundries Technologie und Betrieb übernimmt. Die USA gewinnen industrielle Produktionskapazitäten und Beteiligungsrechte.
Das Besondere: Die Investition steht im Zusammenhang mit einem amerikanisch-japanischen Handelsabkommen. Japan hat darin Investitionen von insgesamt 550 Milliarden Dollar in den USA zugesagt. Im Gegenzug wurden amerikanische Importzölle auf japanische Waren gesenkt.
Zwei Rechnungen, eine Investition
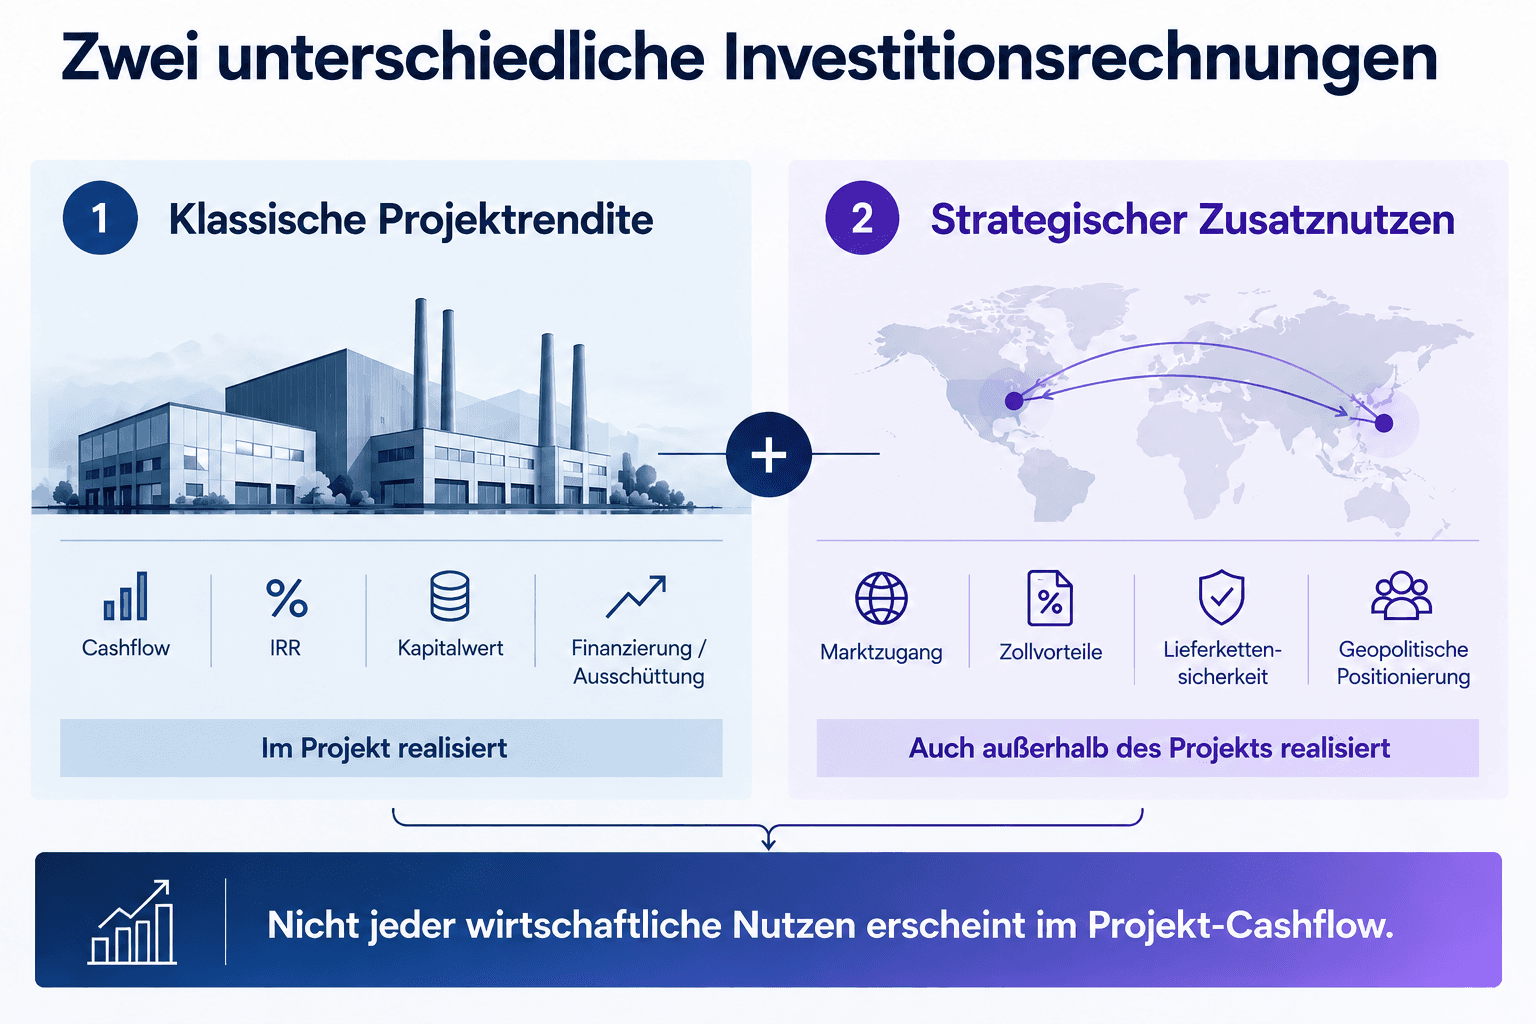
In der Welt institutioneller Infrastrukturinvestoren würde man zunächst die Wirtschaftlichkeit der Fabriken untersuchen: Investitionskosten, operative Cashflows, Finanzierungskosten und erwartete Kapitalrendite. Das Projekt muss seine Kapitalkosten erwirtschaften und die übernommenen Risiken angemessen vergüten.
Fällt diese Rechnung negativ aus, dürfte ein institutioneller Infrastrukturinvestor eher Abstand nehmen und sein Kapital andernorts einsetzen. Doch Investitionen können weitere Vorteile erzeugen, die in ihren eigenen Cashflows überhaupt nicht auftauchen.
Das gilt insbesondere für Investoren, die nicht ausschließlich nach finanzwirtschaftlichen Kriterien entscheiden, mit institutionellen Anlegern aber durchaus um dieselben Infrastrukturinvestments konkurrieren können.
Für Japan beispielsweise können sich zusätzliche wirtschaftliche Vorteile ergeben: verbesserter Marktzugang, niedrigere Zölle, stabilere Lieferketten und eine engere strategische Partnerschaft mit den USA.
Ein Teil dieser Vorteile lässt sich durchaus finanziell bewerten. Andere, etwa Versorgungssicherheit oder geopolitische Handlungsfähigkeit, sind schwieriger zu quantifizieren.
Der entscheidende Punkt ist jedoch ein anderer: Derjenige, der investiert, muss nicht derjenige sein, bei dem der gesamte wirtschaftliche Nutzen entsteht.
Die Fabriken generieren eigene Cashflows. Die Vorteile des Handelsabkommens können dagegen bei japanischen Exporteuren, amerikanischen Industriekunden oder den beteiligten Volkswirtschaften anfallen.
Damit tritt neben die klassische Projektrendite eine zweite, strategische Nutzenrechnung.
Wenn Rendite und Nutzen auseinanderfallen
Dass Staaten Infrastrukturprojekte auch aus strategischen Gründen finanzieren, ist nicht neu. Neu ist die Dimension, in der Investitionszusagen, Eigentumsrechte und handelspolitische Gegenleistungen miteinander verknüpft werden.
Die Standortentscheidung wird damit Teil einer umfassenderen wirtschaftspolitischen Verhandlung. Nicht mehr allein die Rendite des Projekts entscheidet über die Attraktivität einer Investition, sondern möglicherweise auch der Nutzen, den sie an anderer Stelle auslöst.
Für Europa könnte daraus ein strukturelles Problem entstehen. Zwar verfügt die Europäische Union über einen großen Binnenmarkt und eine gemeinsame Handelspolitik. Doch Industriepolitik, staatliche Finanzierungsmöglichkeiten und Kapitalmärkte bleiben in wesentlichen Teilen fragmentiert. Während große Wirtschaftsräume Marktzugang, Investitionen und strategische Gegenleistungen zu umfassenden Vereinbarungen bündeln können, fällt es Europa schwerer, seine wirtschaftliche Größe in entsprechende Verhandlungsmacht zu übersetzen.
📌 Fazit
Wer ausschließlich über die Rendite einzelner Projekte konkurriert, könnte gegenüber jenen das Nachsehen haben, die über den wirtschaftlichen Nutzen ganzer Systeme verhandeln.
Quellen
GlobalFoundries, 14. Oktober 2026 – Unternehmensmitteilung. GlobalFoundries selected to operate two new semiconductor fabs in New York under landmark U.S.-Japan initiative.
Reuters, 14. Oktober 2026 – Stephen Nellis, Makiko Yamazaki und David Shepardson. Japan to invest up to $21 billion in two US chip factories to be run by GlobalFoundries.
GlobalFoundries, 14. Oktober 2026 – Börsenrechtliche Veröffentlichung (Form 6-K). Offizielle Veröffentlichung der Projektankündigung gegenüber dem Kapitalmarkt.
Associated Press, 15. Oktober 2026. GlobalFoundries to open 2 new chip plants in New York with $21 billion in financing from Japan.