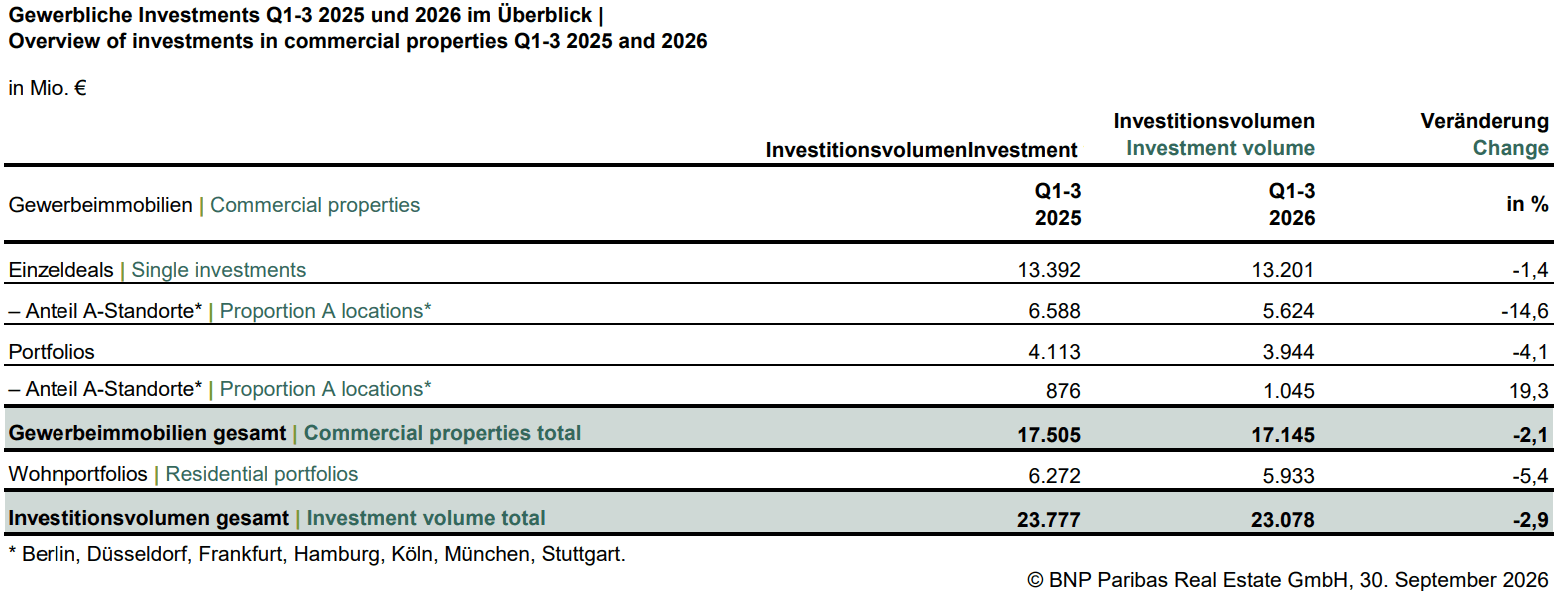
Das Transaktionsvolumen auf dem deutschen Immobilien-Investmentmarkt beläuft sich Ende September auf insgesamt 23,1 Mrd. €. Damit wird das Vorjahresergebnis in einem fortlaufend herausfordernden Umfeld um rund 3 % verfehlt. Das Wohnsegment bleibt mit 5,9 Mrd. € mit Abstand stärkste Assetklasse, registriert aber für den Moment im direkten Jahresvergleich ein Umsatzminus von gut 5 %. Das Investmentvolumen für gewerbliche Immobilien beläuft sich auf 17,1 Mrd. € (-2 %). Trotz des rückläufigen Investmentvolumens ist die Abschlussdynamik mit rund 1.050 Transaktionen die stärkste seit 2022. Dies ergibt die aktuelle Analyse von BNP Paribas Real Estate.
Die wichtigsten Ergebnisse der BNP Paribas Real Estate-Investmentmarktanalyse
- Investmentumsatz: Verfehlt mit 23,1 € knapp das Vorjahresergebnis (-3 %)
- Wohn-Investments: Mit Abstand stärkste Assetklasse im Gesamtmarkt mit 5,9 € (- 5 %)
- Gewerbe-Investments: Moderater Rückgang auf 17,1 € (-2 %)
- 77 % Einzeldeals (13,2 €), 23 % Portfoliodeals (3,9 Mrd. €)
- Büro stärkste gewerbliche Assetklasse mit 4,4 €, gefolgt von Logistik (4,0 Mrd.€) und Einzelhandel (3,1 Mrd. €)
- A-Standorte: München mit 1,7 € vor Hamburg (1,2 Mrd. €) und Berlin (1,0 Mrd.€)
- Renditen: Netto-Spitzenrenditen weiter steigend, punktuell für absolut Prime stabil
- Investoren: Marktanteil ausländischer Investoren steigt auf 49 %
- Transaktionsdynamik: Mehr als 040 erfasste Deals, höchste Transaktionszahl seit 2022
„Die Rahmenparameter für den deutschen Investmentmarkt sind weitestgehend unverändert. Geopolitische Unsicherheiten und sich verteuernde Finanzierungskonditionen setzen die Leitplanken. Gerade der Einfluss der kriegerischen Handlungen im Nahen Osten, die sich entgegen der berechtigten Hoffnung auf eine Konfliktlösung zuletzt ausgeweitet haben, ist deutlich im Markt spürbar. Sie belasten die Weltwirtschaft und halten den Inflationsdruck hoch, sodass die führenden Zentralbanken in den vergangenen Wochen den nächsten Schritt der Zinsenerhöhung gegangen sind, mit direkten Implikationen auf der Finanzierungsseite. Für Investoren stand in Konsequenz auch im dritten Quartal 2026 die Neukalkulation von Businessplänen sowie die Adjustierung von Risiko und Investmentopportunität auf der Agenda, was in Ankaufsprozessen durchaus drosselnd auf das Tempo wirken konnte. Entsprechend ist das Investmentvolumen im direkten Quartalsvergleich jetzt noch einmal gesunken, und das Gesamtinvestmentvolumen von 23,1 Mrd. € verfehlt das Vorjahresergebnis trotz eines starken Jahresauftakts um knapp 3 %“, erläutert Marcus Zorn, CEO von BNP Paribas Real Estate, und erläutert: „Was in diesen Zahlen nicht zum Ausdruck kommt, ist die insgesamt hohe Transaktionsdynamik im Markt, die mit mehr als 1.000 Deals so hoch ist wie seit 2022 nicht mehr, wie auch die nachhaltigen Wachstumschancen und Wertschöpfungspotenziale, die der deutsche Investmentmarkt dank robuster Nutzermärkte bietet. Der hohe Marktanteil ausländischer Investoren von jetzt 49 % zeigt aber genau das: Die Zeit der Opportunitäten ist jetzt.“
Wohnen bleibt umsatzstärkste Assetklasse
Wohn-Investments stellen im deutschen Gesamtmarkt einmal mehr die umsatzstärkste Assetklasse, allerdings haben auch hier die verteuerten Finanzierungsbedingungen zuletzt dämpfend auf den Umsatz gewirkt, sodass sich das Wohn-Investmentvolumen im dritten Quartal nur auf 1,6 Mrd. € belief. In der Gesamtjahresbetrachtung bis Ende September wurden rund 5,9 Mrd. € in deutsche Wohnportfolios platziert, womit das Vorjahresresultat um rund 5 % verfehlt wurde. „Das zuletzt leicht rückläufige Investmentvolumen dürfte in dieser starken Assetklasse nur eine Momentaufnahme sein, denn die Nachfrage institutioneller Investoren nach diesem zyklusunabhängigen Anlageprodukt mit umfangreichen Mietsteigerungspotenzialen ist ungebrochen hoch. Das schwächere dritte Quartal war über weite Strecken von mittelgroßen Bestandsportfolios geprägt, für das vierte Quartal zeichnet sich eine wieder steigende Zahl erfolgreich endverhandelter Großportfolios ab, die das Wohn-Investmentvolumen durchaus pushen könnten“, führt Marcus Zorn aus.
Gewerbliches Investmentvolumen leicht rückläufig – Büro stärkstes Anlagesegment
Das gewerbliche Investitionsvolumen beläuft sich nach drei Quartalen auf rund 17,1 Mrd. € und notiert damit 2 % unter dem Vorjahresniveau. Das Ergebnis profitiert dabei insbesondere von einem gelungenen Jahresauftakt, der unter den Vorzeichen eines sich aufhellenden Marktumfeldes ein Investmentvolumen von 6,9 Mrd. € verbuchen konnte. Der ab März eskalierte Irankrieg und der sich anschließende Richtungswechsel auf den Kapitalmärkten hat jedoch deutlich das Sentiment im Markt gedrückt und das Marktgeschehen belastet. Auf ein schwächeres zweites Quartal (5,4 Mrd. €) folgte ein verhaltenes drittes mit knapp 4,9 Mrd. € Investmentvolumen. Der zur Jahresmitte noch bestehende Umsatzvorsprung gegenüber dem Vorjahr wurde damit vorerst aufgezehrt.
„Die aktuellen Finanzierungsbedingungen sind ein wesentlicher Grund für das deutlich gedämpfte Transaktionsgeschehen im dritten Quartal. Die mittel- bis langfristigen EUR-Swap-Sätze bewegen sich aktuell auf dem Niveau der frühen 2010er-Jahre und verteuern die Finanzierungen. Gleichzeitig liegen die Staatsanleihen führender Volkswirtschaften auf Mehrjahreshochs, wodurch sie für Investoren als liquide Anlagealternativen noch einmal an Attraktivität gewinnen, wobei auch hier mittlerweile fiskalische und politische Risiken eingepreist werden. Für die Anlageklasse Immobilien bedeutet dies in der Konsequenz, dass sie sich sowohl bei den Finanzierungskosten als auch beim Wettbewerb um das verfügbare Kapital höheren Investorenforderungen stellen muss als noch zu Jahresbeginn“, erläutert Nico Keller, Deputy CEO von BNP Paribas Real Estate Deutschland. „Für laufende und sich in Anbahnung befindliche Immobilientransaktionen bedeutet dies ganz konkret, dass Käufer- und Verkäuferseite angesichts der gestiegenen Kapitalkosten erneut ein gemeinsames und belastbares Preisverständnis entwickeln. Vieles spricht aktuell für ein längerfristig erhöhtes Zinsniveau, was Verhandlungsparteien durchaus dazu motivieren sollte, einen tragfähigen Abschluss zu heutigen Konditionen anzustreben, statt auf günstigere Finanzierungsbedingungen zu einem unbestimmten Zeitpunkt zu warten. Wir gehen davon aus, dass sich dies im Jahresendgeschäft in Transaktionen widerspiegeln wird. Entscheidend für Abschlüsse wird sein, dass ein Ankauf aus den laufenden Erträgen und erschließbaren Potenzialen überzeugt, ohne auf sinkende Zinsen oder pauschal steigende Marktpreise angewiesen
zu sein.“
Büro bleibt stärkste gewerbliche Assetklasse vor Logistik und Einzelhandel
Büroimmobilien belegen mit einem Transaktionsvolumen von knapp 4,4 Mrd. € und einem Marktanteil von rund 26 % weiterhin die Spitzenposition unter den gewerblichen Assetklassen. Das Vorjahresergebnis wird lediglich um etwa 2 % verfehlt. Analog zum Gesamtmarkt hat das Bürosegment im dritten Quartal etwas an Dynamik eingebüßt und notiert ein Investmentvolumen von 1,2 Mrd. € beziehungsweise rund 50 Transaktionen.
Logistik-Investments folgen mit rund 4 Mrd. € und einem Marktanteil von gut 23 % auf dem zweiten Rang. Damit wird der Vorjahreswert um gut 4 % verfehlt. Das Investmentgeschehen wird im aktuellen Marktumfeld ganz klar von Einzelverkäufen geprägt, die mit 2,9 Mrd. € rund 73 % zum Ergebnis beitragen. Entsprechend verharrt der Portfolioanteil mit rund 27 % auf unterdurchschnittlichem Niveau (41 %). Auffallend ist, dass die durchschnittliche Transaktionsgröße derzeit bei nur rund 20 Mio. € liegt, aber mit insgesamt fast 200 registrierten Transaktionen die dritthöchste Dealanzahl der vergangenen 10 Jahre erfasst werden konnte. Dies ist ein starkes Zeichen für die hohe Attraktivität und Dynamik des deutschen Logistik-Investmentmarkts.
Das Investmentvolumen im Einzelhandelssegment beläuft sich nach drei Quartalen auf rund 3,1 Mrd. € (anteilig 18 %). Der jetzt zu verzeichnende Rückgang um rund 25 % gegenüber dem Vorjahr ist in erster Linie der großvolumigen Übernahme der Porta-Gruppe durch XXXLutz im hohen dreistelligen Millionenbereich im Vorjahr geschuldet. Ohne diesen Sondereffekt stünde nur ein leichtes Minus im Vorjahresvergleich zu Buche, was wiederum der geringeren Abschlussdynamik bei Portfoliotransaktionen geschuldet ist. Denn während Paketverkäufe mit knapp 600 Mio. € etwa 69 % unter dem Vorjahresergebnis verharren, stieg das Volumen bei Einzeltransaktionen deutlich um 12 % auf aktuell 2,5 Mrd. €.
Getragen von der im ersten Quartal erfolgten Übernahme von 80 % der Cofinimmo-Anteile durch Aedifica sowie zum Teil großvolumiger Portfoliotransaktionen verbucht die Assetklasse Healthcare einen Anstieg des Investmentvolumens um 58 % im direkten Vorjahresvergleich. Rund 1,9 Mrd. € wurden in diesem Segment platziert, das damit auf 11 % Marktanteil und ein Ergebnis 5 % über dem 10-jährigen Durchschnitt kommt.
Trotz überzeugender KPIs und starker Übernachtungszahlen muss für den Hotel-Investmentmarkt ein rückläufiges Volumen registriert werden, das sich auf rund 1 Mrd. € beläuft und damit das Vorjahresergebnis um minus 27 % unterschreitet. Anders als im Vorjahr fehlen aktuell die großvolumigen Einzeltransaktionen im dreistelligen Millionenbereich. Dafür ist die hohe Dealanzahl von rund 70 Transaktionen Beleg für die hohe Attraktivität deutscher Hotel-Investments.
Einzeltransaktionen dominieren den Markt
Einzeltransaktionen tragen mit rund 13,2 Mrd. € und einem Anteil von 77 % weiterhin das Gros zum gewerblichen Investmentumsatz bei (-1 % ggü. Vorjahr). Portfoliotransaktionen spielen im Gesamtmarkt mit 3,9 Mrd. € Investmentvolumen weiterhin eine untergeordnete Rolle, sind aber eine gewichtige Marktkomponente bei Healthcare und Logistik. In Konsequenz steuern diese beiden Assetklassen zwei Drittel zum gesamten Paketvolumen bei.
Trotz der geänderten Vorzeichen in der Zinsentwicklung funktionieren auch großvolumige Deals im aktuellen Marktumfeld. In der Neunmonatsbetrachtung summieren sich Transaktionen ab 100 Mio. € auf knapp 6 Mrd. € und übertreffen damit den Vorjahreswert um rund 26 %.
Logistik und Healthcare stark von ausländischem Kapital geprägt
Der Marktanteil ausländischer Käufer ist weiter auf jetzt 49 % gestiegen und ein Indiz für die attraktiven Investmentopportunitäten, die der deutsche Immobilienmarkt bietet. Besonders hoch ist die internationale Beteiligung bei Healthcare-Immobilien mit 83 % und im Logistiksegment mit 75 %. Demgegenüber werden Büro- und Einzelhandelsimmobilien mehrheitlich von deutschen Investoren erworben, die 72 % bzw. 69 % des Umsatzes auf sich vereinen.
München führt das Ranking der A-Standorte an
Das gewerbliche Transaktionsvolumen in den sieben A-Standorten Berlin, Düsseldorf, Frankfurt, Hamburg, Köln, München und Stuttgart beläuft sich nach neun Monaten auf knapp 6,7 Mrd. € (-11 % ggü. Vorjahr).
An der Spitze steht München mit rund 1,7 Mrd. € und einem deutlichen Plus von 18 % im direkten Vorjahresvergleich. Fast die Hälfte des Volumens der bayerischen Landeshauptstadt entfällt dabei auf Büroobjekte. Mit 20 erfassten Transaktionen registriert dieses Segment den höchsten Wert seit 2021. Zweitstärkster Markt ist Hamburg mit 1,2 Mrd. €, wobei das stärkere Vorjahresergebnis um 7 % verfehlt wurde.
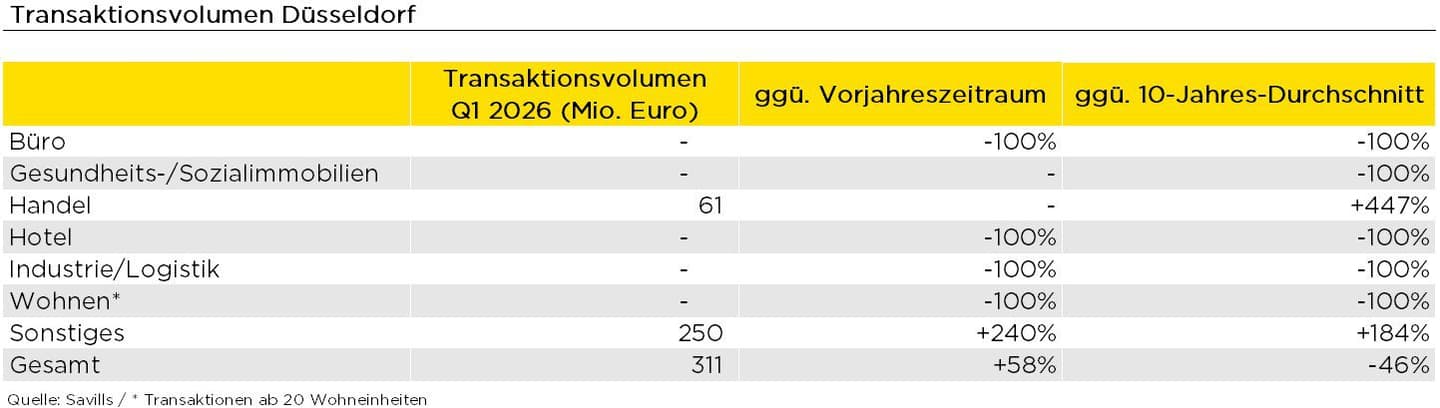
Getragen von einer wesentlich höheren Transaktionsdynamik im Bürosegment verzeichnen auch Düsseldorf (963 Mio. €) mit plus 26 % und Frankfurt (839 Mio. €) mit plus 52 % deutlich höhere Investmentvolumina als im Vorjahr. In anderen Märkten ist das Investmentvolumen im Vorjahresvergleich rückläufig. Vor allem in Berlin mit 1 Mrd. € (-56 %) und Stuttgart (-23 % auf 295 Mio. €) ist das Volumen mangels ganz großer Transaktionen sehr umfangreich. Auch in Köln fällt der Rückgang mit 10 % auf 661 Mio. € zweistellig aus.
Netto-Spitzenrenditen steigen im dritten Quartal über alle Assetklassen an
Der deutliche Anstieg der Finanzierungskosten spiegelt sich in der Entwicklung der Renditen wider. Im dritten Quartal sind die Netto-Spitzenrenditen über sämtliche Assetklassen hinweg zumeist moderat zwischen 10 und maximal 20 Basispunkten gestiegen.
Im Bürosegment sind für die Netto-Spitzenrendite im Durchschnitt der A-Standorte zum Ende des dritten Quartals 4,56 % anzusetzen, was einem Plus von 7 Basispunkten (bp) zum Vorquartal entspricht. München bleibt mit unverändert 4,20 % der teuerste Büroinvestmentmarkt. Auch Hamburg zeigt sich mit 4,35 % stabil. In den übrigen Top-Märkten Berlin (4,60 %), Frankfurt (4,60 %), Köln (4,70 %), Düsseldorf (4,75 %) und Stuttgart (4,75 %) steigt die Netto-Spitzenrendite um jeweils 10 Basispunkte.
Ein Anstieg um jeweils 10 Basispunkte wird auch für die Netto-Spitzenrenditen Logistik (im Durchschnitt der A-Standorte jetzt bei 4,70 %), Healthcare (5,40 %) und Wohnen-Neubauprojekte (3,75 %) registriert.
Im Einzelhandel haben die Nettospitzenrenditen über sämtliche Teilsegmente hinweg angezogen. Für Shoppingcenter werden derzeit 6,10 % (+10 bp), für Supermärkte/Discounter 5,00 % (+10 bp) und für lebensmittelgeankerte Fachmarktzentren 4,75 % (+10 bp) angesetzt. Die stärkste Anpassung verzeichnen derweil Baumärkte, deren Spitzenrendite um 20 Basispunkte auf 6,40 % gestiegen ist.
Bei innerstädtischen Geschäftshäusern liegt die Netto-Spitzenrendite im Durchschnitt der A-Standorte bei 3,94 % und damit um rund 9 Basispunkte höher als zur Jahresmitte. München bleibt mit 3,50 % der teuerste Standort und verzeichnet mit 5 Basispunkten zugleich den geringsten Anstieg. In den übrigen A-Städten haben die Renditen jeweils um 10 Basispunkte zugelegt und notieren jetzt wie folgt: Frankfurt 3,85 %, Hamburg 3,95 %, Berlin und Düsseldorf jeweils 4,05 % sowie Köln und Stuttgart jeweils 4,10 %.
Perspektiven
Der deutsche Investmentmarkt steuert auf ein wieder transaktionsstärkeres viertes Quartal zu, denn in einem unverändert herausfordernden Umfeld, in dem geopolitische Volatilität an der Tagesordnung bleibt, sendet eine zunehmende Zahl wichtiger Marktparameter Signale des moderaten Wachstums und einer besseren Kalkulierbarkeit aus; allen voran die deutsche Wirtschaft mit dem sich aufhellenden Sentiment in den Unternehmensetagen, die robusten Nutzermärkte sowie auch der entschlossene Kurs der führenden Zentralbanken zur Eindämmung der Inflation.
Die konjunkturelle Entwicklung der deutschen Wirtschaft und die sich wieder verbessernde Stimmung in den Unternehmensetagen dürfte in den kommenden Monaten eine nicht zu unterschätzende Rolle bei Investorenentscheidungen spielen. Wie die OECD haben nun auch die führenden deutschen Wirtschaftsforschungsinstitute in ihrer jüngsten Gemeinschaftsdiagnose die Wachstumsprognose für Deutschland und damit die drittgrößte Volkswirtschaft der Welt deutlich angehoben. Für 2026 rechnen sie mit einem Anstieg des BIP von 1,3 %, nach lediglich 0,6 % im Frühjahr. Vor allem die Exporte und die Industrieproduktion haben sich besser entwickelt als erwartet. Zusätzliche Impulse kommen von den öffentlichen Ausgaben für Infrastruktur und Verteidigung. Sicherlich wirken die verhaltenen Unternehmensinvestitionen und die Belastungen durch höhere Energiepreise dämpfend auf das Wachstum, aber sollte sich der Optimismus in den Unternehmensetagen verfestigen, könnte dies entscheidend dazu beitragen, dass der eingeschlagene Erholungskurs erfolgreich weiterbeschritten wird.
Die Nutzermärkte präsentieren sich bereits über die vergangenen Monate hinweg insgesamt robust und dürften vom moderaten Wirtschaftswachstum in der Breite profitieren. Sicherlich bleiben je nach Assetklasse die Nutzernachfrage am jeweiligen Standort und die Wettbewerbsfähigkeit des einzelnen Objekts in der Ankaufssituation für den Investor entscheidend, aber generell dürfte es Investoren im Windschatten einer wieder etwas stärker wachsenden Wirtschaft leichter fallen, Vermietungsperspektiven und Wertsteigerungspotenziale zu erkennen und einzupreisen.
Die Preisfindung im Rahmen von Ankaufsprozessen dürfte dabei die entscheidende Komponente im Jahresschlussquartal sein. Die gestiegenen Finanzierungskosten haben das Tempo der Transaktionsdynamik in den vergangenen Monaten merklich gedrosselt, aber der anhaltend hohe Inflationsdruck sowie die kommunizierte Bereitschaft der Zentralbanken, diesem mit weiteren Zinserhöhungen zu begegnen, eröffnet durchaus wieder Raum für erfolgreiche Endverhandlungen, wenn beide Seiten motiviert sind, die Transaktion zu heutigen Konditionen abzuschließen, statt auf günstigere Finanzierungskonditionen zu einem unbestimmten Zeitpunkt zu warten. Voraussetzung für eine höhere Abschlussdynamik bleiben belastbare Finanzierungsstrukturen und Kaufpreise, die sowohl die Ertragsperspektiven als auch den objektspezifischen Investitionsbedarf berücksichtigen. Weitere punktuelle Renditeanpassungen sind unter diesen Bedingungen nicht auszuschließen.
„Die verbesserten Konjunkturaussichten sind ein positives Signal für den deutschen Immobilienmarkt. Kurzfristig bleiben jedoch die Finanzierungskosten und die Verständigung auf tragfähige Kaufpreise für das Transaktionsgeschehen bestimmend. Wir erwarten, dass das Schlussquartal stärker ausfallen wird als das dritte Quartal. Eine ausgeprägte Jahresendrally dürfte unter den aktuellen Rahmenbedingungen allerdings ausbleiben. Für das Gesamtjahr halten wir derzeit ein Investmentvolumen von rund 32 Mrd. € über Gewerbe- und Wohnimmobilien hinweg für realistisch. Eine sich festigende wirtschaftliche Erholung könnte dann im kommenden Jahr auch den Investmentmärkten zusätzliche Impulse geben“, fasst Marcus Zorn die Aussichten zusammen.