Neue Technologie bietet Betreibern Chancen für signifikantes Margenwachstum
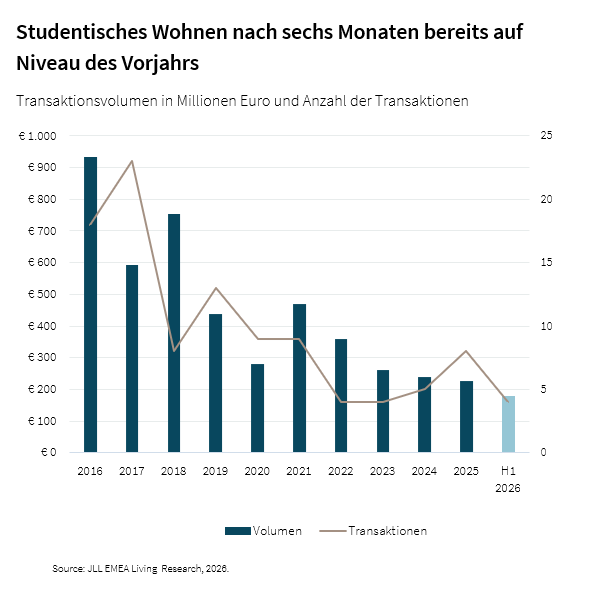
Der deutsche Markt für privates Studentenwohnen (Purpose-Built Student Accommodation, PBSA*) zeigt deutliche Zeichen des Wachstums und der Professionalisierung: Im ersten Halbjahr 2026 erreichte das Transaktionsvolumen rund 200 Millionen Euro und liegt damit auf Vorjahresniveau. Aktuell befinden sich weitere Asset-Deals im Wert von circa 400 Millionen Euro sowie Portfoliotransaktionen von insgesamt rund zwei Milliarden Euro in fortgeschrittenen Verhandlungen. Werden diese realisiert, dürften die Gesamtvolumina der vergangenen zehn Jahre von teilweise deutlich unter einer Milliarde Euro klar übertroffen werden, analysiert JLL in der aktuellen Studie „German PBSA Market Perspectives 2026“.
Die durchschnittliche Monatsmiete in den sieben Metropolen liegt demnach derzeit bei 988 Euro, wobei PBSA-Objekte einen Aufschlag von 200 Euro bis 400 Euro gegenüber WG-Zimmern erzielen, dafür aber diverse Annehmlichkeiten wie Gym, Media Rooms oder Vor-Ort-Betreuung bieten. Die Anfangsrenditen für qualitativ hochwertige Objekte haben sich bei 4,1 bis 4,4 Prozent stabilisiert.
Bedarf internationaler Studierender treibt das Marktwachstum an
Die Rahmenbedingungen für das PBSA-Segment sind positiv: Die Gesamtzahl der Studierenden in Deutschland erreichte im Wintersemester 2025/2026 mit 2,88 Millionen einen neuen Höchststand (plus 0,4 Prozent). Besonders auffällig ist der Anteil internationaler Studierender, der mit 469.500 Personen (16,3 Prozent aller Studierenden) seit 2014 ein Wachstum von 46 Prozent verzeichnete. Internationale Studierende stellen mittlerweile 30 Prozent aller Erstsemester – ein deutlicher Anstieg im Vergleich zu den 19 Prozent im Jahr 2004. „Internationale Studierende sind der primäre Wachstumstreiber für die PBSA-Nachfrage“, erklärt Sören Gröbel, Director of Living Research Germany bei JLL. „Sie benötigen sofort verfügbare, möblierte Lösungen mit All-inclusive-Mietmodellen und sind aufgrund von Sprachbarrieren und fehlenden lokalen Bonitätsnachweisen vom klassischen Mietmarkt weitgehend ausgeschlossen. Hinzu kommen ein starkes Sicherheitsbedürfnis und der Wunsch nach Ansprechpartnern vor Ort.“
Smart Technology steigert Effizienz und Marge
Nach Jahren kräftigen Mietwachstums hat sich die Dynamik zuletzt, wie auch am Mietwohnungsmarkt, generell abgeschwächt. Die Mieten in den sieben Metropolen stiegen im Jahresvergleich um 2,9 Prozent, wobei Düsseldorf (plus 13,6 Prozent), Köln (plus 5,5 Prozent) und Hamburg (plus 5,1 Prozent) die Spitzenreiter sind. „Der Fokus verschiebt sich nun eindeutig von mietgetriebenem Wachstum hin zu operativer Effizienz", sagt Marius Romer, Team Leader Residential Investment Capital Markets Germany NRW und bei JLL Spezialist für den PBSA-Bereich. „Die Optimierung der Betriebskosten wird zum entscheidenden Performance-Treiber.“
Besonders vielversprechend sind KI-gesteuerte Smart-Building-Technologien zur Verbrauchsoptimierung. Erfahrungen aus dem britischen Markt zeigen, dass zum Beispiel intelligente Heizungssteuerungen mit minimalem Kapitaleinsatz die Betriebskosten um rund sieben Prozent senken können, was jährlichen Einsparungen von 233 Euro pro Bett entspricht.
Viele Investoren schwenken von Forward-Deals zu Portfoliotransaktionen
Der deutsche PBSA-Investmentmarkt entwickelt sich von einem entwicklungsgetriebenen zu einem portfoliobasierten Markt. „Die ersten zusammengestellten Portfolios der ersten Wachstumswelle kommen nun auf den Markt – ein deutliches Zeichen für die zunehmende Reife der Assetklasse“, erläutert Romer. Die Anfangsrenditen für qualitativ hochwertige PBSA-Objekte in guten Lagen liegen zwischen 4,1 und 4,4 Prozent. Bemerkenswert ist die Verengung des Renditenspreizung zwischen PBSA und Prime-Wohnimmobilien: Dieser reduzierte sich von 120 bis 130 Basispunkten (2021) auf aktuell 75 bis 85 Basispunkte – eine Kompression um 40 bis 45 Basispunkte, die das gewachsene Investorenvertrauen widerspiegelt.
Skalierung und Qualitätsstandorte bieten Marktakteuren Potenziale
Für die Marktakteure entstehen durch das Wachstum langfristige Potenziale: „Investoren sollten den Fokus auf Portfolio-Akquisitionen mit nachgewiesener operativer Performance legen. Neben den Primärstandorten Berlin, München und Hamburg bieten auch Köln sowie ausgewählte B-Städte wie Münster, Mainz oder Darmstadt attraktive Chancen mit höheren Renditeaussichten“, sagt Romer.