

BNP Paribas Real Estate veröffentlicht Marktzahlen für Q3 2026
Die Nachfrage auf dem bundesweiten Lager- und Logistikflächenmarkt ist ungebrochen hoch. Nach den ersten drei Quartalen des Jahres 2026 beläuft sich der Flächenumsatz auf 5,5 Mio. m², was einer Steigerung um 28 % gegenüber dem Vorjahreszeitraum entspricht und auch deutliche 9 % über dem zehnjährigen Durchschnitt liegt. Die Dynamik hat im Jahresverlauf stetig zugenommen, was sich in steigenden Quartalsergebnissen widerspiegelt. Dabei hat das dritte Quartal mit knapp 2,2 Mio. m² noch einmal um 23 % gegenüber dem zweiten Quartal zugelegt und erzielt das höchste Resultat seit dem zweiten Quartal 2022. Dies ergibt die Analyse von BNP Paribas Real Estate.
Damit zieht der Flächenumsatz weiter an – trotz der moderaten wirtschaftlichen Entwicklung, dem seit Ende Februar andauernden Iran-Krieg mit der Sperrung der Straße von Hormus, den gestiegenen Energiepreisen und der anziehenden Inflation, der US-Zollpolitik und dem Ukrainekrieg. „Die wichtigsten Treiber der aktuellen Dynamik sind zum einen Logistikdienstleister, die das Geschäft für E-Commerce-Unternehmen aus Asien, aber auch für schon länger etablierte Großkonzerne abwickeln, und zum anderen Unternehmen, die dem Bereich Rüstung und Verteidigung zuzuordnen sind. Darüber hinaus sorgen produzierende Unternehmen, die ihre Strukturen optimieren oder sich erweitern, für umfangreichen Flächenumsatz. Dabei sind insgesamt wieder wesentlich mehr großflächige Verträge zu beobachten als im Vorjahreszeitraum sowie eine hohe Abschlusszahl“, erläutert Christopher Raabe, Geschäftsführer und Head of Logistics & Industrial der BNP Paribas Real Estate GmbH.
Starker Umsatzanstieg außerhalb der großen Logistik-Hubs
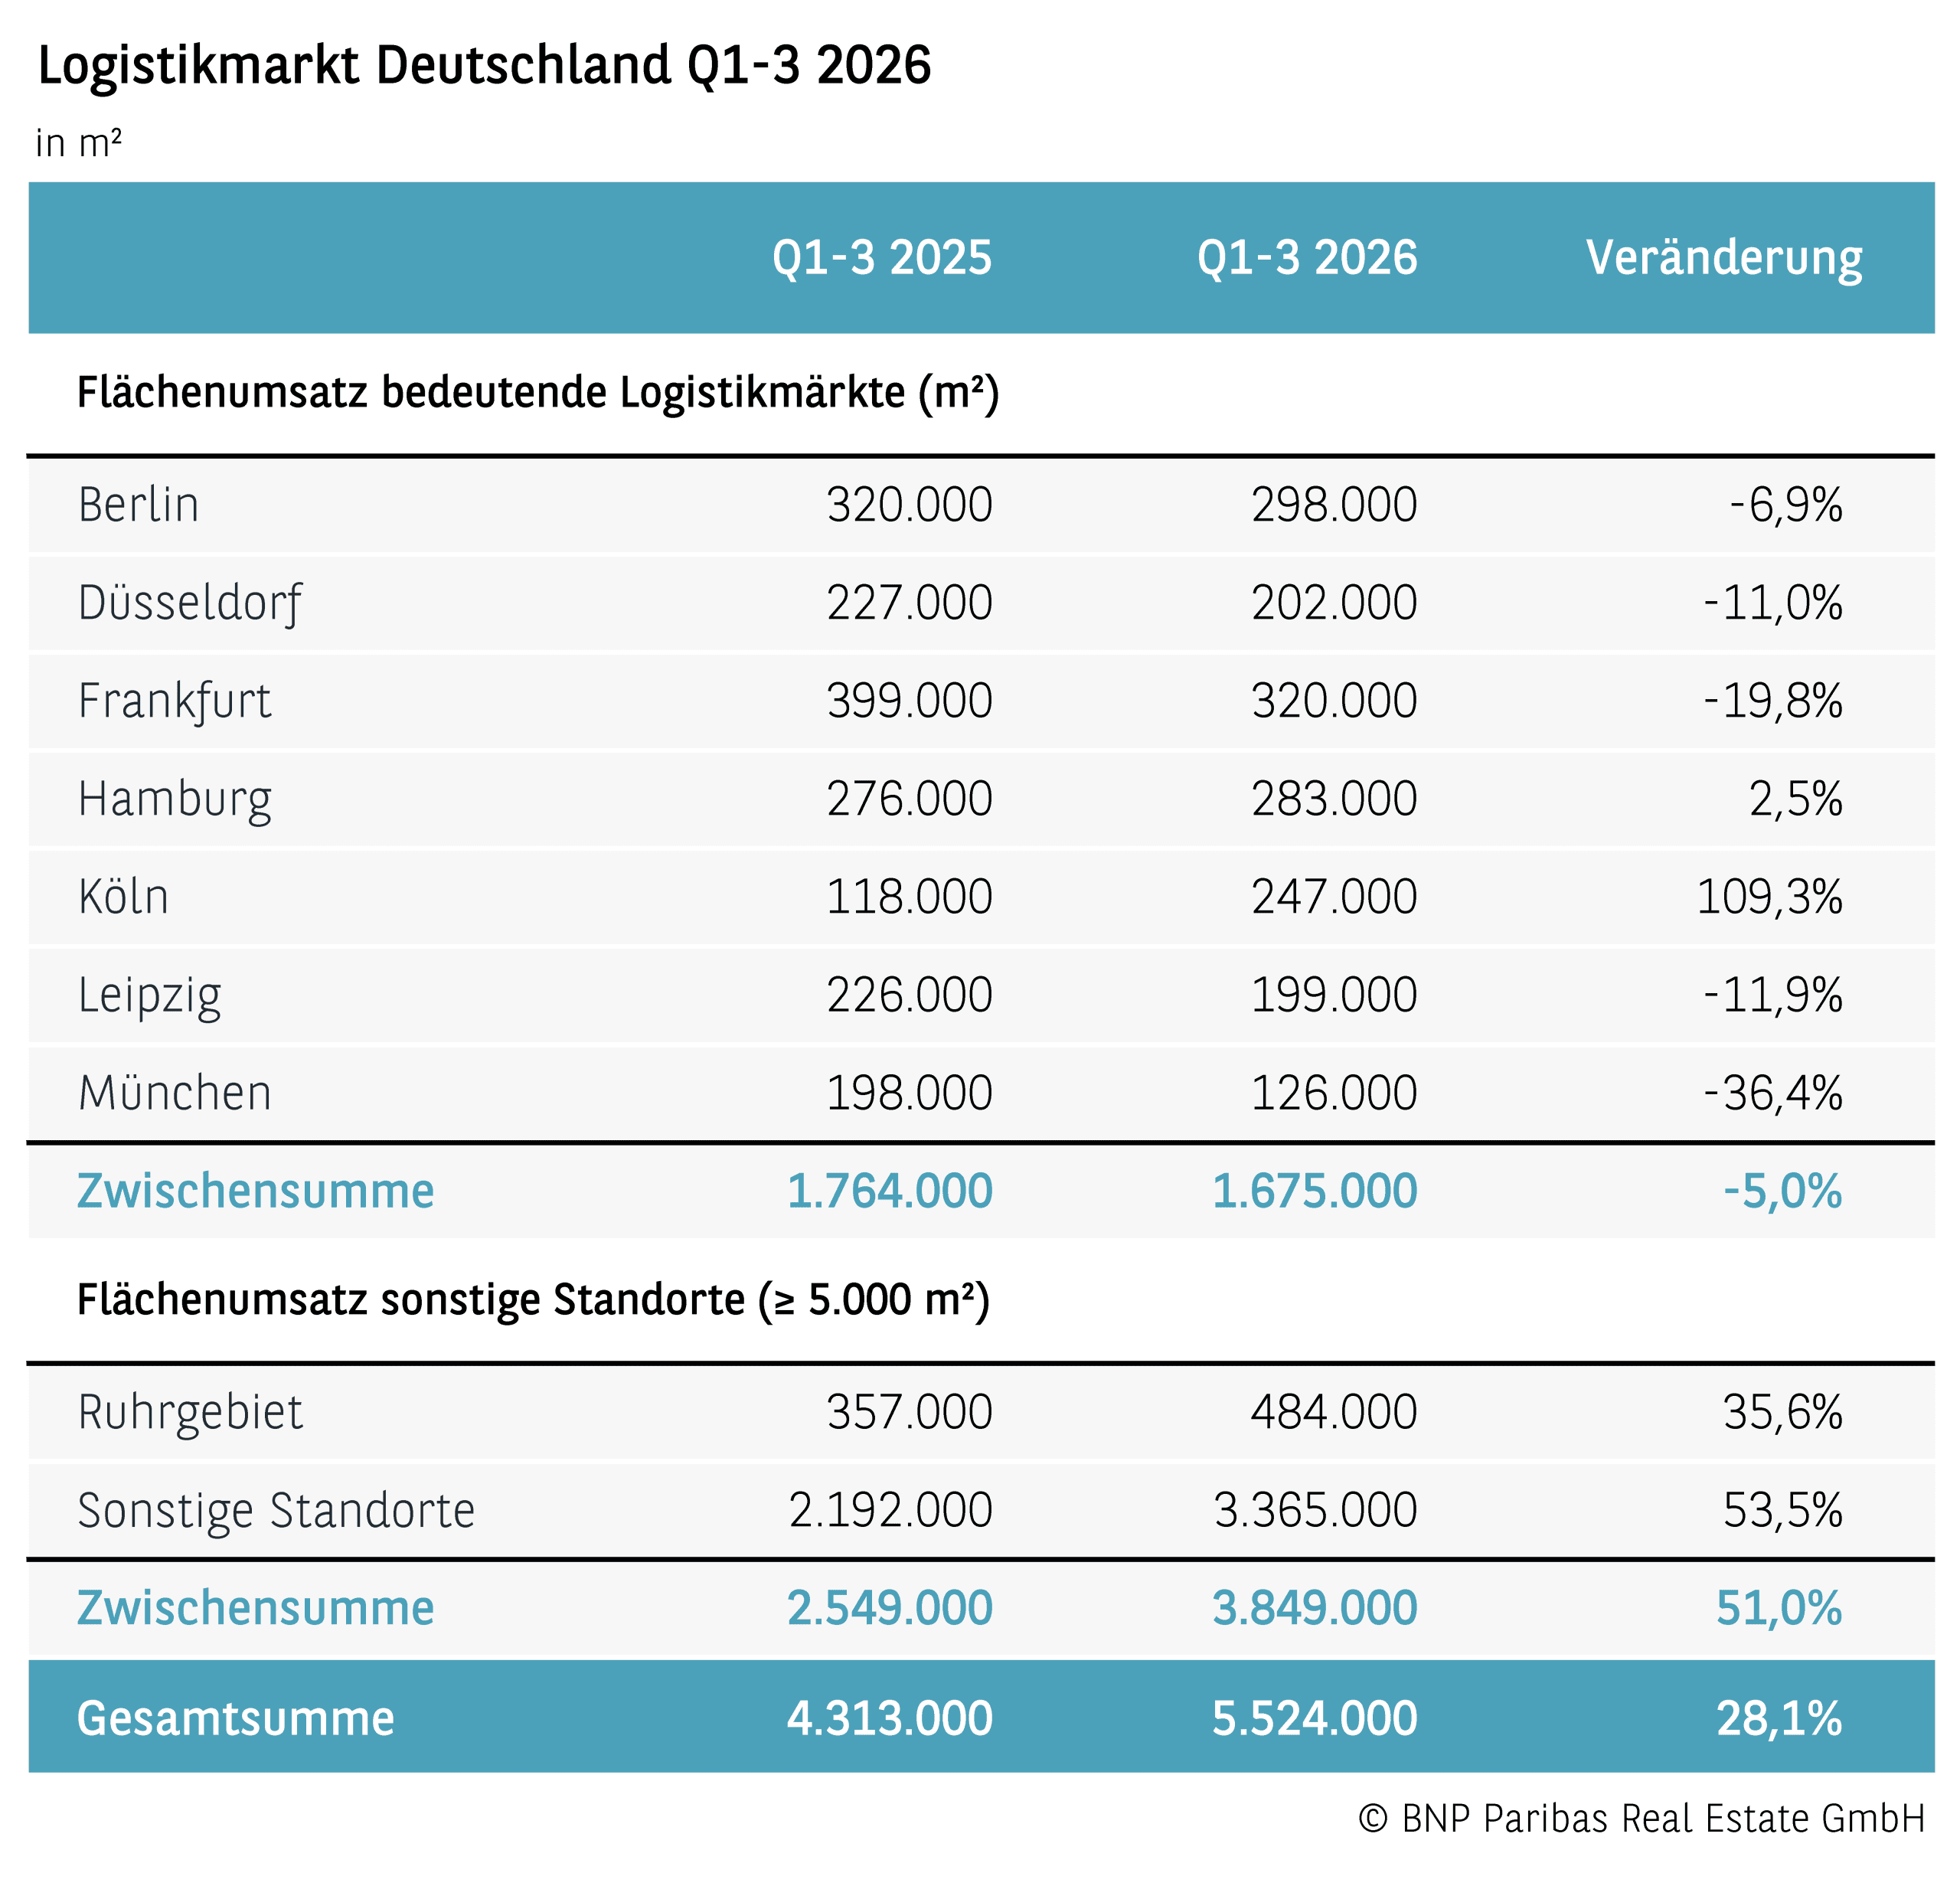
Es sind vor allem die Lagen außerhalb der großen Logistik-Hubs, die mit einem Plus von 51 % ganz erheblich gegenüber dem Vorjahreszeitraum zulegen können und den zweithöchsten Umsatz der vergangenen zehn Jahre erreichen. Sie punkten insbesondere mit einer besseren Flächenverfügbarkeit – vor allem im großflächigen Segment – und einem attraktiveren Preisniveau. Anders gestaltet sich die Situation in den deutschen Top-Logistikmärkten (Berlin, Düsseldorf, Frankfurt, Hamburg, Köln, Leipzig und München), wo ein Volumen von insgesamt knapp 1,7 Mio. m² verzeichnet wird. Dies entspricht einem Rückgang von rund 5 % gegenüber dem Vorjahr, und das langjährige Mittel wird um 8 % verfehlt. In einigen dieser Märkte können Flächengesuche teilweise nicht komplett umgesetzt werden, weil es am entsprechenden Flächenangebot mangelt. Hier ist die insgesamt rückläufige Bautätigkeit spürbar, was sich auch in einem sinkenden Neubauanteil am Flächenumsatz widerspiegelt. Bundesweit ist er mit 55 % auf das niedrigste Niveau der letzten zehn Jahre gesunken.
Im Vergleich der großen Standorte sticht insbesondere der Kölner Markt heraus, der sein Vorjahresergebnis mit aktuell 247.000 m² mehr als verdoppeln kann und zusammen mit Hamburg (283.000 m²; +3 %), das zumindest ein leichtes Plus aufweist, der einzige große Standort ist, der eine Zunahme beim Flächenumsatz erzielt. Nichtsdestotrotz führt Frankfurt das Ranking mit 320.000 m²
(-20 %) vor Berlin (298.000 m²; -7 %) an. Trotz eines mit 202.000 m² überdurchschnittlichen Resultats verliert Düsseldorf 11 % gegenüber dem Vorjahreszeitraum, und auch Leipzig erreicht trotz eines sehr starken dritten Quartals nicht das Vorjahresniveau (199.000 m²; -12 %). München ist besonders stark vom Flächenmangel betroffen, wartet im laufenden Jahr weiterhin auf Großabschlüsse und bleibt mit 126.000 m² um gut 36 % unter dem Vorjahr. Das Ruhrgebiet erzielt mit 484.000 m² dagegen einen Rekordumsatz, der beeindruckende 36 % über dem Vorjahr liegt.
Hohe Nachfrage durch Logistikdienstleister
Bei der Branchenverteilung des bundesweiten Flächenumsatzes ragen Logistikdienstleister mit einem Marktanteil von fast 45 % heraus. Sie zeichnen damit allein für 2,5 Mio. m² verantwortlich, was dem höchsten Wert der vergangenen zehn Jahre entspricht. Da E-Commerce-Unternehmen ihr Geschäft vermehrt von Logistikdienstleistern abwickeln lassen, bleibt der Anteil der Handelsunternehmen dagegen mit lediglich 15 % auf einem niedrigen Niveau. Produzierende Unternehmen setzen ebenfalls überdurchschnittlich viel Fläche um und steuern 31 % zum Gesamtumsatz bei.
Mietpreise steigen an einigen Standorten
Sowohl die Spitzen- als auch die Durchschnittsmieten haben gegenüber dem dritten Quartal 2025 zugelegt. Im Mittel über alle Standorte liegt das Plus der Spitzenmieten bei 4,3 % und der Durchschnittsmieten bei 4,9 %. Gegenüber dem zweiten Quartal ist das Mietpreisniveau aktuell insbesondere in Düsseldorf, Frankfurt, Köln und dem Ruhrgebiet gestiegen. In München werden weiterhin die höchsten Mietpreise mit 11,25 EUR/m² in der Spitze erzielt (+7 % ggü. Q3 2025). Während die Spitzenmiete in Frankfurt aktuell bei 9 EUR/m² (+10 %) notiert, bleiben Düsseldorf mit 8,85 EUR/m² (+4 %), Hamburg mit 8,80 EUR/m² (+4 %), Köln mit 8,60 EUR/m² (+12 %), Berlin mit 8,30 EUR/m² (+1 %) und das Ruhrgebiet mit 8,10 EUR/m² (+3 %) im Korridor zwischen 8 und 9 EUR/m². In Leipzig sind unverändert 5,70 EUR/m² in der Spitze anzusetzen.
Perspektiven
Grundsätzlich ist davon auszugehen, dass sich an den geopolitischen Rahmenbedingungen, insbesondere an der Konfliktsituation in Nahost, bis zum Jahresende nur wenig ändern wird. Die deutsche Wirtschaft belebt sich jedoch leicht, sodass die führenden deutschen Wirtschaftsforschungsinstitute jüngst ihre Prognosen für das diesjährige Bruttoinlandsprodukt nach oben korrigiert haben (1,3 %). Neben den staatlichen Ausgaben für Infrastruktur, Klimaneutralität und Verteidigung legen dabei vor allem die Exporte und die Industrieproduktion zu.
Der bundesweite Logistikvermietungsmarkt weist derweil aktuell eine hohe Dynamik auf. Dies zeigt sich zum einen in einer insgesamt sehr hohen Vertragsanzahl und zum anderen in einem spürbar höheren Volumen an großflächigen Verträgen ab 20.000 m². Vor allem dieses Segment macht den Unterschied zum Vorjahresresultat. Ob sich der Trend steigender Quartalsergebnisse in den verbleibenden drei Monaten des Jahres fortsetzen kann, bleibt nach dem hohen Volumen im dritten Quartal abzuwarten. Durch die zuletzt geringere spekulative Neubautätigkeit stehen in den gesuchten Lagen weniger Flächen kurzfristig zur Verfügung, was den Flächenumsatz in einigen großen Logistik-Hubs bereits etwas limitiert und zu entsprechenden Ausweichbewegungen führt. „Nichtsdestotrotz sollte das Schlussquartal dynamisch bleiben, denn vorliegende Gesuche und bereits in Verhandlung befindliche großflächige Verträge bestätigen die weiterhin hohe Nachfrage. Entsprechend sollte das Gesamtjahresergebnis das Resultat aus dem Vorjahr, das bei knapp 6,1 Mio. m² lag, deutlich übertreffen“, fasst Bastian Hafner, Head of Logistics & Industrial Advisory der BNP Paribas Real Estate GmbH, die Aussichten zusammen.