

Private Credit gilt als Alternative zur klassischen Bankfinanzierung. Doch die Banken sind aus dem Geschäft keineswegs verschwunden. Ein aktueller Fall um Barclays zeigt, wie eng Fondsindustrie und Bankensystem über neue Finanzierungsstrukturen miteinander verbunden bleiben.
Ein Kredit, zwei Welten
Die britische Bankenaufsicht PRA prüft derzeit die aufsichtsrechtliche Behandlung von Derivategeschäften, über die Barclays Finanzierungen für Private-Credit-Fonds bereitstellt. Im Mittelpunkt stehen sogenannte Total Return Swaps (TRS), die Barclays dem Handelsbuch statt dem Bankbuch zugeordnet haben soll, obwohl die zugrunde liegenden Unternehmenskredite illiquide sind. Zur Begründung der Zuordnung wurden offenbar spiegelbildliche Absicherungsgeschäfte mit anderen Marktteilnehmern angeführt. Ob die gewählte regulatorische Behandlung angemessen ist, bleibt Gegenstand der Prüfung.
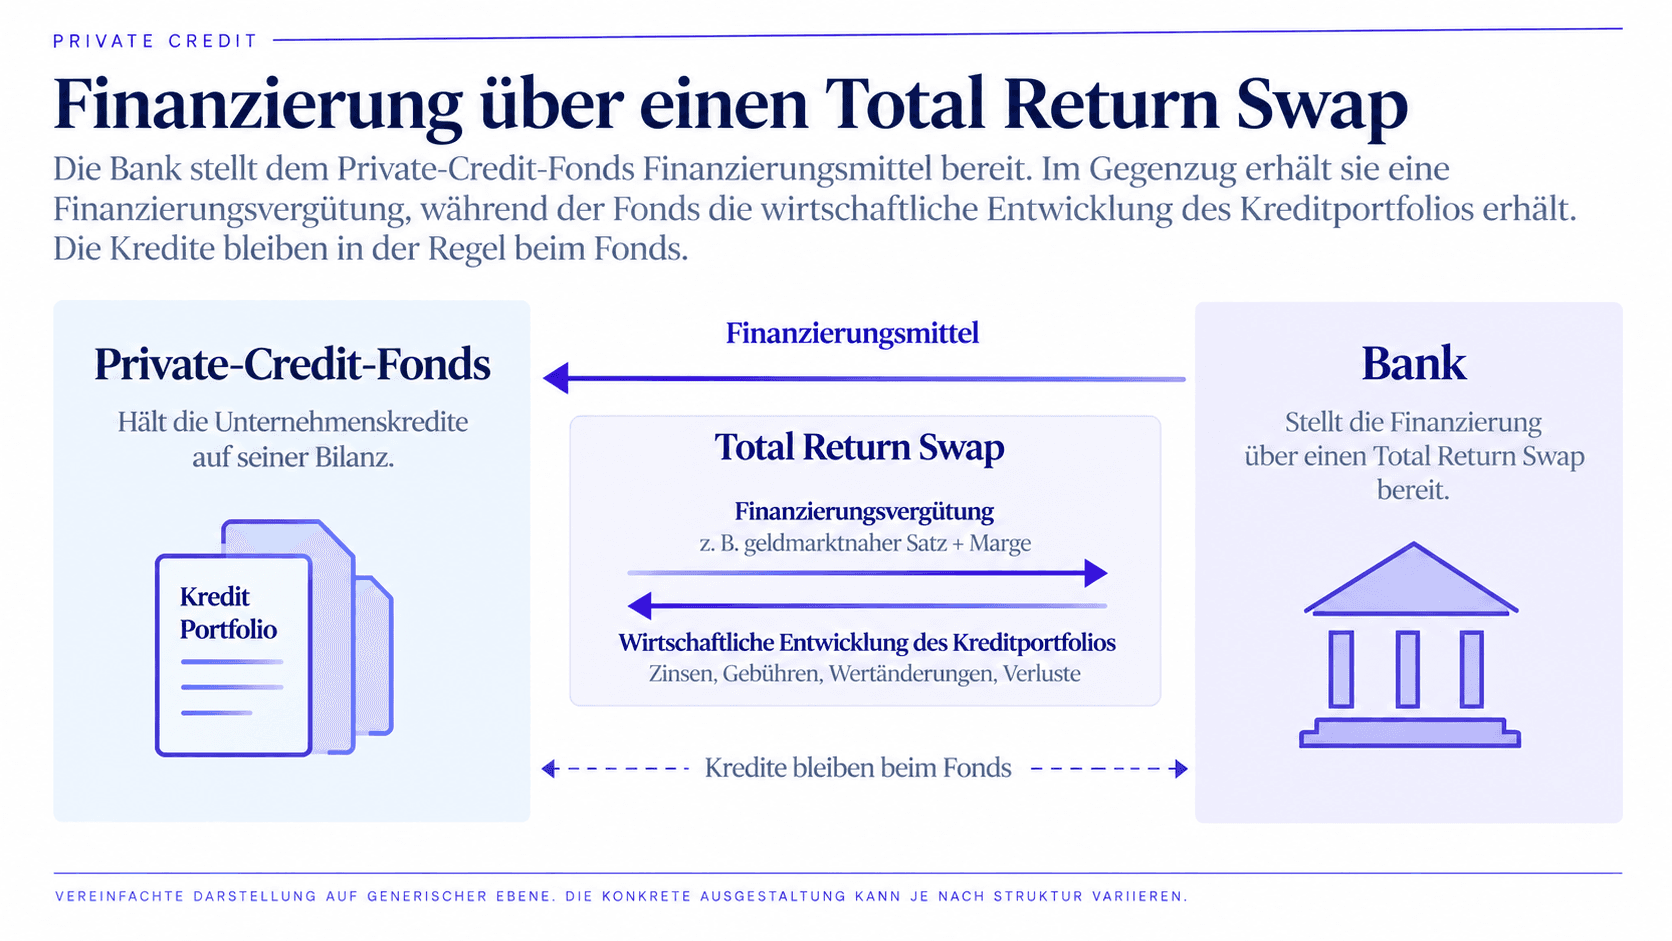
Der Mechanismus lässt sich vereinfacht beschreiben: Private-Credit-Fonds vergeben Kredite an Unternehmen und können ihre Portfolios mithilfe von Banken finanzieren. Bei einer entsprechenden Finanzierungskonstruktion erhält der Fonds Finanzierungsmittel und zahlt der Bank dafür eine vereinbarte Vergütung, beispielsweise einen geldmarktnahen Zinssatz zuzüglich Marge. Über einen Total Return Swap kann der Fonds zugleich die wirtschaftliche Entwicklung eines Referenzportfolios beziehen: Die Bank zahlt ihm dessen Gesamtertrag einschließlich Zinsen und Wertveränderungen, während der Fonds die vereinbarte Finanzierungsvergütung leistet. Wirtschaftlich trägt der Fonds damit die Chancen und Risiken der Kreditentwicklung. Ob die Bank ihrerseits ausreichend gegen Ausfälle, Bewertungsrisiken und Liquiditätsengpässe abgesichert ist, hängt jedoch von der konkreten Vertragsgestaltung ab.
Das Risiko wechselt seine Form
Die Zuordnung zum Bank- oder Handelsbuch bestimmt mit, nach welchen Regeln eine Bank Eigenkapital vorhalten muss. Eine Handelsbuchposition ist dabei nicht automatisch risikoärmer oder geringer kapitalisiert.
Ein illiquider Unternehmenskredit wird jedoch nicht dadurch handelbar, dass seine wirtschaftliche Entwicklung über einen Derivatvertrag übertragen wird. Absicherungsgeschäfte können Risiken erheblich reduzieren, beseitigen aber nicht zwangsläufig Gegenparteirisiken, Bewertungsunsicherheiten oder mögliche Verluste bei der Verwertung von Sicherheiten.
Bereits 2025 warnte die PRA ausdrücklich davor, illiquide Vermögenswerte allein durch ihre finanzielle Verpackung als handelbare Positionen zu behandeln, ohne die Voraussetzungen dafür nachzuweisen.
Die entscheidende Frage lautet deshalb: Wie weit darf sich die regulatorische Behandlung eines Finanzinstruments von den Eigenschaften des Vermögenswerts entfernen, auf dem es wirtschaftlich beruht?
Das klingt zunächst nach einer Spezialfrage für Bankenaufseher und Regulierungsjuristen. Für die Fondsindustrie ist es allerdings handfeste Ökonomie: Wie viel Eigenkapital eine Bank für solche Geschäfte vorhalten muss, beeinflusst unmittelbar, zu welchen Konditionen sie Private-Credit-Fonds finanziert. Und damit, wie viel Fremdkapital diese einsetzen können und welche Renditen für ihre Anleger übrig bleiben. Was im Handelsbuch einer Bank beginnt, kann also in der Renditerechnung eines Private-Credit-Fonds enden.
Die Rückkehr der Banken
Private Credit wird häufig als Verlagerung der Kreditvergabe aus dem Bankensystem in die Fondsindustrie beschrieben. Doch diese Betrachtung greift zu kurz.
Zwar vergeben Fonds die Kredite. Sobald sie ihre Portfolios jedoch über Banken finanzieren, entstehen neue wirtschaftliche Verbindungen zwischen beiden Sektoren.
Die ursprünglichen Kreditrisiken müssen dabei nicht vollständig zu den Banken zurückkehren. Finanzierungsrisiken, Gegenparteiausfälle und Liquiditätsengpässe können sich aber über diese Verbindungen auf das Bankensystem übertragen.
📌 Fazit
Der Barclays-Fall verweist damit auf eine grundsätzliche Entwicklung: Die Kreditvergabe wandert aus den Banken heraus, während die Finanzierung der Kreditgeber teilweise wieder bei ihnen landet.
Private Credit ersetzt das Bankensystem nicht einfach. Es verändert dessen Rolle – vom unmittelbaren Kreditgeber zum Finanzierer der Kreditgeber.
Quellen
Financial Times, 19. Oktober 2026: BoE scrutinises Barclays over claim traders misrepresented private credit exposure. Ausgangsbericht zur aufsichtsrechtlichen Prüfung.
Bank of England / PRA, 9. April 2025: Significant risk transfer financing: Prudential expectations. Aufsichtsrechtliche Einordnung der Risiken strukturierter Finanzierungen und illiquider Sicherheiten.
Bank of England, Financial Stability Report, Dezember 2025: Hintergrund zu den Verflechtungen zwischen Banken und Private Markets.(Vgl. insbesondere Box F: Lending to private market funds in the 2025 Bank Capital Stress Test)