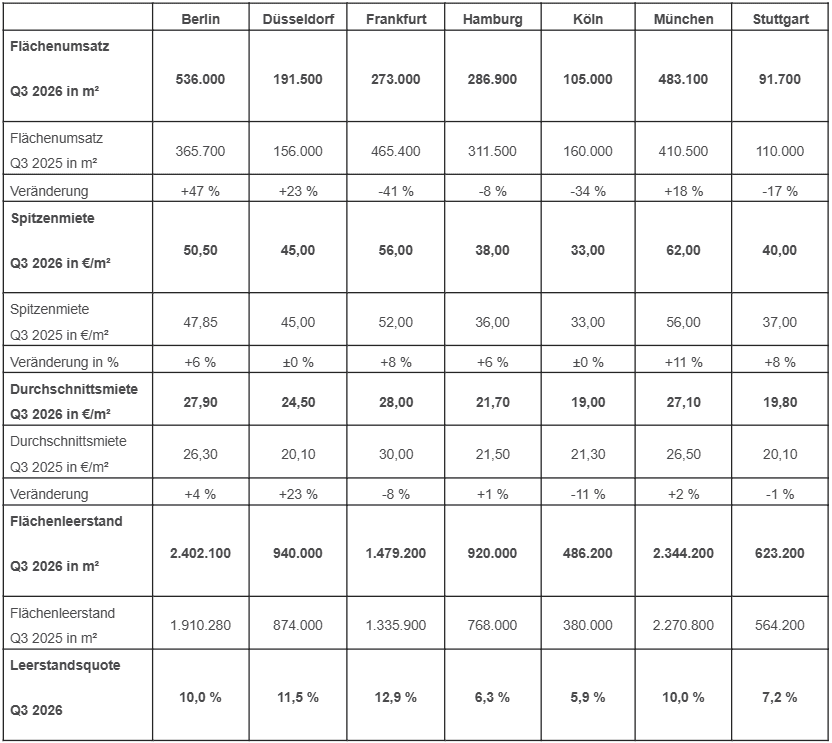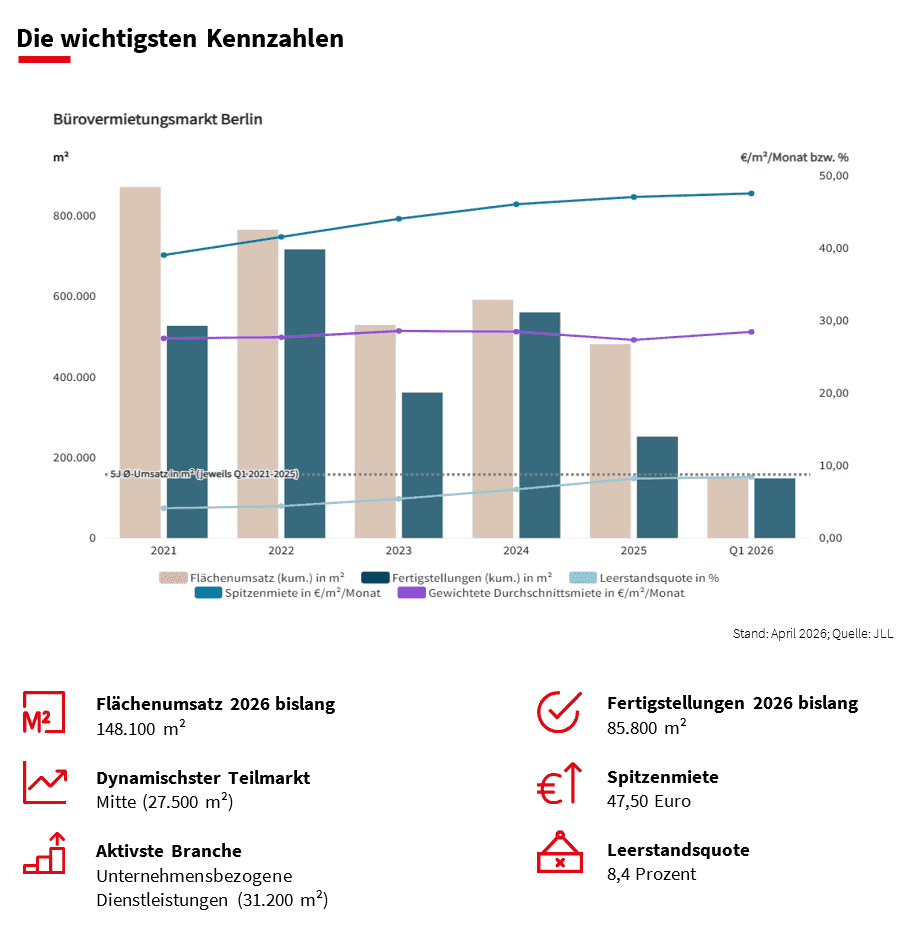
In den sieben größten deutschen Bürovermietungsmärkten wurden in den ersten drei Quartalen 2026 rund 1,97 Millionen Quadratmeter Bürofläche umgesetzt. Damit liegt das Ergebnis lediglich 2 Prozent unter dem Vorjahreswert und 6 Prozent unter dem Durchschnitt der vergangenen fünf Jahre. Hinter diesem insgesamt stabilen Marktergebnis verbirgt sich jedoch eine unterschiedliche Entwicklung der einzelnen Standorte. Während Berlin (+47 %), Düsseldorf (+23 %) und München (+18 %) deutliche Zuwächse verzeichneten, blieben Frankfurt (-41 %), Köln (-34 %), Stuttgart (-17 %) und Hamburg (-8 %) hinter ihren Vorjahresergebnissen zurück.
„Angesichts des herausfordernden wirtschaftlichen Umfelds war kein breiter Aufschwung am Bürovermietungsmarkt zu erwarten. Umso erfreulicher ist die insgesamt robuste Marktaktivität, die die bereits erkennbare Bodenbildung erneut bestätigt. Die Zahl der Mietvertragsabschlüsse ist gegenüber dem Vorjahr leicht gestiegen und auch bei Großabschlüssen über 5.000 Quadratmetern wurde mit 55 abgeschlossenen Verträgen das Vorjahresniveau nahezu erreicht. Abschlüsse wie die der BVG mit fast 40.000 Quadratmetern in Berlin oder von Uniper mit fast 37.000 Quadratmetern in Düsseldorf zeigen, dass Unternehmen und Institutionen weiterhin langfristige Standortentscheidungen treffen“, sagt Cem Ergüney, Head of Office Letting Germany.
Neubauaktivität verliert an Dynamik
Während die Vermietungsaktivität im Bestand stabil bleibt, entwickelt sich das Marktgeschehen bei Anmietungen in Projektentwicklungen vor Baustart deutlich zurückhaltender. Besonders auffällig ist dabei die Rolle der Eigennutzer: Auf sie entfallen 14 der 30 registrierten Abschlüsse, aber mit rund 117.600 Quadratmetern zugleich 57 Prozent des Flächenumsatzes in diesem Segment. Acht dieser Abschlüsse wurden in München und dem Münchener Umland registriert, weitere vier in Hamburg.
Gestiegene Bau- und Finanzierungskosten sowie anspruchsvollere Vermarktungsbedingungen erschweren die Realisierung neuer Projekte. Eigennutzer können dagegen häufig unabhängig von Vorvermietungsquoten, Vermarktungsrisiken oder späteren Exit-Überlegungen agieren und verfolgen meist eine langfristige Nutzungsstrategie.
„Während institutionelle Investoren zurückhaltender agieren, gewinnen Eigennutzer an Bedeutung. Sie können unter den aktuellen Rahmenbedingungen Projekte ermöglichen, die andernfalls möglicherweise nicht realisiert würden. Angesichts der abnehmenden Projektpipeline dürften Eigennutzer deshalb auch in den kommenden Jahren eine wichtige Rolle bei der Realisierung neuer Projekte spielen“, erläutert Ergüney.
Nachfrageimpulse kommen aus unterschiedlichen Nutzergruppen
Mit einem Marktanteil von jeweils 14 Prozent stellten die Branchen Information & Telekommunikation sowie das Verarbeitende Gewerbe in den ersten drei Quartalen 2026 die umsatzstärksten Nutzergruppen dar. Auffällig ist insbesondere die Entwicklung des Verarbeitenden Gewerbes, das damit deutlich über seinem Fünfjahresdurchschnitt von 11 Prozent liegt. Die Nutzerstruktur deutet auf einen beginnenden Wandel der deutschen Wirtschaft hin. Technologieorientierte, forschungsintensive und verteidigungsnahe Unternehmen treten auf den Büromärkten zunehmend als Nachfrager in Erscheinung. Der Beitrag von Unternehmen aus dem Defense-Umfeld zum Flächenumsatz der Top 7 bleibt insgesamt noch vergleichsweise gering und liegt unter fünf Prozent. In München erreicht ihr Anteil dagegen bereits rund zehn Prozent. Die räumliche Konzentration der Anmietungen deutet dort auf eine nachhaltige Clusterbildung hin.
Auch die öffentliche Hand bleibt weiterhin ein bedeutender Nachfragefaktor. Ein Blick auf die vergangenen zehn Jahre verdeutlicht die besondere Bedeutung öffentlicher Nutzer für großvolumige Flächenanforderungen: Während marktweit in diesem Betrachtungszeitraum lediglich jeder 33. Mietvertragsabschluss ein Volumen von mehr als 5.000 Quadratmetern erreicht, gilt dies bei der öffentlichen Verwaltung für jeden vierten Abschluss. Die öffentliche Hand gehört damit weiterhin zu den wichtigsten Treibern großer Flächenanmietungen. Der zunehmende Konsolidierungsdruck auf die öffentlichen Haushalte und die stärkere Fokussierung auf eine effizientere Flächennutzung dürften die Nachfrage künftig jedoch selektiver werden lassen und ihre Dynamik begrenzen.
Spitzenmieten steigen selektiv weiter
Die Spitzenmieten entwickelten sich auch 2026 erwartungsgemäß positiv, allerdings nicht mehr flächendeckend. Die stärksten Anstiege verzeichneten München mit plus 11 Prozent und Frankfurt sowie Stuttgart mit plus 8 Prozent gegenüber dem Vorjahr. Treiber dieser Entwicklung sind insbesondere hochpreisige Abschlüsse von Beratungsunternehmen sowie Banken und Finanzdienstleistern.
„Dass gerade diese Nutzergruppen aktuell die Mietpreisentwicklung prägen, ist kein Zufall. Eine Auswertung der jeweils teuersten drei Prozent aller Büroanmietungen der Jahre 2021 bis 2025 zeigt, dass Banken und Finanzdienstleister rund 30 Prozent dieser Abschlüsse auf sich vereinen. Weitere 22 Prozent entfallen auf Beratungsunternehmen. Zusammen mit der Branche Information & Telekommunikation stehen diese drei Nutzergruppen für rund zwei Drittel aller hochpreisigen Anmietungen. Die Nachfrage nach Premiumflächen konzentriert sich damit heute vor allem auf wissensintensive Branchen, die hochwertige Bürostandorte gezielt zur Mitarbeitergewinnung, Positionierung und Stärkung ihrer Unternehmenskultur nutzen“, sagt Francesca Boucard, Head of Market Intelligence & Foresight Germany.
Leerstandsanstieg verliert an Dynamik
Die Leerstandsquote der Top-7-Büromärkte stieg zum Ende des dritten Quartals auf 9,4 Prozent und liegt damit weiterhin auf dem höchsten Niveau seit rund zwei Jahrzehnten. Mittlerweile weisen vier der sieben Standorte eine zweistellige Leerstandsquote auf. Berlin liegt inzwischen ebenfalls bei 10,0 Prozent. Gleichzeitig zeichnet sich eine Verlangsamung des Leerstandsanstiegs ab. Die Dynamik der vergangenen Quartale hat spürbar nachgelassen und deutet auf eine schrittweise Annäherung an den zyklischen Höchststand hin. Dazu tragen neben einer stabileren Nachfrage auch die deutlich rückläufigen Projektentwicklungen bei, die das zukünftige Flächenangebot begrenzen. Dadurch rückt der Bestand stärker in den Fokus. Für Eigentümer eröffnet sich die Chance, bestehende Gebäude an veränderte Nutzeranforderungen anzupassen und langfristig wettbewerbsfähig zu positionieren.
Für das Gesamtjahr 2026 wird ein Fertigstellungsvolumen von rund 1,1 Millionen Quadratmetern erwartet. Davon sind bereits rund 52 Prozent vorvermietet. Knapp die Hälfte des Volumens entfällt auf Berlin. Gleichzeitig deuten sich bei einzelnen Projekten nach wie vor zeitliche Verschiebungen an.
Ausblick: Stabilisierung setzt sich fort
Für das Gesamtjahr 2026 erwartet Colliers einen Flächenumsatz von rund 2,6 Millionen Quadratmetern in den Top-7-Märkten und damit ein Ergebnis auf Vorjahresniveau. „2026 dürfte vor allem als Jahr der Stabilisierung in Erinnerung bleiben. Die Nachfrage zeigt sich insgesamt robust und die Rahmenbedingungen für Unternehmen haben sich im Jahresverlauf spürbar verbessert. Die verbesserten Konjunkturaussichten sind dabei weniger ein unmittelbarer Nachfragetreiber als vielmehr eine wichtige Voraussetzung für langfristige Unternehmensentscheidungen. Das sinkende Rezessionsrisiko und die gestiegene Planungssicherheit schaffen ein stabileres Umfeld für die Nutzermärkte“, so Ergüney.