

Savills hat in einer aktuellen Publikation den europäischen Self-Storage-Markt untersucht. Anbei finden Sie die Ergebnisse:
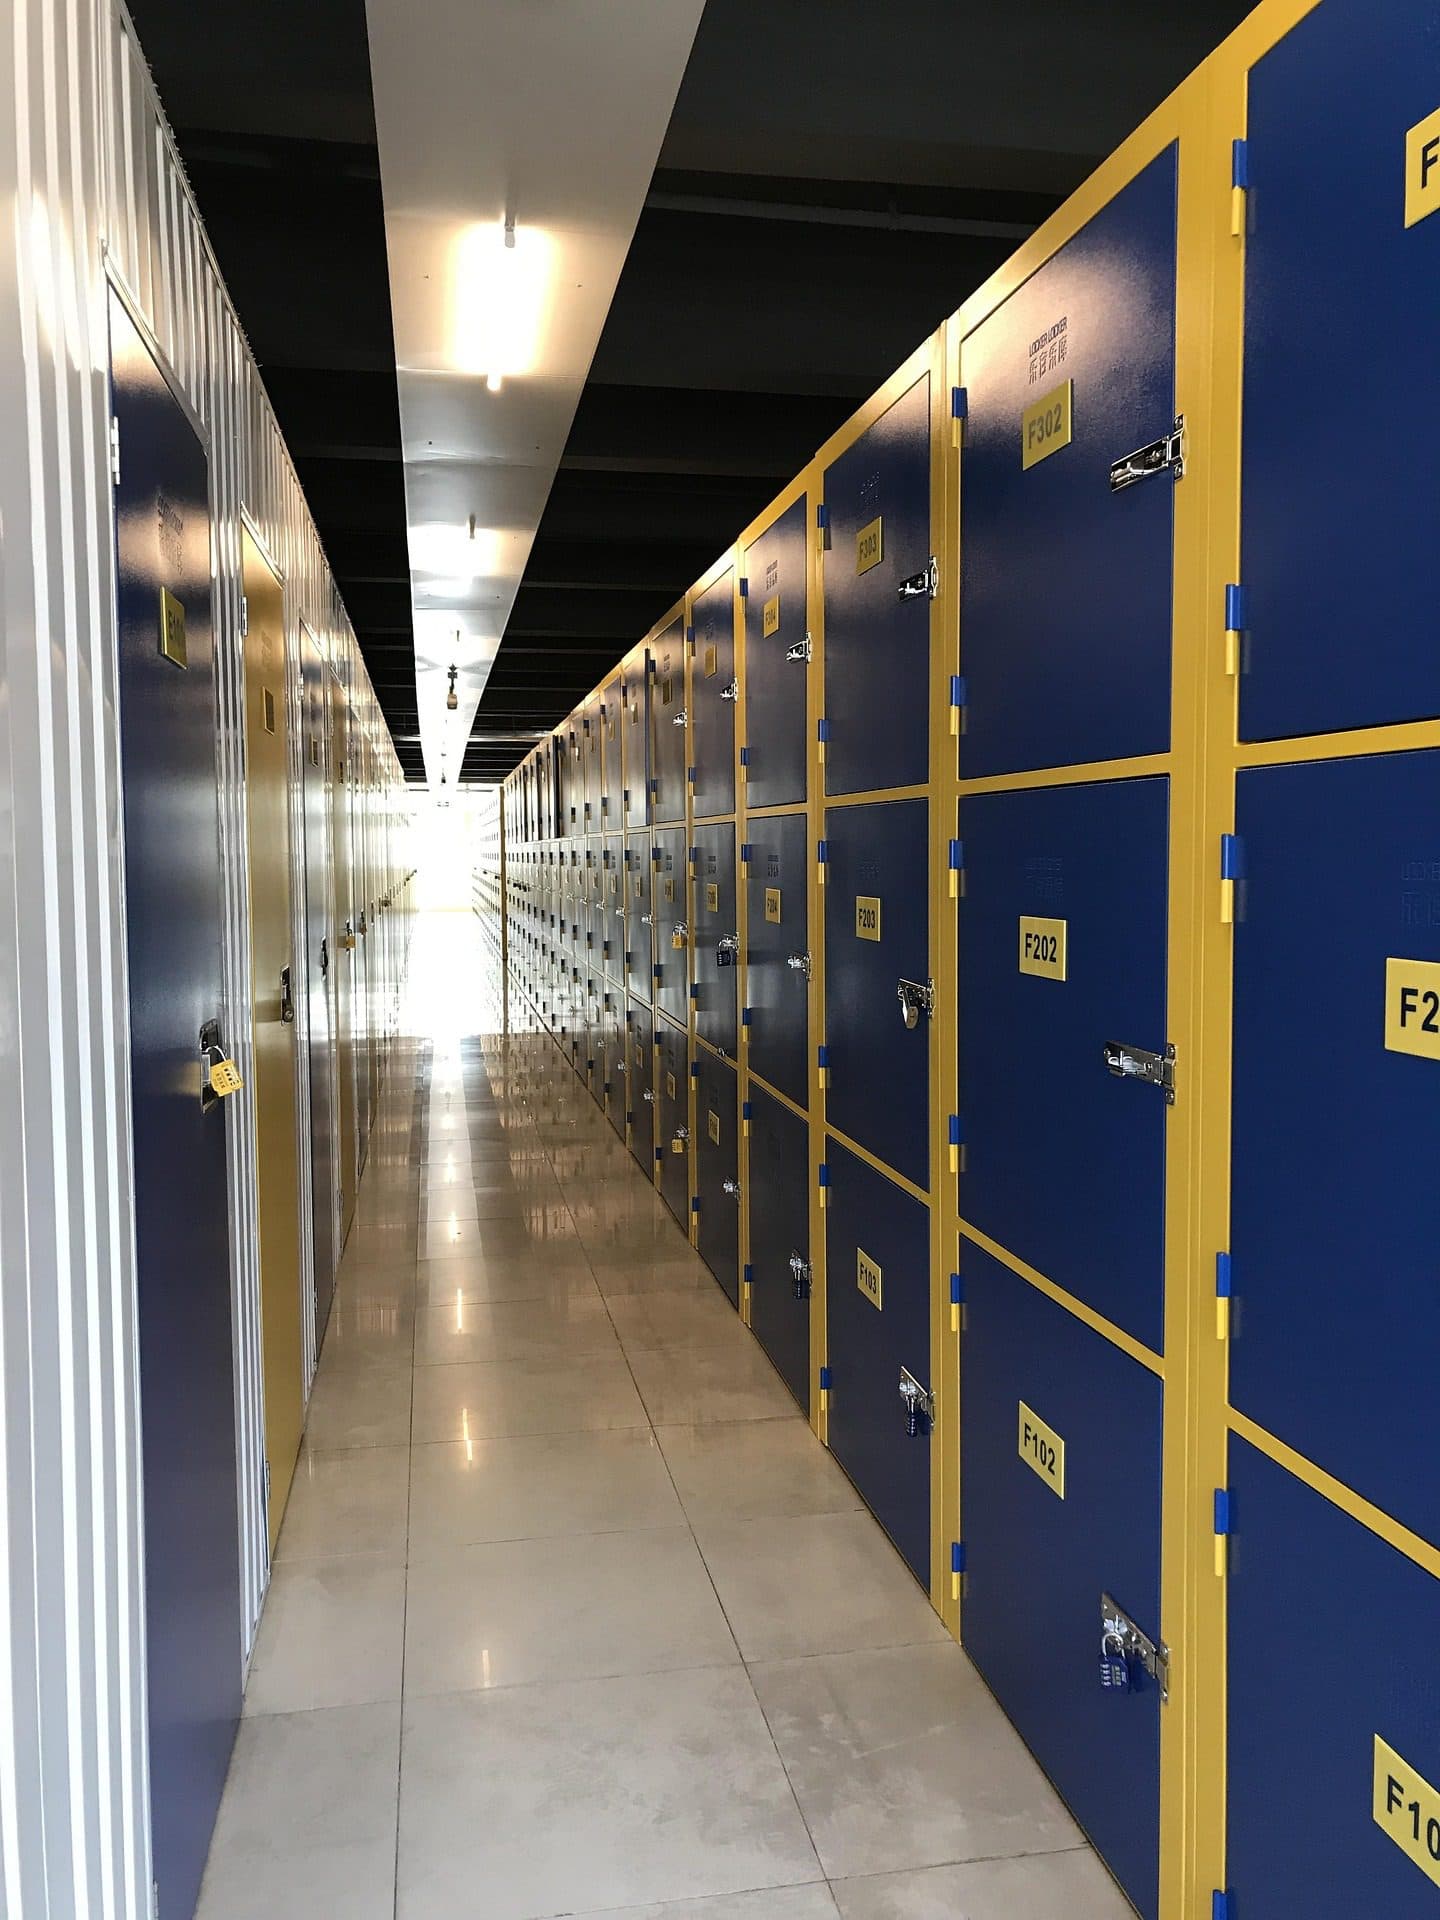
Der internationale Immobilienberater Savills erwartet, dass der britische und europäische Self-Storage-Markt in den kommenden zehn Jahren eine erhebliche Konsolidierung durchlaufen wird. Dabei sollen mehrere „Mega-Plattformen“ mit mehr als 500 Standorten entstehen, wodurch Self Storage zu einer führenden institutionellen Anlageklasse in der gesamten Region wird.
Savills geht davon aus, dass Konsolidierungen sowie plattformbasierte Fusionen und Übernahmen das Jahr 2026 prägen werden, da Investoren verstärkt nach hochwertigen Portfolios und selektiven Einstiegsmöglichkeiten suchen. Die vergleichsweise geringe Durchdringungsrate in Europa von nur 0,3 Quadratfuß Lagerfläche pro Kopf, verglichen mit weniger als 0,9 Quadratfuß im Vereinigten Königreich und rund 7 Quadratfuß in den USA, verdeutlicht das erhebliche Expansionspotenzial und die vielfältigen Möglichkeiten für Investoren.
Ein größerer Plattformumfang wird laut Savills erhebliche Vorteile mit sich bringen, darunter höhere operative Effizienz, geringere Kapitalkosten und eine stärkere Markenpräsenz. Größere Betreiber profitieren bereits heute nachweislich von gemeinsamen Marketing- und Beschaffungsstrukturen, integrierten Technologien sowie niedrigeren Finanzierungskosten. Dies führt zu marktprägenden Marken mit signifikanter Preissetzungsmacht. Inzwischen haben acht Plattformen einen Wert von über 1 Mrd. Euro erreicht, was bedeutende Allokationen institutioneller Investoren ermöglicht und die weitere grenzüberschreitende Expansion unterstützt.
Der Markt hat sich von einer stark fragmentierten unternehmerischen Landschaft zu einem klar erkennbaren institutionellen Sektor entwickelt, getragen von skalierbaren Plattformen und wachsender Portfolioliquidität. So gab es im Jahr 2023 in Großbritannien und Europa 6.076 Self-Storage-Standorte, gegenüber 1.716 im Jahr 2012, was einem Anstieg von fast 250 % innerhalb einer Dekade entspricht. Trotz dieses Wachstums besteht weiterhin eine strukturelle Unterversorgung, während die Nachfrage weiter steigt. Treiber hierfür sind unter anderem hybrides Arbeiten, steigende Wohnkosten, Urbanisierung, kleinere Wohnflächen sowie der zusätzliche Lagerbedarf von kleinen und mittelständischen Unternehmen und E-Commerce-Firmen.