

Private-Market-Fondsanteile werden am Sekundärmarkt häufig unter ihrem ausgewiesenen Nettoinventarwert gehandelt. Dahinter steckt mehr als nur fehlende Liquidität.
Wenn Kaufpreis und NAV auseinanderfallen
Im Juni 2026 erwarb der JPMorgan Private Markets Fund zwölf Beteiligungen an Private-Equity-Fonds für 77,4 Millionen US-Dollar. Zum selben Bewertungsstichtag setzte der Käufer dafür einen Fair Value von 94,5 Millionen Dollar an. Die Differenz von 17,1 Millionen Dollar entsprach einem rechnerischen Aufschlag von gut 22 Prozent auf den Kaufpreis.
Ein Gewinn war damit noch nicht realisiert. Auch belegt die Differenz keinen Abschlag auf die zuvor ausgewiesenen NAVs der Zielfonds, da die höhere Bewertung vom Käufer angesetzt wurde, wenn auch unter möglicher Verwendung der Zielfondsbewertungen. Die Transaktion wirft jedoch eine grundsätzliche Frage auf: Was ist ein Private-Market-Investment tatsächlich wert, wenn Kaufpreis und bilanzierter Wert erheblich auseinanderfallen?
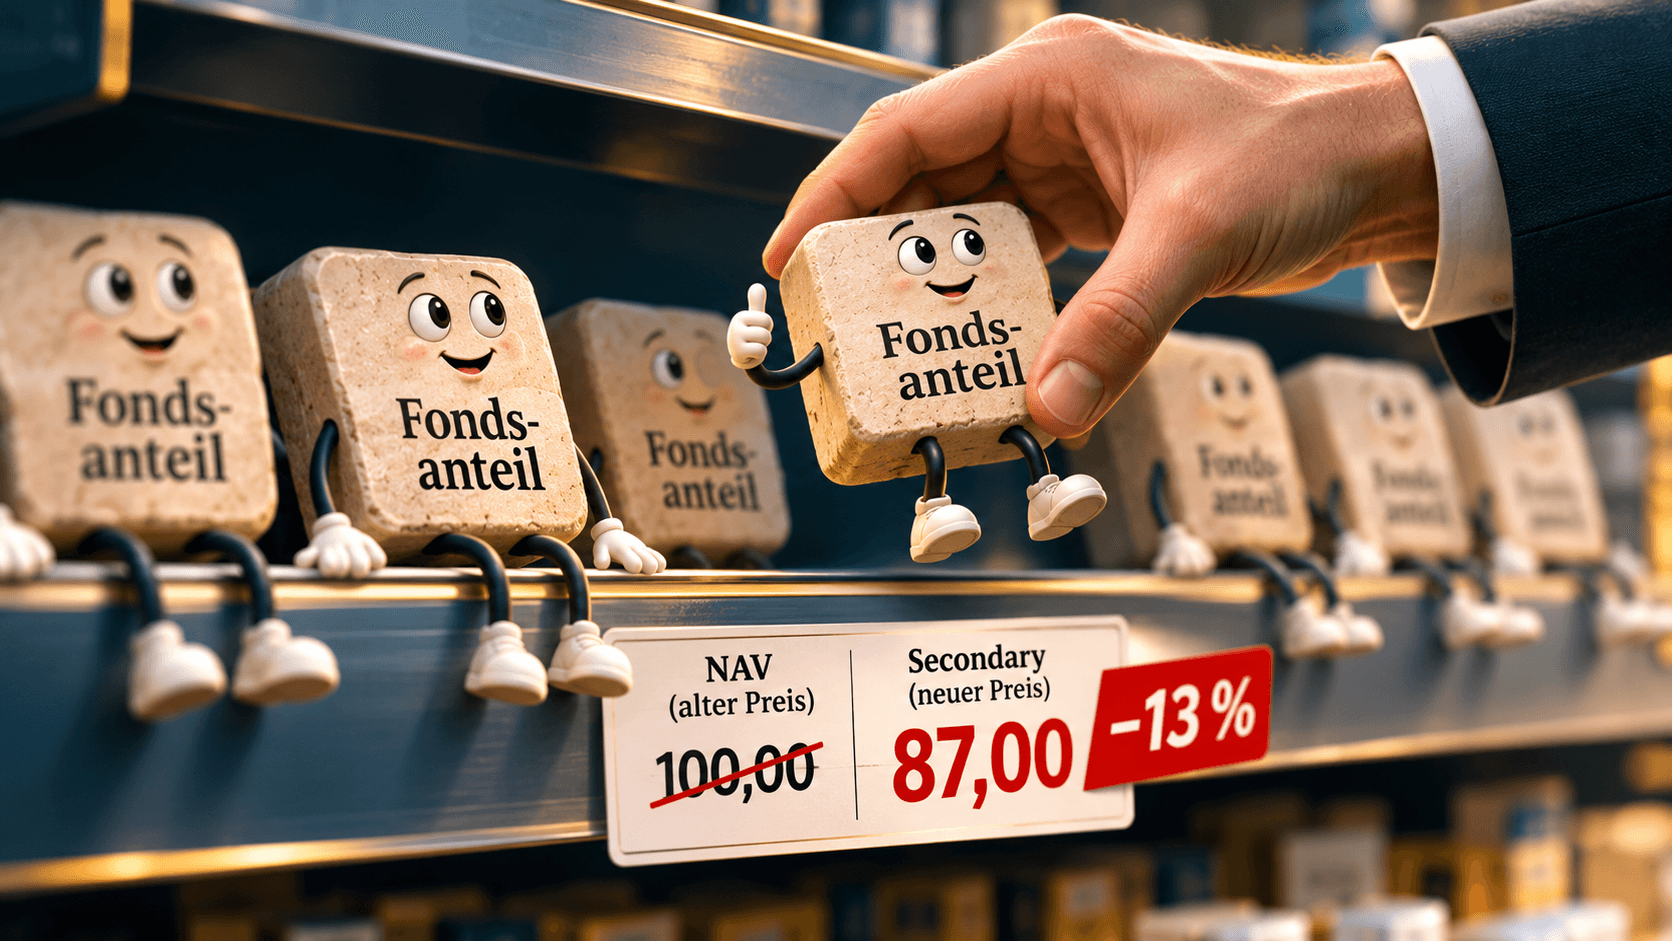
Nach Angaben von Jefferies erreichte der weltweite Secondary-Markt 2025 über verschiedene Private-Markets-Anlageklassen hinweg ein Rekordvolumen von 240 Milliarden Dollar, einschließlich LP- und GP-led-Transaktionen. Gehandelte LP-Fondsbeteiligungen wechselten im Durchschnitt für 87 Prozent ihres Nettoinventarwerts (Net Asset Value, NAV) den Eigentümer. Bei Buyout-Fonds waren es 92 Prozent, bei Venture- und Growth-Fonds 78 Prozent und bei Immobilienfonds lediglich 70 Prozent.
Illiquiditätsprämie oder Bewertungsabschlag?
Ein Abschlag von 30 Prozent bei Immobilienfonds lässt sich kaum mit derselben Erklärung versehen wie acht Prozent bei Buyout-Fonds. Verkäufer benötigen möglicherweise kurzfristig Liquidität. Käufer können aber auch die künftigen Erträge, die Verschuldung oder die Veräußerungswerte pessimistischer beurteilen als die Fondsmanager.
Der NAV wird nach festgelegten Verfahren ermittelt, bleibt bei nicht börsennotierten Anlagen jedoch von Bewertungsannahmen abhängig. Der Secondary-Preis entsteht aus einem konkreten Geschäft und spiegelt zusätzlich Liquiditätsbedarf, Markttiefe und Verhandlungsmacht wider.
Eine im Oktober 2026 veröffentlichte Untersuchung von Greg Brown und William Volckmann vom Institute for Private Capital der University of North Carolina analysiert knapp 3.000 Preisbeobachtungen für Private-Equity-Buyout-Fonds zwischen 2015 und 2025. Die Secondary-Preise lagen durchschnittlich rund acht Prozent unter dem NAV und bewegten sich eng mit den öffentlichen Aktienmärkten – ein Hinweis auf zyklische Markt- und Liquiditätsbedingungen.
Eine frühere Untersuchung von Nadauld, Sensoy, Vorkink und Weisbach zu Secondary-Transaktionen mit Private-Equity-Fondsbeteiligungen, insbesondere Buyout- und Venture-Capital-Fonds, ermittelte für 2006 bis 2014 einen durchschnittlichen NAV-Abschlag von 13,8 Prozent. Die Käufer erzielten in der untersuchten Stichprobe einen marktbereinigten Renditevorsprung gegenüber den Verkäufern. Als Erklärungen diskutieren die Autoren unter anderem Liquiditätsbereitstellung und Informationsasymmetrien.
Der Abschlag allein verrät deshalb wenig über die Attraktivität einer Secondary-Transaktion. Er kann eine zusätzliche Renditechance eröffnen, wenn der Verkäufer Liquidität höher gewichtet als den langfristigen Wert seiner Beteiligung. Er kann aber ebenso lediglich eine Korrektur von Bewertungen vorwegnehmen, die sich erst später im NAV niederschlägt.
Wer verdient die Prämie – und wer trägt das Risiko?
Wer Kapital langfristig bindet, erwartet dafür eine höhere Rendite. Muss er vorzeitig verkaufen, kann ein Teil dieses Vorteils auf den Secondary-Käufer übergehen. Dieser erhält möglicherweise einen günstigeren Einstiegspreis, übernimmt aber auch die verbleibenden Risiken.
Interessant ist dabei die Rolle von Evergreen-Fonds. Sie können geschlossene Fondsbeteiligungen mit Abschlag erwerben, während ihre eigenen Anleger nicht zwangsläufig jederzeitige Rückgaberechte besitzen. Die UNC-Studie identifiziert Evergreen-Fonds bei mehr als einem Viertel der beobachteten Secondary-Preisstellungen, ohne einen belastbaren systematischen Preiseffekt ihrer Beteiligung nachzuweisen.
Für Anleger zählt deshalb nicht allein die ausgewiesene NAV-Entwicklung, sondern auch die tatsächliche Liquidierbarkeit ihrer Fondsanteile. Wer bis zur Verwertung der zugrunde liegenden Investments warten kann, muss keinen vorzeitigen Secondary-Abschlag akzeptieren. Wer früher aussteigen muss, möglicherweise schon.
📌 Fazit
Die Illiquiditätsprämie verdient nicht zwangsläufig derjenige, der sein Kapital ursprünglich gebunden hat. Einen Teil davon kann auch derjenige vereinnahmen, der im entscheidenden Moment Liquidität bereitstellt. Ob ein Abschlag tatsächlich eine solche Prämie darstellt oder lediglich wirtschaftliche Risiken einpreist, zeigt sich erst in den später realisierten Cashflows.
Quellen
JP Morgan Private Markets Fund – Consolidated Schedule of Investments, 30. Juni 2026 (SEC), vgl. Seite 4 die “Secondary Investments” und insoweit wiederum nur die mit dem Datum 6/30/2026 in der Spalte „Acquisition Date“.
Jefferies – 2025 Global Secondary Market Review, Februar 2026