

Ein Bürogebäude kann 50 Jahre genutzt werden. Ein Nvidia-Chip kann schon nach wenigen Jahren wirtschaftlich überholt sein. Trotzdem werden inzwischen Milliardenkredite gegen KI-Prozessoren und die mit ihnen verbundenen Zahlungsströme vergeben. Wie funktioniert das – und wer trägt das Restwertrisiko?
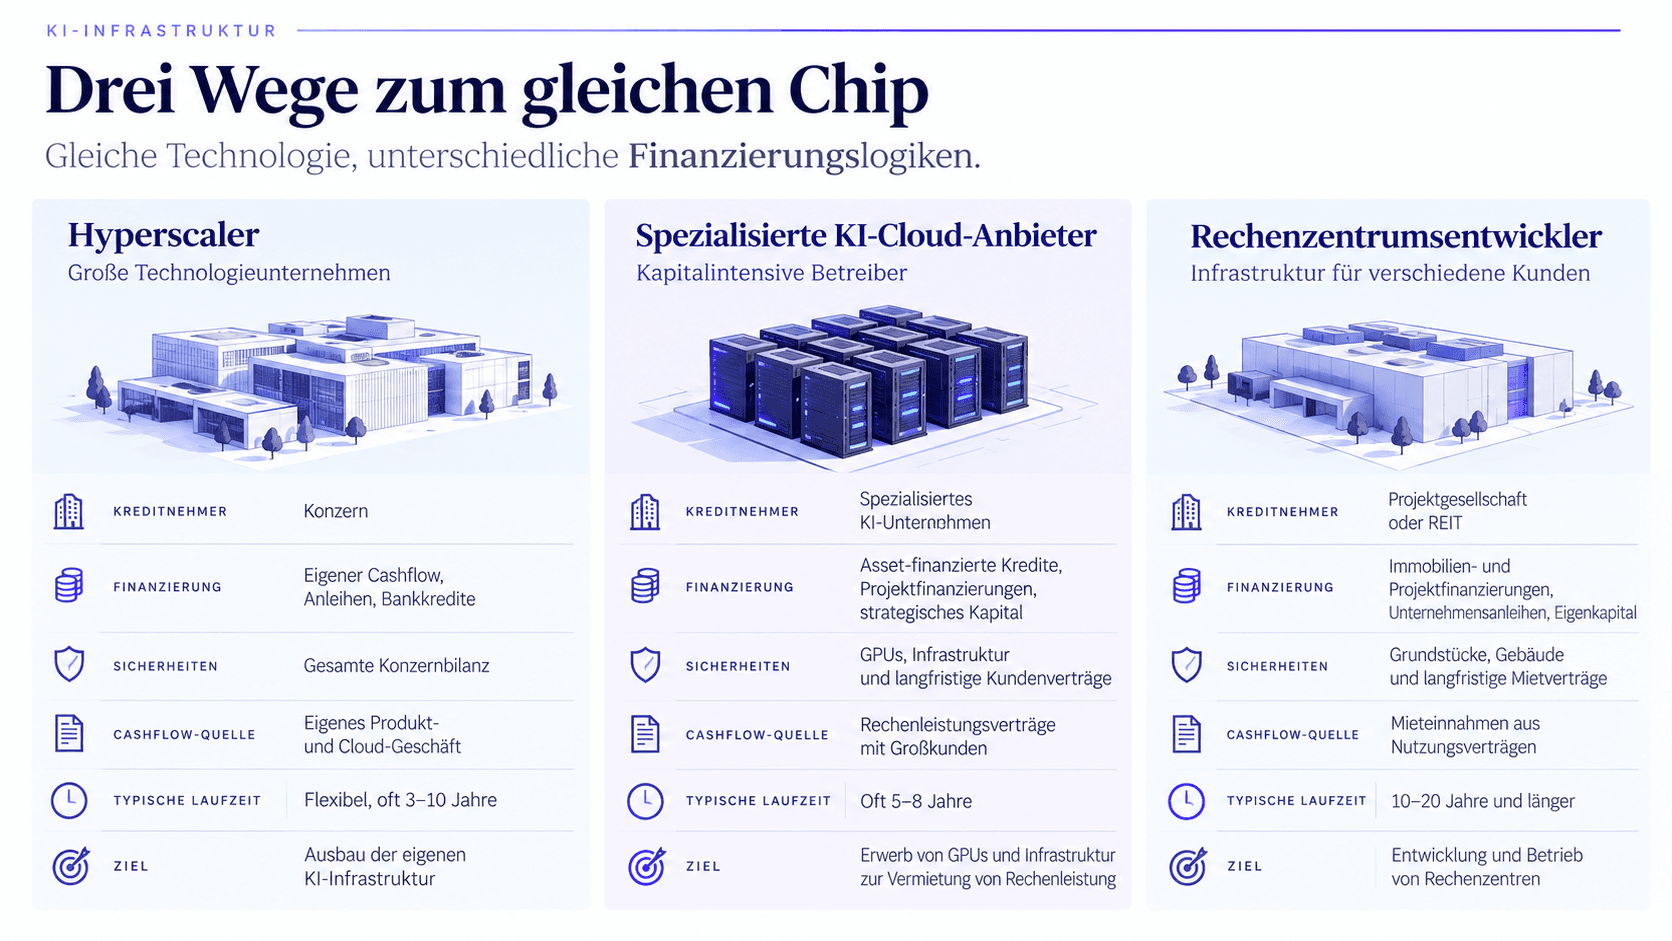
Drei Wege zum gleichen Chip
Microsoft kann seine KI-Investitionen aus dem Cashflow und über die eigene Konzernbilanz finanzieren. Ein klassischer Rechenzentrumsentwickler setzt dagegen auf Immobilien- und Projektfinanzierungen, besichert durch Grundstücke, Gebäude und langfristige Mietverträge.
Dazwischen entsteht eine dritte Finanzierungswelt: spezialisierte KI-Cloud-Anbieter, die große Mengen an Grafikprozessoren anschaffen, um deren Rechenleistung an Kunden zu vermieten. Ihr Kapitalbedarf ist enorm, ihre Bilanz aber nicht mit der eines globalen Technologiekonzerns vergleichbar.
Die Lösung: Finanzierungen, bei denen die Prozessoren, die zugehörige Infrastruktur und die damit erzielbaren Einnahmen als Sicherheiten dienen.
Acht Milliarden Dollar gegen Chips und Verträge
Wie das funktioniert, zeigt CoreWeave. Im März 2026 schloss das US-Unternehmen über eine Tochtergesellschaft eine Kreditfazilität über bis zu 8,5 Milliarden US-Dollar ab. Die Mittel dienen insbesondere dem Erwerb von Grafikprozessoren und zugehöriger Infrastruktur für einen großen Kundenvertrag.
Die Struktur erinnert an eine klassische Projektfinanzierung. Kreditnehmer ist eine eigenständige Gesellschaft, die Finanzierung ist als Non-Recourse-Struktur ohne regulären Rückgriff auf die Muttergesellschaft ausgestaltet. Besichert wird sie durch die Vermögenswerte der Tochtergesellschaft und einen zugehörigen Kundenvertrag. Die Finanzierung erhielt von Moody’s ein A3- und von DBRS ein A-(low)-Rating – beides Investment Grade.
Die Kreditbemessung folgt dabei einer doppelten Logik: Neben dem Wert der finanzierten Hardware zählt die Fähigkeit der vertraglich gesicherten Einnahmen, Zinsen und Tilgung zu bedienen. Finanziert wird also weder allein der Chip noch allein der Kundenvertrag, sondern das wirtschaftliche Zusammenspiel beider.
Die Logik ist vertraut: Bei einem Windpark ermöglicht ein Stromabnahmevertrag die Finanzierung, bei einem Flugzeug der Leasingvertrag. Bei CoreWeave ist es die vertraglich vereinbarte Bereitstellung von Rechenleistung.
Wenn der Kredit länger lebt als der Chip
Doch ein entscheidender Unterschied bleibt. Ein Windrad produziert über Jahrzehnte Strom. Ein Flugzeug kann nach Ablauf seines ersten Leasingvertrags an einen anderen Betreiber verkauft werden. Für KI-Prozessoren fehlen vergleichbar belastbare Erfahrungswerte.
Die CoreWeave-Finanzierung läuft bis März 2032. In dieser Zeit können mehrere neue Chipgenerationen auf den Markt kommen. Die vorhandenen Prozessoren funktionieren dann möglicherweise noch einwandfrei, können aber wirtschaftlich an Attraktivität verlieren.
Nvidia hält eine lange produktive Nutzungsdauer seiner Chips für möglich. Manche Kreditgeber kalkulieren deutlich vorsichtiger. Damit lautet die entscheidende Frage nicht nur, ob ein Chip in fünf Jahren noch rechnet. Sondern auch ob sich mit ihm dann noch ausreichend Geld verdienen lässt.
Solange die vertraglich vereinbarten Einnahmen fließen, lässt sich ein sinkender Hardwarewert zunächst verkraften. Kritisch wird es, wenn der Kunde ausfällt, Verträge auslaufen oder neue Chipgenerationen die erzielbaren Preise unter Druck setzen. Dann verschiebt sich die Perspektive: Aus der Finanzierung erwarteter Zahlungsströme wird genauso die Risiko-Frage, welchen Wert die hinterlegten Vermögenswerte im Verwertungsfall tatsächlich noch besitzen.
Wenn der Hersteller die Finanzierung ermöglicht
Ein Nvidia-Chip wird nicht allein durch seinen hohen Anschaffungspreis zum Infrastruktur-Asset. Finanzierbar nach den Prinzipien klassischer Infrastrukturinvestitionen wird er erst, wenn sich seine Rechenleistung über langfristige Verträge in ausreichend planbare Zahlungsströme übersetzen lässt.
Nvidia benennt das Problem selbst offen: Manche spezialisierten KI-Cloud-Anbieter wachsen schneller, als ihre Bilanzen und Kreditprofile eine klassische Finanzierung erlauben. Der Chiphersteller reagiert darauf mit der Mobilisierung externer Finanzierung, langfristigen Abnahmevereinbarungen für Rechenkapazität und projektbezogenen Garantien. Darüber hinaus werden Möglichkeiten diskutiert, bei einzelnen Finanzierungen auch das Restwertrisiko der GPUs abzusichern.
Damit verschiebt sich ein Engpass des KI-Booms: Nicht nur leistungsfähige Chips müssen verfügbar sein. Es müssen auch genügend Unternehmen existieren, die deren Anschaffung finanzieren können. Das bedeutet, dass die Finanzierung des KI-Booms und damit auch die Frage nach seiner langfristigen Tragfähigkeit differenziert betrachtet werden müssen. Große Hyperscaler können weiterhin auf ihre finanzstarken Konzernbilanzen zurückgreifen. Gerade für spezialisierte, kapitalintensive KI-Anbieter wird die Finanzierungsarchitektur jedoch selbst zu einem wichtigen Bestandteil ihres Geschäftsmodells.
Nvidia unterstützt sein Ökosystem inzwischen auf mehreren Wegen: durch Beteiligungen an Unternehmen, die zugleich seine Kunden sind, durch Abnahmevereinbarungen für deren Rechenleistung und nun durch die Mobilisierung externer Finanzierung. Mögliche Restwertabsicherungen würden diese wirtschaftlichen Verflechtungen um eine weitere Dimension ergänzen.
📌 Fazit
Ob sich GPU-besicherte Finanzierungen dauerhaft als Anlageklasse etablieren, wird sich erst zeigen, wenn Kundenverträge enden, neue Chipgenerationen die alten verdrängen und Kreditgeber feststellen müssen, was ihre Sicherheiten tatsächlich noch wert sind.
Die eigentliche Erkenntnis reicht jedoch über die Finanzierung einzelner Nvidia-Chips hinaus. Auf Ebene des einzelnen Kredits ermöglichen langfristig gesicherte Zahlungsströme die Finanzierung einer Technologie, deren wirtschaftliche Lebensdauer vergleichsweise kurz und unsicher ist. Auf Ebene des gesamten KI-Ökosystems wird zugleich die Finanzierungskraft der Käufer und Betreiber selbst zu einer Voraussetzung für weiteres Wachstum.
Der KI-Boom hängt damit nicht nur davon ab, wie leistungsfähig die nächste Chipgeneration ist. Sondern zunehmend auch davon, ob sich genügend Kapital findet, um sie wirtschaftlich einzusetzen.
Quellen
- CoreWeave / SEC, März 2026: Form 8-K zur DDTL-4.0-Finanzierung – Finanzierungsstruktur und Vertragsbedingungen.
- CoreWeave, März 2026: CoreWeave Closes Landmark $8.5 Billion Financing Facility – Finanzierungsvolumen, Sicherheiten und Ratings.
- Reuters, 1. Oktober 2026: Nvidia's bet that its chips can finance the AI boom gets a Wall Street reality check – Technologische Nutzungsdauer, Restwertrisiken und Finanzierungsunterstützung.
- Nvidia: Investor Relations – SEC Filings – Finanzierungsinitiativen, Abnahmeverpflichtungen und Garantien.
- CoreWeave / SEC, zweites Quartal 2026: Quartalsbericht – Ergänzende Angaben zur Finanzierungsstruktur.